

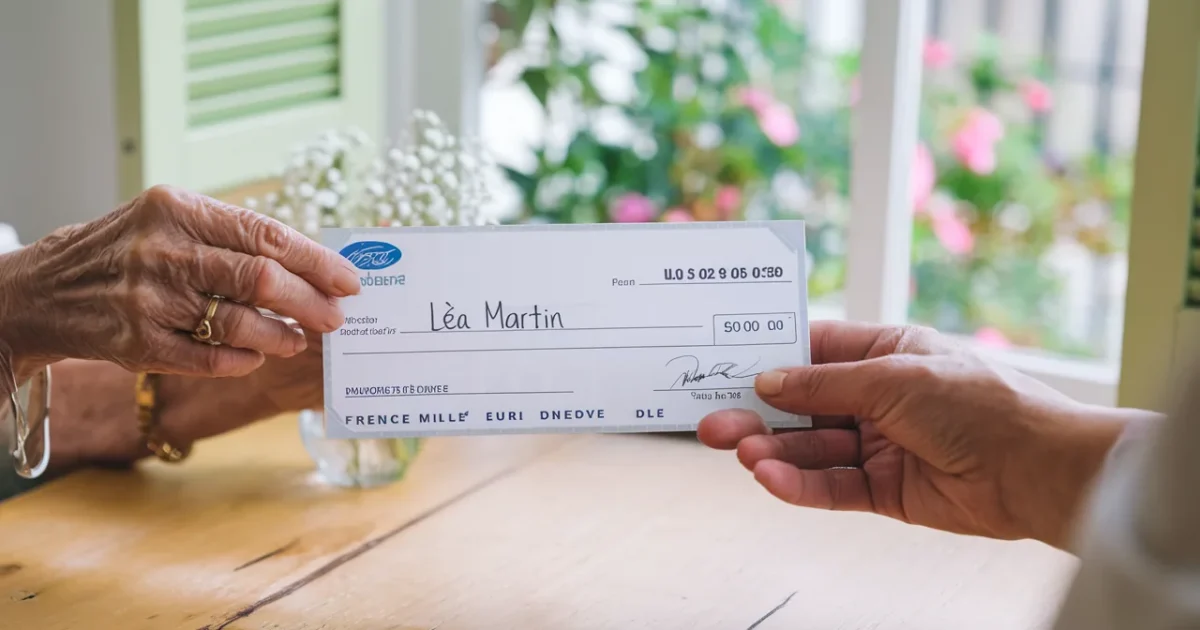
Pourquoi ce plafond fait autant parler, alors qu’il existe déjà
En pratique, un parent peut déjà aider un enfant majeur avec une enveloppe qui dépasse largement les montants cités dans les annonces politiques. Le point clé tient à un cumul légal, parfaitement assumé par l’administration. Et ce cumul peut changer la trajectoire d’un projet familial en quelques semaines.
Ce qui déclenche la confusion, c’est le mélange entre “don d’argent exonéré” et “abattement” applicable aux donations. Les deux n’ont pas la même logique, pas les mêmes conditions, pas les mêmes conséquences. Les additionner, en revanche, peut créer un effet de levier très concret.
- Démission d’un CDI, France Travail peut refuser le chômage si vous changez de métier - 1 October 2026
- Compte joint après décès, la Cour de cassation explique quand les héritiers peuvent récupérer l’argent - 1 October 2026
- L’UE annonce un hiver 2026 aux prix de l’énergie très élevés, quelles aides pour les ménages - 30 September 2026
Le cumul qui ouvre la porte à 131 865 € par parent, sans droits
Le montant de 131 865 € n’est pas un chiffre magique sorti d’un chapeau. Il correspond à l’addition de deux dispositifs distincts : un don familial de somme d’argent exonéré dans une certaine limite, et un abattement parent-enfant beaucoup plus large. Le résultat : une capacité de transmission nette, sans droits à payer, sur une période donnée.
Le premier levier concerne l’argent donné (par exemple via virement ou chèque) dans la limite de 31 865 € par donateur et par bénéficiaire, avec des conditions d’âge à respecter — et quand on dépasse ce seuil, le geste change de catégorie aux yeux du fisc. Le second levier est l’abattement de 100 000 € entre un parent et son enfant, qui s’applique quel que soit le type de bien donné. Tant que vous restez dans ces plafonds, la fiscalité ne mord pas.
Cette mécanique fonctionne par parent et par enfant. Autrement dit, dans un foyer avec deux parents, les montants peuvent se doubler si chacun donne dans son propre cadre. Pour beaucoup de familles, c’est la différence entre “aider un peu” et “financer vraiment” un achat immobilier, une installation, une création d’entreprise.
Les règles qui comptent vraiment : âges, délais et nature du don
Le don familial d’argent n’est pas un “cadeau” au sens courant. Il obéit à des conditions précises, notamment sur l’âge du donateur et la majorité du bénéficiaire au moment du don. Un anniversaire qui approche peut donc avoir un impact fiscal immédiat.
Autre point souvent négligé : ce dispositif vise l’argent transmis, pas les titres, pas l’immobilier. Si vous donnez des parts, des actions, ou un bien immobilier, vous ne pouvez pas vous appuyer sur ce plafond spécifique. Dans ce cas, l’abattement parent-enfant reste la base de calcul la plus structurante.
Enfin, le temps joue un rôle central. Les plafonds se reconstituent selon une logique de période, ce qui pousse à anticiper plutôt qu’à improviser. Attendre “le bon moment” peut être rentable… ou devenir une erreur si une condition d’âge vous échappe.
2026 ou 2027 : l’attente peut rassurer, mais elle peut coûter cher
Les annonces évoquant une hausse du plafond du don familial d’argent créent un réflexe : patienter. Sauf que tant qu’un texte n’est pas voté, rien n’est acquis. Le calendrier parlementaire, les amendements, les revirements : tout peut bouger, parfois au dernier moment.
Le risque le plus simple est mécanique : si vous dépassez un seuil d’âge avant l’entrée en vigueur d’une réforme, vous pourriez perdre l’accès au don familial exonéré. Ce qui ressemble à une stratégie prudente peut alors se retourner contre vous. Et personne ne vous remboursera la “bonne intention”.
À Reims, Sophie Martin, 52 ans, a vu son père préparer un virement pour l’aider à acheter un appartement : il comptait attendre une réforme annoncée, puis a réalisé qu’il risquait de franchir une limite d’âge avant son application. Il a finalement transmis 131 865 € sans droits, et Sophie a pu signer sans stress, avec un financement allégé de plusieurs centaines d’euros par mois.
« On a arrêté de parier sur demain : on a sécurisé aujourd’hui, et ça m’a enlevé un poids énorme. »
Quand la réforme ferait la différence : gros montants, pleine propriété, famille élargie
Tant que vous restez dans l’enveloppe actuelle, attendre une hausse de plafond n’apporte rien. Le gain potentiel apparaît surtout quand vous envisagez de donner au-delà de 131 865 €, ou quand votre abattement a déjà été consommé récemment. C’est là que la fiscalité peut grimper par paliers.
Dans les scénarios de dons plus élevés, l’idée d’un taux unique annoncé dans certaines pistes de réforme change la donne sur la part taxable. Un passage à 6 % dans une limite donnée réduirait fortement la facture par rapport au barème progressif. C’est particulièrement sensible quand on parle de transmissions importantes en pleine propriété.
La famille élargie est un autre terrain où l’écart peut devenir spectaculaire. Aujourd’hui, les transmissions à un neveu ou une nièce supportent une taxation très lourde après un petit abattement. Si un taux réduit s’appliquait réellement à ces liens, le coût pourrait devenir sans commune mesure avec la situation actuelle.
| Situation | Ce que cela change pour vos droits de donation |
|---|---|
| Don d’argent à un enfant majeur dans la limite du cumul actuel | Jusqu’à 131 865 € par parent, la transmission peut se faire sans payer de droits |
| Don d’un bien immobilier à un enfant | Le don familial d’argent ne s’applique pas ; l’abattement de 100 000 € reste le repère principal |
| Don au-delà des plafonds disponibles | La part excédentaire devient taxable selon le barème en vigueur, sauf réforme future |
| Transmission à un neveu/nièce | Taxation actuelle très élevée après un abattement limité ; une réforme pourrait réduire la note si elle s’applique |
Avant d’agir, prenez cinq minutes pour cadrer votre décision avec des éléments simples :
- Vérifiez ce que vous avez déjà donné à chaque enfant sur la période de référence.
- Identifiez la nature exacte de ce que vous voulez transmettre : argent, titres, immobilier.
- Notez les dates d’anniversaire qui peuvent faire basculer une condition d’âge.
- Décidez si votre priorité est la sécurité immédiate ou l’espoir d’un texte futur.
faq
Peut-on vraiment donner 131 865 € à un enfant sans payer d’impôt ?
Oui, si vous cumulez le don familial d’argent exonéré et l’abattement parent-enfant, et si vous respectez les conditions liées au don d’argent (notamment l’âge du donateur et la majorité du bénéficiaire).
Faut-il déclarer une donation même si elle est exonérée de droits ?
Oui, la déclaration reste une étape essentielle, même quand aucun droit n’est dû : les règles de déclaration dépendent aussi de la façon dont le fisc qualifie le transfert. Elle sécurise la date, le montant et l’utilisation des plafonds.
Est-ce que l’augmentation à 50 000 € est garantie pour l’an prochain ?
Non. Tant qu’une mesure n’est pas votée et que ses modalités ne sont pas publiées, elle peut être modifiée, retardée ou abandonnée. Attendre comporte donc un risque.
Sources
- LEGARE.FR — Don d’argent aux enfants 2026 : 131 865 € sans droits
- RIVARIA-CAPITAL.COM — Donation Sarkozy 2026 : conditions, montants et exonération
- AIDE-SOCIALE.FR — Droits de donation 2026 : barème et calcul des abattements

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.