

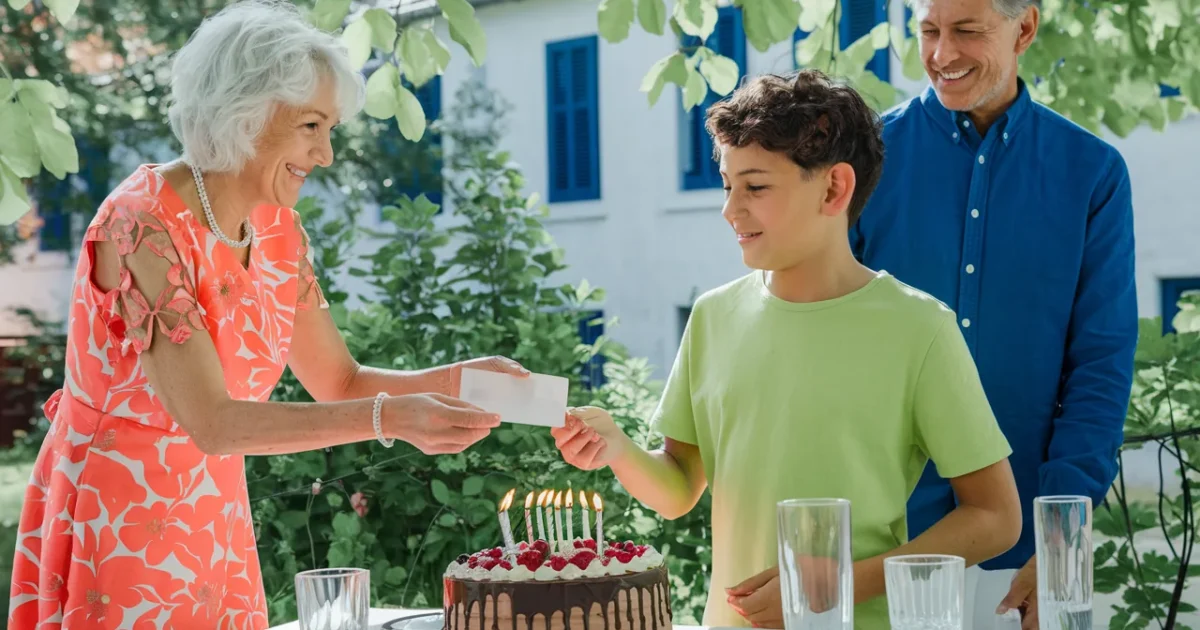
Quand un “petit billet” devient un sujet fiscal
Le droit distingue le cadeau “normal” du transfert d’argent qui ressemble à une vraie donation. Tant que votre geste reste un présent d’usage, vous évitez formalités et paperasse. Dès qu’il perd ce caractère, on parle de don manuel, avec une logique déclarative.
Le piège, c’est qu’il n’existe pas de seuil universel “magique” qui protégerait tout le monde. Une somme peut être anodine dans un foyer très à l’aise et paraître disproportionnée dans un autre. Ce qui compte, c’est le contexte, pas seulement le montant.
- Prêt immobilier : ces 3 solutions pour baisser vos mensualités sans renégocier avec la banque - 25 September 2026
- Carte bancaire volée, quand la banque rembourse 100%: le cas qui évite 50 € de frais - 24 September 2026
- Été 2026, la canicule risque de faire grimper votre facture d’électricité, voici pourquoi - 24 September 2026
Les deux critères qui protègent un cadeau du fisc
Pour rester un cadeau, l’argent donné doit répondre à deux exigences. D’abord, il faut une occasion reconnue : une fête, un événement familial, une réussite. Ensuite, il faut un montant cohérent avec vos moyens.
Si l’occasion est claire et que la somme reste “raisonnable”, le bénéficiaire n’a rien à déclarer. L’appréciation se fait au moment du cadeau, pas des années plus tard. C’est un détail qui compte quand on reconstitue l’histoire d’une famille.
Le même chiffre ne raconte pas la même chose selon la personne qui donne. Un virement de 500 € peut passer comme un geste habituel dans une famille aisée. Il peut, au contraire, sembler excessif si le donateur vit avec une petite retraite et peu d’épargne.
Pas de plafond officiel : pourquoi la “raison” se joue sur les preuves
Beaucoup cherchent un barème, un pourcentage, une règle simple. Il n’y en a pas. L’administration fiscale ne publie pas de proportion obligatoire, et les juges tranchent au cas par cas quand un conflit éclate.
Un point revient souvent : un montant même modeste ne suffit pas si l’on ne sait pas à quoi il correspond. Sans événement identifiable, l’argent ressemble à une aide durable, donc à une donation. À l’inverse, une occasion datée et explicite renforce le caractère de cadeau.
Votre meilleur allié, c’est la trace. Un libellé de virement (“anniversaire”, “Noël”, “bac”), un message daté, une carte conservée, un mail. Ces détails banals deviennent précieux si, un jour, il faut expliquer ce que vous avez voulu faire.
Quand le cadeau est requalifié : la déclaration devient obligatoire
Si l’occasion manque ou si la somme paraît disproportionnée, le versement bascule en don manuel. Dans ce cas, le bénéficiaire doit le déclarer, y compris quand aucun impôt n’est finalement dû. La déclaration sert à “dater” l’opération et à l’intégrer dans le suivi des abattements.
Le délai de principe se calcule à partir de la révélation du don à l’administration, pas forcément à partir du jour du virement. Ce mécanisme surprend, car il donne l’impression qu’un don peut rester “invisible” longtemps. En réalité, il réapparaît souvent au moment d’un contrôle ou lors d’une succession.
À partir de 2026, la logique se durcit sur la forme : la déclaration devient obligatoirement en ligne dans l’espace du bénéficiaire, sauf situations particulières. En cas d’oubli et d’absence de paiement en ligne quand il y a des droits, une majoration peut s’appliquer, avec un minimum forfaitaire. Pour bien distinguer ce qui relève d’un simple cadeau et ce qui doit être déclaré, les repères donnés par le fisc sur la déclaration des dons en 2026 évitent les confusions les plus fréquentes.
Abattements : l’argent donné aujourd’hui peut peser sur l’héritage demain
Dans de nombreuses familles, la bonne nouvelle est que les droits à payer restent souvent nuls. Entre parent et enfant, l’abattement atteint 100 000 €, et il se renouvelle tous les 15 ans. Entre grand-parent et petit-enfant, un abattement spécifique existe, avec une mécanique similaire.
Mais même sans impôt, un don manuel déclaré “mange” une partie de l’abattement pendant 15 ans. Et un don non déclaré ne disparaît pas par magie : au décès, il peut être réintégré dans le calcul, ce qui réduit la marge d’exonération restante. L’effet est discret, puis brutal quand on découvre les chiffres.
À Nantes, Julien Martin, 41 ans, a reçu de sa mère un virement de 9 000 € pour “aider à s’installer”, sans mention d’événement précis ; lors de la succession quelques années plus tard, ce montant a diminué son abattement disponible de 9 000 €, et la discussion familiale s’est tendue en une soirée.
« Je pensais que c’était juste un coup de pouce, pas un truc qui allait ressortir comme ça au moment le plus difficile. »
Le don familial d’argent : une option encadrée qui peut sécuriser votre stratégie
Il existe un régime spécifique pour les dons d’argent au sein de la famille, avec une exonération dédiée. Il permet de transmettre jusqu’à 31 865 € tous les 15 ans, sous conditions : donateur de moins de 80 ans et bénéficiaire majeur ou émancipé. Ici, la règle est claire, mais elle demande de la rigueur.
La contrepartie, c’est le calendrier : il faut déclarer dans le mois qui suit le don. Cette déclaration n’est pas un détail administratif, c’est ce qui “verrouille” l’exonération et évite que la somme vienne grignoter d’autres marges plus tard. Bien géré, ce dispositif se combine avec l’abattement parent-enfant.
Enfin, ne mélangez pas les sujets : fiscalité et succession ne suivent pas toujours la même logique. Même déclaré, un don peut devoir être rapporté au partage entre héritiers, sauf mention explicite “hors part successorale”. Si votre objectif est d’aider sans donner, un prêt familial bien cadré, avec le bon formulaire au-delà de 5 000 €, peut parfois être plus adapté.
| Situation | Ce que cela implique pour vous |
|---|---|
| Présent d’usage (occasion + montant raisonnable) | Pas de déclaration, caractère apprécié à la date du cadeau, conservez une preuve de l’événement |
| Don manuel (occasion floue ou somme jugée excessive) | Déclaration par le bénéficiaire, même si aucun droit n’est dû, impact possible sur les abattements pendant 15 ans |
| Don familial d’argent exonéré | Exonération jusqu’à 31 865 € sous conditions, déclaration dans le mois, sécurise la date et le régime |
Pour éviter les mauvaises surprises, gardez une méthode simple avant chaque versement :
- Associez toujours l’argent à une occasion identifiable (libellé de virement, message daté).
- Vérifiez que le montant reste cohérent avec votre patrimoine et vos revenus.
- Si la somme est importante, privilégiez une déclaration rapide pour figer la situation.
- Anticipez l’impact sur les abattements, surtout si d’autres transmissions sont prévues.
- En cas de doute entre “aide” et “don”, envisagez un prêt familial écrit.
faq
Comment savoir si une somme est “raisonnable” pour un présent d’usage ?
Il n’existe pas de plafond officiel : on regarde vos moyens au moment du cadeau (revenus, patrimoine) et l’importance de l’événement. Ce qui compte, c’est la cohérence globale et la capacité à expliquer l’intention.
Si je ne paie aucun impôt, dois-je quand même déclarer un don manuel ?
Oui, la déclaration peut être exigée même sans droits à payer. Elle sert à enregistrer le don et à suivre la consommation des abattements sur 15 ans.
Que faut-il conserver comme preuve en cas de contestation future ?
Un libellé explicite sur le virement, un message daté, une carte, un mail, toute pièce qui relie la somme à une occasion précise. Ces éléments sont utiles face au fisc et lors d’un partage successoral.

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.