

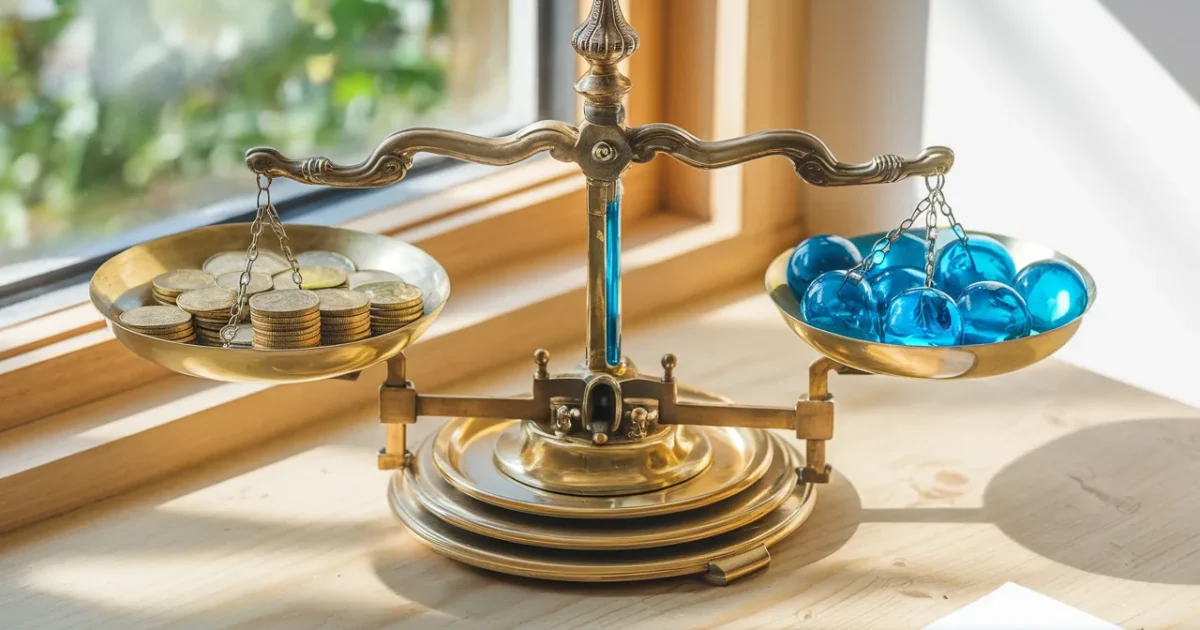
Le piège du “taux boosté” : ce que votre cerveau additionne trop vite
Une assurance vie mélange généralement deux poches : le fonds en euros et les unités de compte. Le fonds en euros offre une garantie du capital, avec un taux servi. Les unités de compte suivent les marchés, sans garantie, et leur performance peut être brillante ou décevante.
L’erreur fréquente consiste à croire que le taux boosté s’applique à 100 % de l’épargne. En réalité, il s’applique souvent à la part investie sur le fonds en euros, alors même que la bonification exige de placer une fraction en unités de compte. Votre rendement final devient une moyenne pondérée, pas un copier-coller du taux affiché.
- Affouage, comment payer vos stères de bois de chauffage moins cher dans votre commune - 23 October 2026
- Aidant familial, la solution qui peut coûter jusqu’à 1 000 euros de moins qu’un Ehpad par mois - 23 October 2026
- Livret à 6 % garanti par téléphone, la banque alerte sur l’arnaque et les bons réflexes à adopter - 22 October 2026
Les conditions cachées qui font basculer le gain… ou l’effacer
Un bonus n’arrive jamais “gratuitement”. Il est déclenché par des conditions écrites dans l’offre, parfois en bas de page, parfois dans les annexes. Ce sont ces lignes discrètes qui décident de ce que vous toucherez vraiment.
La première condition, souvent la plus lourde, porte sur la part minimale à investir en unités de compte. Si l’offre exige 30 %, 40 % ou 50 % en UC, vous acceptez mécaniquement une zone de risque. Et ce risque peut manger le bonus en un seul mouvement de marché.
Regardez aussi la période exacte de l’offre, la date de contrôle des conditions, et la règle en cas de rachat. Un bonus peut sauter si l’assureur vérifie l’allocation au 31 décembre et que vous avez arbitré entre-temps. Quand une règle reste floue, exigez une confirmation écrite avant le versement.
Pourquoi le bonus ne concerne qu’une partie de votre épargne
Le fonds en euros et les unités de compte ne jouent pas le même rôle. Le premier vise la stabilité, le second cherche de la performance au prix d’une volatilité. La bonification s’accroche au fonds en euros, car c’est là que l’assureur peut annoncer un taux “servi”.
Le déclencheur, lui, vous pousse vers les unités de compte. Résultat : vous avez un taux bonifié sur une fraction, et une performance incertaine sur l’autre. C’est exactement là que naît l’illusion d’un gain “doublé”, alors qu’il s’agit d’un montage à deux vitesses.
Un repère utile : distinguez le taux du fonds en euros du rendement global du contrat. Le premier est un taux sur une poche. Le second est la moyenne de toutes les poches, après prise en compte des variations des UC.
Refaire le calcul : la méthode simple qui remet les chiffres à leur place
Pour estimer ce que vous gagnez, raisonnez en poids. Si 70 % de votre versement est en fonds en euros et 30 % en UC, calculez séparément les deux résultats. Puis additionnez-les : vous obtenez un gain total et un rendement sur l’ensemble.
Exemple mental : un “3,6 % boosté” sur 70 % ne fait pas 3,6 % sur 100 %. Sur 70 %, cela donne 2,52 % “équivalent” avant même d’ajouter ou de retrancher la performance des UC. Si les UC font 0 %, votre rendement global reste bien en dessous du chiffre mis en avant.
Le point clé, c’est l’écart entre ce que vous imaginez et ce que le contrat calcule réellement. Cet écart crée des déceptions, parfois une colère sourde, quand l’épargnant réalise que le bonus n’a pas compensé une baisse des UC. Le calcul ne ment pas, mais l’affichage peut orienter votre perception.
Une histoire française qui arrive plus souvent qu’on ne le croit
À Marseille, Julien Martin, 41 ans environ, a versé 20 000 € sur une assurance vie “taux boosté” en pensant sécuriser un meilleur rendement. La condition imposait 40 % en unités de compte, et une baisse de marché a fait reculer cette poche d’environ 8 % sur l’année. Au final, son contrat affichait un résultat proche de 0 %, et il est passé de l’enthousiasme à une vraie méfiance.
“J’ai vu le taux boosté et j’ai cru que c’était le rendement de tout mon versement, je me suis senti piégé quand j’ai refait les comptes.”
Son cas illustre une mécanique simple : un bonus peut être réel, mais il ne neutralise pas un risque pris ailleurs. La performance des UC peut amplifier le gain, ou le réduire à néant. Le contrat ne se résume jamais à un seul chiffre.
Ce qui change tout, c’est de poser la bonne question avant de signer : “Sur quelle part exacte le taux s’applique-t-il, et que se passe-t-il si les UC baissent ?” Cette question, posée noir sur blanc, évite les mauvaises surprises. Elle remet le pouvoir du côté de l’épargnant.
Ce qu’il faut vérifier avant de verser : le filtre anti-déception
Avant un versement, vérifiez la durée du bonus et le taux qui s’appliquera ensuite. Un bonus limité à quelques mois peut sembler spectaculaire, puis retomber sur un taux standard pendant des années. Sur un horizon long, ce détail pèse lourd.
Regardez les frais : frais sur versement, frais de gestion, frais propres aux supports en unités de compte. Un bonus de taux peut être partiellement absorbé si les frais sont élevés. Le rendement affiché ne raconte jamais toute la facture.
Enfin, confrontez l’offre à votre besoin réel : épargne disponible, tolérance au risque, horizon de placement. Un taux bonifié n’a de sens que s’il s’insère dans une stratégie cohérente. Sinon, il devient un chiffre séduisant qui vous fait prendre un risque non désiré. Et si vous hésitez entre plusieurs enveloppes, la comparaison des placements quand on épargne pour un enfant aide à remettre rendement, risque et horizon dans le bon ordre.
| Ce que l’offre met en avant | Ce qu’il faut calculer pour savoir ce que vous gagnez vraiment |
|---|---|
| Taux boosté du fonds en euros | Part exacte en fonds en euros × taux boosté, puis ajout de la performance des UC |
| Condition “X % en unités de compte” | Impact d’une UC à 0 %, à +5 % et à −10 % sur le rendement global |
| Bonus limité dans le temps | Rendement moyen sur votre durée de détention, pas sur la seule période du bonus |
| Rendement “du contrat” mis en avant | Vérifier s’il s’agit du taux du fonds en euros ou du rendement global du contrat |
Avant de signer, gardez cette checklist en tête :
- Identifier la part minimale imposée en unités de compte et accepter le risque en connaissance de cause.
- Vérifier si le bonus concerne uniquement les nouveaux versements ou l’encours total du contrat.
- Lire la date de contrôle des conditions et les règles en cas de rachat ou d’arbitrage.
- Comparer la durée du bonus avec votre horizon réel de placement.
- Recalculer le rendement global avec une hypothèse d’UC neutre et une hypothèse défavorable — c’est la même logique que pour les offres à taux boosté qui semblent imbattables mais changent après quelques mois.
faq
Un taux boosté de 4 % signifie-t-il que mon contrat fera 4 % sur l’année ?
Non, le plus souvent ce taux ne s’applique qu’à la part investie sur le fonds en euros. Le rendement final dépend de la répartition fonds en euros/UC et de la performance des unités de compte.
Pourquoi faut-il investir en unités de compte pour obtenir le bonus ?
Parce que l’assureur conditionne la bonification à une allocation plus “dynamique”, qui peut améliorer sa marge et orienter l’épargne vers des supports non garantis. Cela augmente votre potentiel de performance, mais introduit un risque de perte.
Comment estimer rapidement mon rendement global avant de verser ?
Calculez le gain du fonds en euros sur sa part, puis ajoutez le gain ou la perte estimée des unités de compte sur leur part. Divisez le total par le montant versé : vous obtenez un rendement global réaliste, loin de l’effet d’annonce.
Réagir à cet article
Soyez le premier à réagir. Modération avant publication.