

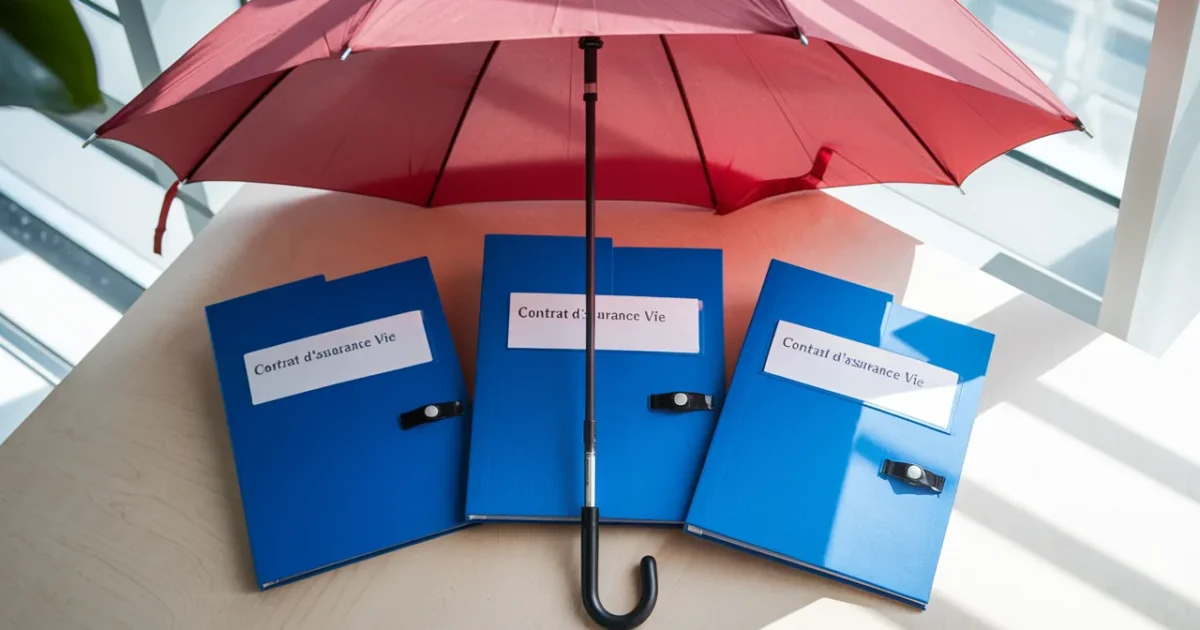
Ce qui se passe vraiment quand votre assureur vie vacille
Quand une compagnie commence à montrer des signes de fragilité, l’ACPR intervient en amont. Elle peut placer l’assureur sous surveillance et exiger un plan crédible pour redresser ses comptes. L’objectif est clair : protéger les assurés avant que la mécanique ne casse.
Si la situation se dégrade, le régulateur cherche une sortie ordonnée plutôt qu’un choc brutal. Dans la majorité des scénarios, il organise le transfert des contrats vers un autre assureur. Ce réflexe de “reprise” explique pourquoi les défaillances restent rares et souvent invisibles pour le grand public.
- Frais de courtage immobilier, l’ACPR rappelle de ne rien payer avant le déblocage du prêt - 2 October 2026
- Découvert bancaire depuis 3 mois, votre banque doit proposer une offre sous 30 jours - 2 October 2026
- Courses en octobre, paiement en décembre : Leclerc et Intermarché relancent les chèques différés - 2 October 2026
Les mesures qui vous surprennent : retraits ralentis, arbitrages gelés
Le risque le plus concret, à court terme, n’est pas la perte immédiate de votre capital. C’est l’accès à votre argent qui peut se tendre. Un assureur en difficulté peut être contraint de freiner certains mouvements sur les contrats.
Le régulateur peut imposer des mesures conservatoires : suspendre, retarder ou limiter les rachats, donc vos retraits. Les arbitrages entre supports peuvent subir le même sort, tout comme les avances sur contrat. Sur le papier, votre épargne existe toujours, mais elle devient moins “mobilisable”.
Dans des circonstances exceptionnelles, une limitation temporaire peut même s’appliquer à une partie du marché. Le Haut Conseil de stabilité financière dispose d’un levier pour encadrer les rachats sur une période courte, afin d’éviter une panique. Cette perspective rappelle une chose : l’assurance vie est une enveloppe d’épargne, pas un compte courant.
Transfert ou liquidation : le scénario le plus fréquent n’est pas celui que vous imaginez
Quand la reprise est possible, vos droits suivent votre contrat vers le nouvel assureur. C’est souvent la voie privilégiée, car elle évite une liquidation longue et anxiogène. Vous restez assuré, avec un interlocuteur différent.
Si aucun repreneur ne couvre l’intégralité de vos droits, le FGAP intervient pour combler l’écart. Et s’il n’y a pas de repreneur, le FGAP complète ce que la liquidation parvient à restituer. Dans les deux cas, la protection existe, mais elle a un plafond.
À Nantes, Julien Martin, 41 ans environ, a vécu une frayeur après une rumeur persistante sur la solidité d’un assureur distribué par sa banque : il avait 82 000 € sur son contrat et a compris qu’une partie pouvait dépasser la garantie. Il a passé une soirée à ressortir ses conditions particulières, puis a réorganisé ses versements le mois suivant pour réduire l’exposition au-delà du seuil. La tension est retombée quand il a vu noir sur blanc le nom de la compagnie porteuse et le mécanisme de reprise.
« Je croyais que tout était garanti parce que c’était vendu en agence, puis j’ai compris que le plafond dépendait de la compagnie, pas de l’enseigne. »
Le montant garanti : 70 000 €… mais pas forcément ce que vous récupérez au total
La garantie du FGAP est plafonnée à 70 000 € par personne et par compagnie, tous contrats confondus. Ce chiffre frappe, parce qu’il donne l’impression d’une frontière nette. En réalité, il encadre l’intervention du fonds, pas la totalité de ce que vous pourriez récupérer.
Si la liquidation de l’assureur permet de vendre suffisamment d’actifs, vous récupérez d’abord cette part. Le FGAP intervient ensuite en complément, jusqu’au plafond. Au-delà, la somme n’est pas automatiquement perdue : elle dépend de ce que la liquidation réussit à rembourser.
Cas particulier : certaines rentes bénéficient d’un plafond plus élevé. La limite peut monter à 90 000 € pour des rentes liées à l’incapacité, l’invalidité ou issues d’une assurance décès. Le calcul se fait à partir de la valeur de rachat au moment où le contrat prend fin.
Les 3 pièges qui font varier votre plafond : multi-contrats, couple, assureur étranger
Premier piège : croire qu’un contrat = un plafond. En réalité, le plafond se calcule par personne et par compagnie. Trois contrats chez le même assureur partagent donc un seul et même plafond de 70 000 €.
Deuxième piège : ignorer l’effet “couple”. Un contrat souscrit à deux peut ouvrir droit à deux plafonds, soit jusqu’à 140 000 €, car chaque co-souscripteur compte séparément. Ce point change la lecture du risque, surtout pour les patrimoines familiaux.
Troisième piège : confondre marque commerciale et compagnie porteuse, ou négliger le pays d’agrément. Une banque peut distribuer plusieurs assureurs, et deux marques différentes peuvent appartenir à la même compagnie. Enfin, un assureur agréé hors de France dans l’Espace économique européen ne relève pas du FGAP français : la protection dépend alors du dispositif du pays d’origine.
Ce que vous pouvez vérifier dès maintenant, sans attendre une lettre recommandée
Vous n’avez pas besoin d’un signal d’alerte pour faire le point. Les informations utiles figurent déjà dans vos documents contractuels. Le bon réflexe consiste à raisonner en “compagnie porteuse”, pas en canal de souscription.
Commencez par repérer le nom juridique de l’assureur qui porte chaque contrat. Vérifiez ensuite où il est agréé, car cela détermine l’éventuelle couverture par le FGAP. Puis additionnez la valeur actuelle de vos contrats par compagnie, pas seulement vos versements historiques.
Si une partie de votre épargne dépasse le plafond, vous avez des options. Vous pouvez orienter les prochains versements vers une autre compagnie, afin de multiplier les plafonds. Pour déplacer l’existant, examinez les règles de rachat et les impacts fiscaux avant toute décision rapide — par exemple, en gardant en tête ce que permet l’abattement annuel après huit ans lors de retraits.
| Situation | Ce que cela change pour votre garantie |
|---|---|
| Plusieurs contrats chez la même compagnie | Un seul plafond : 70 000 € par personne pour l’ensemble |
| Contrat souscrit à deux | Deux plafonds possibles : jusqu’à 140 000 € si même compagnie |
| Assureur agréé hors de France dans l’EEE | Pas de FGAP français : la protection dépend du pays d’origine |
| Rente invalidité/incapacité ou issue d’une assurance décès | Plafond potentiellement porté à 90 000 € |
- Retrouvez sur chaque contrat le nom de la compagnie porteuse (pas la marque commerciale).
- Regroupez vos encours par compagnie pour voir si vous dépassez 70 000 €.
- Vérifiez l’agrément : France ou autre pays de l’EEE, l’impact n’est pas le même.
- Si vous dépassez le plafond, répartissez vos futurs versements sur plusieurs compagnies — et, si vous venez de recevoir une grosse somme, gardez en tête le cas particulier des dépôts temporairement mieux protégés après une vente immobilière.
faq
Si mon assureur vie fait faillite, vais-je perdre mon contrat immédiatement ?
Non. Avant une faillite, le régulateur tente d’organiser une reprise des contrats. Pendant cette phase, l’accès à votre épargne peut être temporairement limité.
Les 70 000 € garantis signifient-ils que tout ce qui dépasse est perdu ?
Non. Le plafond limite l’intervention du FGAP, pas le total récupérable. Vous récupérez d’abord ce que la liquidation ou le repreneur peut restituer, puis le fonds complète dans la limite du plafond.
Comment savoir si deux contrats dépendent de la même compagnie ?
Regardez les conditions particulières et la notice : elles mentionnent la compagnie d’assurance porteuse. Deux marques différentes peuvent renvoyer à la même société, ce qui ne crée pas deux plafonds.
Sources
- MALAKOFFHUMANIS.COM — Comprendre les garanties en assurance vie : sécurité et protection
- CORUM.FR — FGAP : comprendre le fonds de garantie des assurances de personnes
- ASSURANCEVIELUXEMBOURG.COM — Garantie assurance vie : FGAP, plafonds, faillite

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.