

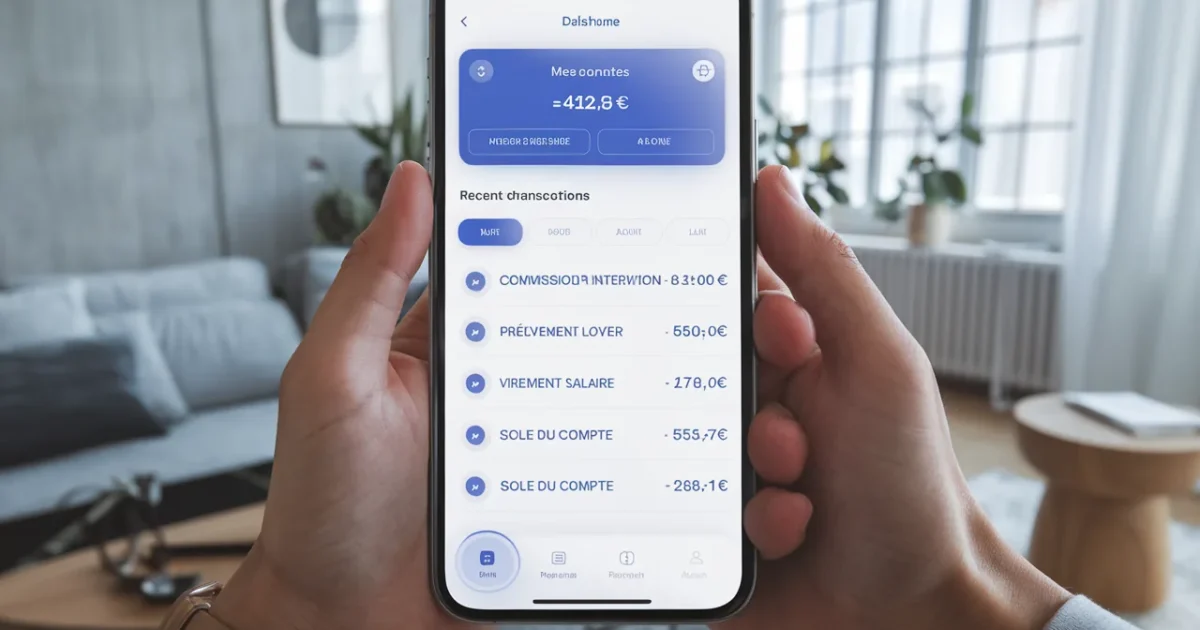
Quand le compte reste dans le rouge, la loi ne parle pas de « petit souci »
Le dépassement, c’est ce rouge toléré, parfois sans appel du conseiller, parfois avec des frais qui tombent en silence. Vous avez l’impression de respirer parce que les paiements passent. En réalité, votre situation bascule dans un cadre juridique précis.
Et ce cadre prévoit une étape clé : si ce dépassement dure, la banque ne peut pas rester spectatrice. À partir d’un certain délai, elle doit sortir du flou et vous proposer une solution encadrée.
- Parent en Ehpad, vous déduisez la facture payée et baissez votre impôt en 2026 - 1 October 2026
- Taxe foncière 2026, 5 astuces pour réduire la facture dès la prochaine échéance - 1 October 2026
- Plus-value immobilière, comment la ramener à 0 € en vendant avant d’acheter sa résidence principale - 1 October 2026
Ce point est souvent ignoré parce qu’on confond « découvert autorisé » et « dépassement ». Pourtant, ce sont deux notions distinctes, avec des conséquences très concrètes sur les frais et sur vos droits.
Le cap des 3 mois : ce que la banque doit déclencher sans attendre
Quand un dépassement se prolonge au-delà de 3 mois, la banque doit vous proposer sans délai une autre opération de crédit. L’idée n’est pas de vous « punir », mais de remplacer une dette bancale par un crédit à la consommation, avec des règles claires.
Cette proposition ressemble à un basculement : on passe d’un compte qui dérive à un financement amortissable, remboursé par échéances. Le découvert n’est plus un puits sans fond. Vous obtenez un calendrier, un coût total, et des informations normalisées.
Attention, l’obligation vise le dépassement, pas forcément un découvert autorisé utilisé dans sa limite. Si votre convention de compte prévoit une durée maximale d’utilisation du découvert, c’est ce document qui devient votre boussole. Relisez-le, même si c’est fastidieux.
Un autre point peut peser : le crédit à la consommation encadre des montants dans une fourchette donnée. Pour des sommes très faibles, l’application pratique peut devenir plus incertaine, ce qui rend la preuve du dépassement et sa durée encore plus importante.
Avant les 3 mois, un signal obligatoire dès le premier mois si le dépassement est important
La banque n’est pas censée attendre trois mois en laissant les frais s’accumuler sans vous alerter. Si le dépassement est jugé significatif et dure plus d’un mois, elle doit vous informer par écrit. Ce message doit mentionner le montant concerné, le taux appliqué et les frais.
Ce courrier n’est pas forcément une lettre papier. Un e-mail ou un document dans l’espace client peut suffire, à condition que vous puissiez le conserver et le relire. Dans les faits, beaucoup de clients ne repèrent pas ces documents, noyés dans les notifications.
Le mot « significatif » n’est pas chiffré de façon simple dans les textes grand public. Résultat : certaines banques communiquent tôt, d’autres tard. Pour vous, le réflexe utile consiste à garder des traces : relevés, captures, messages sécurisés.
Le calendrier devient alors lisible : le dépassement démarre, un point d’information peut tomber à 1 mois, puis une proposition de crédit doit arriver à 3 mois. Sans ces étapes, la banque s’expose à une sanction sur ce qu’elle peut vous facturer.
Les frais qui s’empilent : agios, commissions, plafonds et zones de friction
Un dépassement coûte cher parce qu’il mélange intérêts et frais d’incidents. Les agios correspondent aux intérêts calculés sur la somme et la durée. Dans l’esprit, cela fonctionne comme un taux annuel ramené au nombre de jours où votre compte reste débiteur — et si vous voulez mettre des chiffres concrets sur l’addition, notre décryptage sur le coût réel d’un petit découvert et les moyens de le freiner aide à se repérer.
À côté, les commissions d’intervention tombent opération par opération, quand la banque laisse passer un paiement malgré un solde insuffisant. Elles sont plafonnées : 8 € par opération et 80 € par mois dans le régime général. Certains profils peuvent bénéficier de plafonds plus bas via des dispositifs dédiés.
Vous avez donc deux leviers à surveiller : le taux (et sa conformité au plafond légal applicable) et le volume d’opérations facturées. Un seul mois chargé en paiements peut faire très mal. Et quand cela dure, l’addition devient émotionnellement épuisante, parce que vous avez l’impression de payer pour survivre.
C’est précisément pour éviter que le dépassement devienne une situation permanente que la loi impose le passage à un crédit encadré. Un découvert qui s’éternise n’est pas qu’un inconfort : c’est un risque budgétaire qui s’accélère.
L’offre de crédit : encadrée, vérifiée, et vous restez libre de dire non
La proposition faite après trois mois prend la forme d’un crédit amortissable. Autrement dit, vous remboursez selon des mensualités. Ce n’est plus votre solde qui dicte la dette au jour le jour.
Avant de vous l’accorder, la banque doit vérifier votre solvabilité. Elle peut consulter des fichiers liés aux incidents de remboursement. Cette étape peut frustrer, parce que vous avez l’impression qu’on vous tend une bouée, puis qu’on vérifie si vous méritez de la saisir.
L’offre doit être écrite et rester valable un temps minimal. Après acceptation, un délai de rétractation existe. Ces garde-fous sont importants : ils vous redonnent du contrôle, là où le découvert vous enferme souvent dans l’urgence.
Vous pouvez refuser l’offre. Refuser ne fait pas disparaître la dette, et la banque peut demander le remboursement du capital. Le texte impose la proposition, pas l’acceptation, ce qui explique pourquoi il faut préparer sa décision avant que le courrier arrive.
Si la banque ne propose rien, elle perd des droits sur les frais : le point qui change le rapport de force
Si aucune offre n’est faite à l’issue des trois mois, ou si l’information écrite à un mois n’a pas été envoyée quand elle aurait dû l’être, la banque peut perdre le droit de réclamer les intérêts et frais liés à ce dépassement. Sur une longue période, cela peut représenter une somme non négligeable.
Il y a une limite essentielle : le capital reste dû. La sanction vise surtout ce qui a été facturé autour du dépassement. Et les textes ne décrivent pas toujours de manière intuitive la période exacte couverte, ce qui rend la discussion parfois technique.
Clairement, cela ne veut pas dire « tout est annulé ». Cela veut dire que votre banque ne peut pas se contenter de laisser courir, puis de vous présenter la facture complète comme si de rien n’était. Le manquement peut se retourner contre elle — et quand une banque coupe ou modifie un découvert sans prévenir, les recours détaillés par la Banque de France permettent souvent de réagir vite.
Camille Martin, 36 ans, à Toulouse, a vu son compte rester à -920 € pendant un peu plus de trois mois après une dépense imprévue, alors que son découvert autorisé plafonnait à 400 €. Elle a estimé que la part en dépassement tournait autour de 520 €, et les frais cumulés dépassaient 40 € sur la période, ce qui l’a mise en colère et l’a poussée à réclamer des explications par écrit.
« J’avais l’impression d’être punie chaque semaine, alors que personne ne m’avait proposé de solution claire. »
| Étape | Ce que la banque doit faire (et ce que vous devez vérifier) |
|---|---|
| Dès le début du dépassement | Identifier si vous dépassez un découvert autorisé ou si vous êtes en rouge sans autorisation |
| Après 1 mois (si dépassement « significatif ») | Envoi d’une information écrite : montant, taux débiteur, frais applicables |
| Après 3 mois | Proposition d’un crédit à la consommation pour remplacer le dépassement |
| Si la banque ne respecte pas ces obligations | Perte possible du droit à facturer intérêts et frais liés au dépassement, tout en gardant le capital dû |
Pour reprendre la main, voici les actions simples qui font souvent la différence :
- Rassembler les relevés sur la période et repérer la date de début du dépassement
- Vérifier le montant du découvert autorisé et la durée prévue dans la convention de compte
- Retrouver toute notification écrite à 1 mois (courrier, e-mail, document en espace client)
- Demander à la banque, par écrit, si une offre de crédit a été émise après 3 mois
- Contrôler les commissions d’intervention facturées et leurs plafonds mensuels
faq
Quelle différence entre découvert autorisé et dépassement ?
Le découvert autorisé est prévu au contrat, avec un montant défini. Le dépassement correspond au rouge toléré au-delà de ce montant, ou à un compte négatif sans autorisation préalable.
Que se passe-t-il si je refuse le crédit proposé après 3 mois ?
Vous avez le droit de refuser. La dette ne disparaît pas pour autant : la banque peut exiger le remboursement du capital, mais l’obligation de proposer une solution reste à sa charge.
Si la banque oublie de me faire l’offre, puis-je faire annuler tout ce que je dois ?
Non. Le capital reste dû. En revanche, la banque peut perdre le droit de réclamer les intérêts et frais liés au dépassement si elle n’a pas respecté ses obligations d’information et de proposition.
Sources
- PIERRE-AVOCAT-DROIT-BANCAIRE.FR — Découvert bancaire de plus de 30 jours : droits, frais abusifs et recours
- BANQUE-FRANCE.FR — Être à découvert | Banque de France
- SERVICE-PUBLIC.GOUV.FR — Autorisation de découvert bancaire | Service Public

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.