

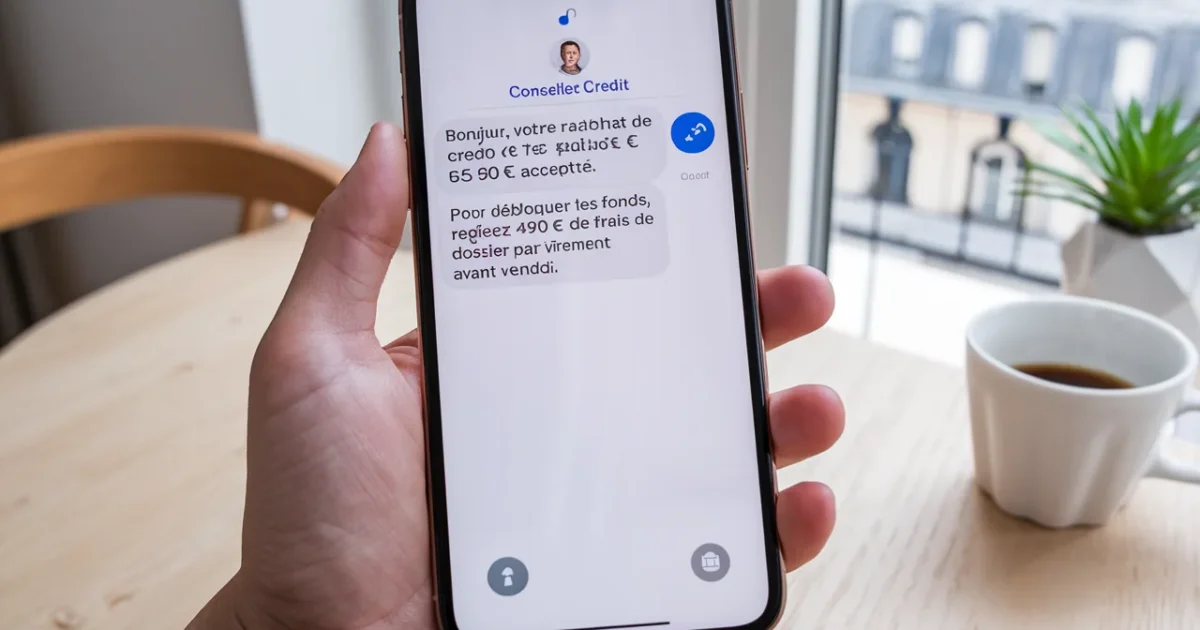
Pourquoi la facture arrive trop tôt et pourquoi ça doit vous alerter
Le problème n’est pas de rémunérer un intermédiaire. Le problème, c’est de payer alors que l’argent n’a pas encore été versé. Tant que les fonds ne sont pas débloqués, votre achat peut encore dérailler.
Une vente qui capote, un refus final, un retard de signature chez le notaire : tout arrive. Et si vous avez déjà payé, vous vous retrouvez à courir après un remboursement. Cette tension est évitable, à condition de connaître la règle et de la tenir.
- Découvert bancaire depuis 3 mois, votre banque doit proposer une offre sous 30 jours - 2 October 2026
- Courses en octobre, paiement en décembre : Leclerc et Intermarché relancent les chèques différés - 2 October 2026
- Parent en Ehpad, vous déduisez la facture payée et baissez votre impôt en 2026 - 1 October 2026
En pratique, certains mélangent volontairement deux moments : l’accord sur le prix et le paiement. Vous pouvez accepter des honoraires, sans sortir un centime tout de suite. Cette nuance protège votre trésorerie, votre sérénité et votre marge de manœuvre.
Ce que la loi encadre vraiment : le paiement après le versement effectif des fonds
Le principe est simple : un courtier « classique » ne peut être payé qu’après le versement effectif des fonds. Ni la demande de prêt, ni l’accord de principe, ni même l’acceptation de l’offre ne déclenchent le droit d’encaisser.
Le texte vise large. Il concerne toute personne qui intervient, directement ou indirectement, pour obtenir un crédit. Et il interdit avant déblocage toute perception : provision, commission, frais de recherche, frais de démarches, frais de constitution de dossier, frais d’entremise.
Cette protection ne dépend pas du type de crédit. Elle couvre le crédit immobilier, le crédit à la consommation, le regroupement de crédits. Elle s’applique quel que soit le statut de l’intermédiaire : courtier mandaté par vous, mandataire d’une banque, sous-mandataire.
Un autre verrou existe : avant la remise des fonds, l’intermédiaire ne doit pas vous faire signer de billet à ordre ou de lettre de change pour sécuriser un paiement futur. Ces papiers ressemblent à une formalité, mais ils peuvent vous engager à payer même si le projet tombe à l’eau.
Signer une convention d’honoraires n’est pas payer : la frontière qui change tout
Votre courtier a le droit de cadrer son tarif dès le départ. Mieux : il doit formaliser ses conditions avant de commencer le travail, par écrit sur support durable. Un e-mail, un PDF, un document que vous conservez : l’idée est de figer clairement les règles du jeu.
Pour un crédit immobilier, il doit préciser s’il perçoit une rémunération de la banque. Il doit indiquer un montant ou une méthode de calcul. Ce point compte, car il révèle la nature de la relation et évite les zones grises.
Ce qui ne change pas, c’est la date d’encaissement. Même si la convention est signée au premier rendez-vous, le paiement par le client reste dû après le déblocage des fonds. La signature engage, mais elle ne justifie pas une sortie d’argent immédiate.
Camille Martin, 34 ans, à Lyon, pensait bien faire en réglant 1 900 € dès l’acceptation de l’offre, « pour être tranquille ». Trois jours avant l’acte, un document manquant a repoussé la vente et la banque a gelé le dossier ; elle a mis 6 semaines à récupérer la somme, avec une angoisse tenace à chaque relance.
« J’avais l’impression d’avoir tout sécurisé, et je me suis retrouvée à supplier pour récupérer mon propre argent. »
L’unique exception : le conseil indépendant en crédit immobilier
Il existe une dérogation qui brouille les cartes : le conseil indépendant en crédit immobilier. Dans ce cas précis, le professionnel peut être rémunéré par son client sans attendre le déblocage, car il ne se place pas dans une logique d’intermédiation rémunérée par la banque.
Cette exception reste strictement encadrée. Elle ne concerne que le crédit immobilier, pas le regroupement de crédits, pas le crédit conso. Et l’indépendance n’est pas un slogan : elle suppose d’analyser un nombre suffisant d’offres du marché et de ne recevoir aucune autre rémunération ni avantage économique.
Autrement dit, dès qu’un intermédiaire touche une commission d’une banque, il ne peut pas se présenter comme indépendant au sens strict. Dans ce cas, la règle générale revient : pas d’encaissement avant que les fonds soient réellement versés.
Avant de signer, posez une question directe : « Êtes-vous payé par une banque sur ce dossier ? » La réponse oriente tout le calendrier. Si le professionnel élude, reste flou, ou change de vocabulaire, considérez cela comme un signal d’alarme.
Ce que risque l’intermédiaire qui encaisse trop tôt et ce que vous pouvez faire
Encaisser avant le déblocage n’est pas une simple entorse commerciale. L’intermédiaire s’expose à 6 mois de prison et 7 500 € d’amende. Pour une société, l’amende peut être bien plus lourde.
Dans la vraie vie, votre levier est surtout pratique. Si on vous réclame un virement anticipé, vous pouvez refuser, rappeler la règle et exiger que la date de paiement soit alignée sur le déblocage. S’il y a déjà eu paiement, envoyez une réclamation écrite et conservez chaque preuve.
Vous pouvez signaler les faits à la DGCCRF, qui a compétence pour constater ce type d’infraction. Ce n’est pas une démarche « extrême » : c’est un recours normal quand une règle protectrice est contournée.
Enfin, vérifiez l’immatriculation de l’intermédiaire. Une recherche sur le registre ORIAS permet d’écarter des situations douteuses. Un professionnel transparent ne s’agace pas de ce contrôle, il le comprend.
Attention aux arnaques qui imitent le courtage : les signaux qui ne trompent pas
Le paiement anticipé ne vient pas seulement de pratiques discutables. Il peut révéler une fraude. Les faux prêteurs promettent des fonds très rapides, puis réclament des « frais de dossier » ou des « frais de déblocage » avant tout versement.
Autre scénario : le faux rachat de crédits. On vous fait souscrire de vrais crédits, puis on vous demande de renvoyer l’argent vers un prétendu compte séquestre. Le stress monte, la confusion s’installe, et vous perdez la trace des fonds.
Gardez une règle mentale : un prêt sérieux ne se « débloque » pas contre un paiement préalable à un inconnu. Un dossier peut générer des frais bancaires, oui, mais pas des virements urgents sous pression à une entité difficile à vérifier — et si votre projet tombe à l’eau, retenez aussi ce que la loi prévoit quand un dépôt tarde à revenir après un prêt refusé.
En cas de doute, prenez une pause. Vérifiez les registres, rappelez la banque via un numéro officiel, demandez tout par écrit. L’urgence est l’outil préféré des escrocs, pas un impératif technique.
| Situation | Ce qui est autorisé (et ce qui ne l’est pas) |
|---|---|
| Convention d’honoraires signée au démarrage | Autorisé : fixer les honoraires par écrit sur support durable, avant le travail |
| Demande de provision ou de « frais de dossier courtier » avant déblocage | Interdit pour un courtier classique : aucun encaissement avant versement effectif des fonds |
| Acceptation de l’offre de prêt | Ne déclenche pas le droit d’encaisser : le paiement attend le déblocage |
| Conseil indépendant en crédit immobilier | Exception possible : rémunération client envisageable avant déblocage si indépendance réelle |
| Pression pour signer un billet à ordre / lettre de change | Interdit avant remise des fonds : engagement écrit de payer proscrit à ce stade |
Avant de payer quoi que ce soit, gardez ces réflexes simples :
- Exigez que la date de paiement corresponde au déblocage des fonds, pas à l’acceptation de l’offre.
- Demandez noir sur blanc si le professionnel est rémunéré par la banque sur votre dossier.
- Refusez toute provision, tout « acompte », tout virement immédiat avant signature chez le notaire.
- Ne signez pas de billet à ordre ou de lettre de change pour « rassurer » l’intermédiaire.
- Vérifiez l’immatriculation sur ORIAS avant d’envoyer le moindre document sensible.
faq
Mon courtier peut-il me facturer des frais avant le déblocage si j’ai accepté l’offre de prêt ?
Non, l’acceptation de l’offre ne suffit pas : pour un courtier classique, l’encaissement intervient après le versement effectif des fonds — et rappelez-vous aussi ce que change le délai légal de 10 jours de réflexion sur une offre de prêt immobilier.
Si j’ai signé une convention d’honoraires, suis-je obligé de payer tout de suite ?
Signer fixe le montant et les conditions, mais ne change pas la date légale d’encaissement : vous payez après déblocage, sauf cas du conseil indépendant.
Que faire si j’ai déjà payé et que je pense que c’était trop tôt ?
Envoyez une réclamation écrite au courtier, gardez les preuves (mail, RIB, reçu), puis signalez la situation à la DGCCRF si le litige persiste.
Sources
- CIBFINANCE.FR — Alerte faux courtiers par l’ACPR et UFC QUE Choisir
- CFP-COURTAGE.FR — Frais de courtier : Le guide des frais de courtage immobilier
- MONEYVOX.FR — Courtier en crdit immobilier : avantages, cot et fonctionnement

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.