

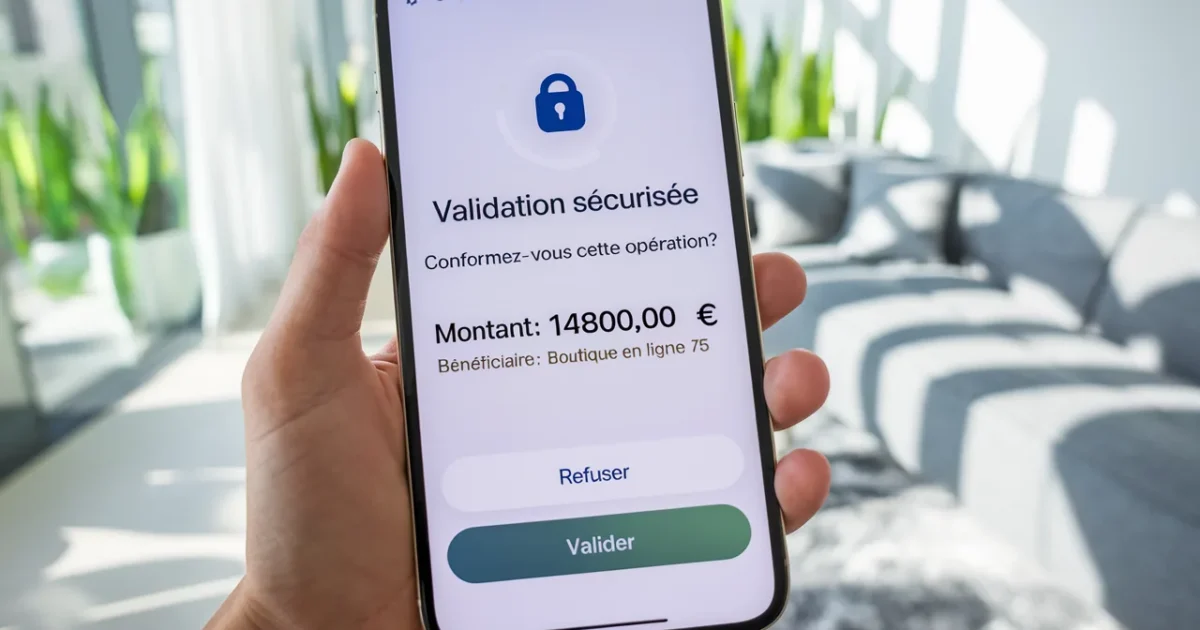
Le piège du “simple mot” sur votre écran
Le cœur de l’arnaque tient parfois à une nuance minuscule : l’écran peut parler de paiement alors que vous croyez refuser une opération. Dans la panique, beaucoup lisent en diagonale, surtout quand l’appelant vous guide pas à pas. Les escrocs comptent sur ce réflexe humain : obéir vite pour “sauver” son argent.
Cette validation n’est pas un détail technique. Elle peut être interprétée comme une confirmation volontaire, même si vous étiez manipulé. C’est précisément là que le débat commence quand vous demandez le remboursement à votre banque.
- Livret A plafonné à 22 950 €, après un retrait vous ne pouvez pas toujours recompléter le compte - 6 October 2026
- 8 Astuces pour chauffer sans radiateur et économiser jusqu’à 15 % sur la facture cet hiver - 5 October 2026
- Facture payée sur un faux RIB par mail, la Cour de cassation juge qu’elle reste due - 5 October 2026
Ce que change l’arrêt du 4 mars 2026
Dans une décision du 4 mars 2026, la Cour de cassation rappelle un point concret : le juge doit regarder ce que le client avait sous les yeux au moment de valider. Pas seulement le contexte de l’appel, pas seulement le ressenti. Le texte affiché à l’écran devient une pièce centrale.
Dans l’affaire, un client pensait annuler des opérations frauduleuses, puis découvre des débits réalisés à distance. Un premier tribunal avait condamné la banque à rembourser près de 4 000 euros. Motif : l’appel semblait crédible, venu du numéro de l’agence, pendant les horaires d’ouverture.
La Cour de cassation ne tranche pas définitivement sur la faute du client. Elle reproche surtout au tribunal de ne pas avoir vérifié un élément précis : le message de validation laissait-il deviner qu’il s’agissait d’un paiement et non d’une annulation. Si ce point est jugé révélateur, la suite peut être brutale pour la victime.
Numéro de l’agence affiché : pourquoi ce “signe de confiance” peut vous tromper
Voir s’afficher le numéro officiel de votre agence rassure. C’est même l’argument qui fait tomber les défenses : “Si c’est le bon numéro, c’est forcément la banque.” Sauf que l’usurpation d’identité téléphonique existe, et elle suffit à fabriquer une fausse évidence.
La Cour rappelle que ce seul indice ne peut pas, à lui seul, écarter une négligence grave. Le juge doit tenir compte d’autres éléments, dont le contenu exact de la demande de validation. Autrement dit : le numéro ne “blanchit” pas automatiquement la situation, ni dans un sens ni dans l’autre.
Ce point est dérangeant, parce qu’il renverse une intuition courante. Beaucoup de victimes pensent avoir “bien fait” en répondant à un numéro connu. Or, la question devient : qu’avez-vous validé exactement, et qu’est-ce que l’écran vous disait au moment critique.
Négligence grave : la frontière qui décide qui paie
En matière de paiements non autorisés, la protection du client n’est pas illimitée. Si une négligence grave est retenue, la banque peut refuser tout remboursement. Et la perte reste pour vous, même si vous avez été manipulé au téléphone.
Cette notion vise les comportements lourds : valider sans vérifier, communiquer des informations sensibles, ignorer un avertissement clair à l’écran. Le problème, c’est que la “gravité” se discute au cas par cas. Une phrase affichée dans l’appli peut devenir l’élément qui fait pencher la balance.
Dans l’affaire, le litige repart devant un autre tribunal, chargé de rejuger l’ensemble. L’issue n’est pas écrite d’avance. Mais le message de confirmation, lui, ne pourra plus être traité comme un détail secondaire.
Ce que la banque doit démontrer avant de refuser le remboursement
La charge de la preuve ne repose pas sur vos épaules. La banque doit établir que l’opération a été correctement authentifiée, enregistrée et comptabilisée. Si elle veut invoquer votre faute, elle doit apporter des éléments concrets, pas une impression.
Une validation dans l’application peut compter, mais elle ne suffit pas toujours à prouver que vous avez agi en connaissance de cause. Le juge doit apprécier le contexte, le parcours dans l’appli, les avertissements, la clarté des libellés. Un écran ambigu ne raconte pas la même histoire qu’un écran explicite.
Côté délais, le remboursement d’une opération contestée intervient en principe rapidement après votre signalement. La banque peut retarder si elle soupçonne une fraude de votre part et formalise ses raisons. Dans tous les cas, chaque échange écrit et chaque capture d’écran deviennent précieux.
Garder vos chances : les réflexes qui comptent quand un “conseiller” vous presse
Un escroc sait créer l’urgence : “Il faut agir maintenant.” Votre meilleure arme, c’est de ralentir. Lisez chaque mot affiché, surtout ceux qui décrivent la nature de l’action. Si l’écran parle de paiement, stop, même si on vous promet une annulation — c’est exactement le type de demande qui doit vous faire raccrocher, quand on vous pousse à “valider l’opération dans votre application bancaire”.
À Strasbourg, Julien Morel, la quarantaine, a reçu un appel “service fraude” pendant sa pause déjeuner. Guidé vers son appli, il a failli valider un ordre de 1 280 € avant de remarquer la mention “confirmer un paiement”. Il a raccroché, rappelé lui-même sa banque, et aucune somme n’a été débitée ; il a décrit ensuite un mélange de honte et de soulagement.
« J’ai vu le mot paiement au dernier moment, et là j’ai compris que je n’étais pas en train d’annuler quoi que ce soit. »
Si un débit apparaît, agissez vite : opposition si nécessaire, contestation par écrit, puis réclamation structurée. Conservez le message de confirmation et l’historique des opérations. Si la réponse de la banque ne vous satisfait pas, le médiateur bancaire reste une étape gratuite avant d’envisager le juge.
| Signal à l’écran pendant la validation | Ce que cela implique pour vous |
|---|---|
| Libellé clair “confirmer un paiement” | Risque fort que la banque invoque une validation ; vous devez contester et documenter la manipulation |
| Présence du montant et du bénéficiaire | Plus l’information est précise, plus on attend que vous repériez l’anomalie |
| Option explicite “refuser” ou “annuler” visible | Vous pouvez démontrer que vous aviez une alternative ; si vous avez validé, la discussion se durcit |
| Avertissement sur l’irrévocabilité | Un message net peut peser dans l’analyse d’une négligence grave |
Quelques actions simples augmentent vos chances de limiter la casse dès les premières secondes :
- Raccrocher et rappeler via un numéro vérifié (site officiel, courrier, carte bancaire).
- Ne jamais valider une opération dictée au téléphone, même “pour annuler”.
- Faire des captures d’écran du texte de validation et de l’historique des débits.
- Contester par écrit sans attendre, en décrivant précisément l’appel et le message affiché.
faq
Si j’ai validé dans l’appli, suis-je forcément considéré comme responsable ?
Non. La banque doit prouver l’authentification et, si elle invoque votre faute, apporter des éléments montrant une négligence grave. Le contenu exact de l’écran de confirmation et le contexte de manipulation comptent.
Le fait que le numéro affiché soit celui de mon agence me protège-t-il ?
Pas automatiquement. Un numéro peut être usurpé, et la justice peut exiger d’examiner ce que vous avez validé dans l’application, pas seulement l’apparence “officielle” de l’appel.
Que dois-je conserver pour contester efficacement un paiement non autorisé ?
Gardez le message de confirmation, les captures d’écran, les dates et heures, les montants, les bénéficiaires, et toutes les réponses écrites de la banque. Ces éléments pèsent lourd si le litige s’envenime — et si vous découvrez un mouvement que vous n’avez jamais autorisé, les premières démarches à enclencher peuvent changer l’issue.
Sources
- BAZACLE-SOLON.EU — Fraude bancaire par SMS : la Cour de cassation précise les contours de la responsabilité de la banque et du client • Bazacle & Solon
- CONSULTATION.AVOCAT.FR — Fraude au faux conseiller bancaire : la protection des clients professionnels | par Me Thomas GAURIAT
- CLEMENCE-REBOUX-AVOCAT.FR — ESCROQUERIE AU FAUX CONSEILLER BANCAIRE : SPOOFING TELEPHONIQUE – Clémence Reboux Avocat en droit Bancaire, droit immobilier et saisie immobilière à Nantes et dans tout le Grand Ouest

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.