

Quand le virement part au mauvais endroit, la dette ne disparaît pas
Le choc vient de là : votre virement a bien été exécuté, mais il est arrivé sur le compte d’un escroc. Et sur le plan juridique, cela peut ne rien changer à votre obligation initiale. Vous avez payé, pourtant vous devez encore.
La Cour de cassation l’a rappelé dans une décision du 17 juin 2026 : verser l’argent à un usurpateur ne suffit pas à éteindre la dette. Le créancier réel peut réclamer un second paiement. Cette règle concerne tout débiteur, entreprise comme particulier.
- Après 50 ans, le taux d’usure passe à 6,16 % et facilite l’accès au crédit immobilier - 5 October 2026
- Assurance vie de plus de 8 ans, changer d’assureur peut faire perdre l’avantage fiscal - 5 October 2026
- Un chèque peut rester bloqué jusqu’à 60 jours sur votre compte, comment réduire ce délai - 5 October 2026
Pourquoi la justice refuse l’argument du “créancier apparent”
Le code civil prévoit une protection quand vous payez de bonne foi une personne qui “avait l’air” d’être le bon créancier. C’est l’idée du créancier apparent : l’apparence peut, dans certains cas, sécuriser le paiement. Encore faut-il que l’apparence soit juridiquement recevable.
Dans ce type d’arnaque, l’escroc ne devient pas un créancier apparent. Il se contente d’imiter, de détourner, de manipuler. Pour les juges, l’usurpation d’identité ne crée pas une apparence légitime : lui verser l’argent ne règle pas la dette.
Le raisonnement est brutal mais clair : vous savez à qui vous deviez payer. Vous aviez un créancier identifié, une relation commerciale, un contrat, des factures antérieures. Le faux e-mail ne remplace pas cette réalité, même si l’adresse ne diffère que d’une lettre.
Le cas qui a tout déclenché : une facture à six chiffres, un mail presque parfait
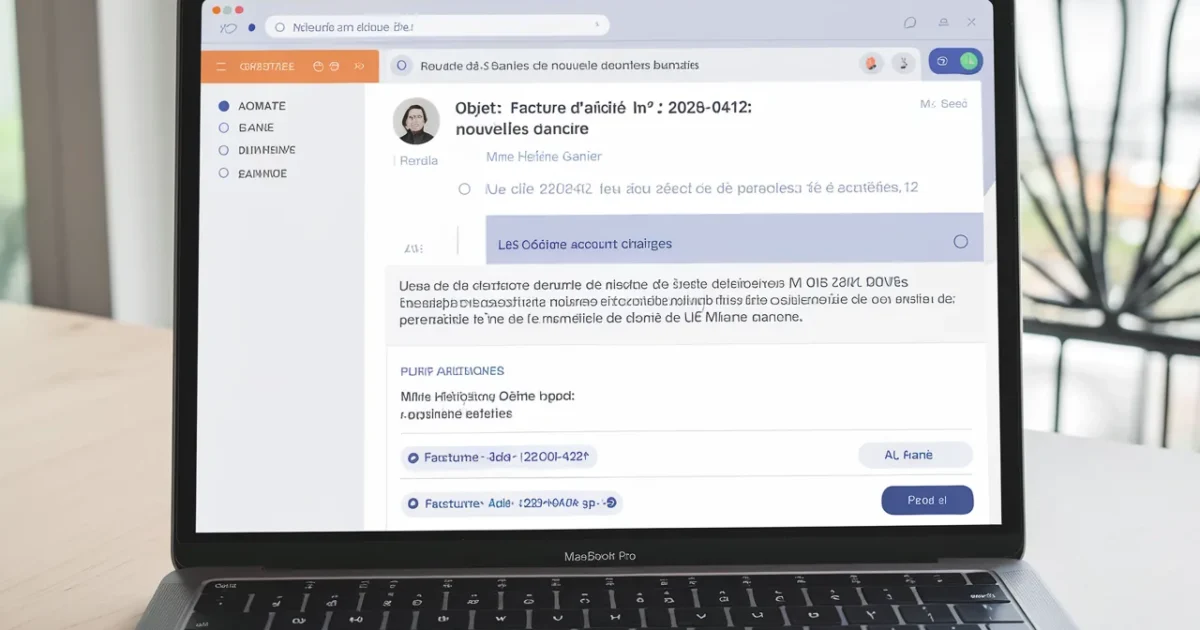
L’affaire à l’origine de cette position part d’une livraison de gazole pour un navire en escale à Marseille. Un intermédiaire reçoit un courriel très convaincant, avec facture et coordonnées bancaires. Le document semble cohérent, l’adresse ressemble à celle du vendeur.
Le montant, lui, ne laisse aucune place à l’erreur : 103 375,64 € sont virés sur l’IBAN communiqué. Sauf que ce compte n’est pas celui du vendeur. Le fournisseur, non payé, saisit la justice pour obtenir son dû.
Une cour d’appel avait d’abord estimé que l’acheteur pouvait croire, légitimement, payer le bon interlocuteur. La Cour de cassation a annulé cette analyse : l’acheteur connaissait son créancier, et l’escroc ne pouvait pas être qualifié de créancier apparent. Le dossier devra être rejugé, mais le principe est posé.
Particuliers : loyer, travaux, syndic… vous êtes concerné
Ce n’est pas une règle réservée aux litiges entre sociétés. Le paiement d’une dette obéit aux mêmes mécanismes, que vous régliez une facture professionnelle ou un loyer. La logique s’applique donc à la vie quotidienne : artisan, copropriété, agence immobilière, école privée.
Le code civil admet toutefois deux issues qui peuvent sauver un paiement fait au mauvais destinataire. Première possibilité : le créancier réel le ratifie, c’est-à-dire qu’il accepte le paiement a posteriori. Deuxième possibilité : il en a profité, par exemple si l’argent a réellement servi à le payer indirectement.
Mathieu, 36 ans, à Strasbourg, reçoit un “nouveau RIB” pour régler 1 240 € de travaux de plomberie. Il paie dans la journée, puis l’artisan le relance et menace de suspendre le chantier. Mathieu comprend qu’il a été piégé et lâche : “J’ai eu l’impression d’être prudent, et je me retrouve à devoir payer deux fois.”
“J’ai vu le mail, ça ressemblait à d’habitude, et j’ai validé… quand j’ai compris, j’avais la boule au ventre, 1 240 € envolés.”
Banque : pourquoi le remboursement n’est pas automatique
Votre banque exécute un virement sur la base des informations que vous lui fournissez. Si l’IBAN est celui saisi, l’opération est généralement considérée comme correctement exécutée. Résultat : un virement “réussi” peut être un drame financier.
Dans ce contexte, la banque doit surtout tenter de récupérer les fonds. Elle peut ensuite vous transmettre des informations utiles si vous engagez une action. Selon votre contrat, ces démarches peuvent être facturées, ce qui ajoute une couche d’amertume à la perte initiale.
Depuis le 9 octobre 2025, un contrôle s’est généralisé : la vérification de concordance entre le nom du bénéficiaire et le titulaire du compte — un garde-fou qui peut alerter sans forcément bloquer votre virement. Elle peut vous alerter, sans vous empêcher de valider. Ses limites restent réelles : si le nom “colle” au compte frauduleux, l’alerte peut ne jamais apparaître.
L’astuce simple avant de payer : le contre-appel qui change tout
Le réflexe le plus efficace n’est pas technique, il est humain : rappeler votre créancier sur un numéro déjà connu. Celui du contrat, d’une ancienne facture, d’un site que vous avez déjà utilisé. Jamais le numéro indiqué dans l’e-mail reçu.
Ce contre-appel coupe la fraude avant qu’elle ne se referme. Il vous force à ralentir, à vérifier, à faire tomber le masque. Les escrocs misent sur l’urgence, la routine, la peur du retard de paiement.
Si vous avez déjà viré l’argent, chaque minute compte. Prévenez la banque, informez le vrai créancier par un canal sûr, portez plainte, conservez toutes les preuves — et si un “agent” vous pousse à valider une opération, gardez en tête la phrase typique qui doit vous faire raccrocher immédiatement. Et gardez en tête une réalité difficile : si le créancier vous réclame la somme, votre bonne foi ne suffit pas toujours à effacer la dette.
| Situation | Ce que cela implique pour vous |
|---|---|
| Vous payez sur un faux RIB envoyé par e-mail | Le paiement peut être jugé inopposable au vrai créancier : la facture reste due |
| Le créancier réel ratifie le paiement | La dette peut être considérée comme réglée, malgré l’erreur de destinataire |
| Votre banque a exécuté le virement vers l’IBAN saisi | Remboursement non automatique ; la banque tente surtout la récupération des fonds |
| Une alerte “nom/IBAN” apparaît | Vous pouvez valider quand même ; vous assumez alors le risque si vous insistez |
| Virement instantané | Exécution immédiate ; annulation quasi impossible, réaction urgente indispensable |
Avant tout premier paiement sur de nouvelles coordonnées bancaires, gardez ces réflexes simples :
- Comparer l’adresse e-mail de l’expéditeur caractère par caractère avec vos échanges habituels.
- Refuser tout changement de RIB sans confirmation par téléphone via un numéro déjà connu.
- Saisir le nom du bénéficiaire comme sur le contrat ou les anciennes factures, pas comme sur le nouveau RIB.
- Conserver immédiatement e-mail, pièces jointes et preuve du virement si un doute apparaît.
faq
J’ai payé sur un faux RIB, le fournisseur peut-il vraiment me redemander la somme ?
Oui, si le paiement a été fait à un usurpateur, il peut ne pas éteindre la dette. Le créancier réel peut réclamer le paiement, même si vous avez déjà viré l’argent à l’escroc.
Ma banque est-elle obligée de me rembourser si j’ai validé le virement ?
En général non, car la banque a exécuté l’ordre tel que vous l’avez saisi. Elle doit surtout tenter de récupérer les fonds et peut vous fournir des éléments utiles pour agir ensuite.
Quel est le geste le plus sûr avant de payer un nouveau RIB reçu par mail ?
Faire un contre-appel : contacter le créancier via un numéro déjà connu (contrat, ancienne facture, site officiel). Sans cette confirmation, considérez le changement de RIB comme suspect.
Sources
- VILLAGE-JUSTICE.COM — Faux RIB : la Cour de cassation sonne le glas du « créancier apparent ». Par Arnaud Lucien, Avocat.
- BLOG.LANDOT-AVOCATS.NET — FRAUDES AUX RIB ET ADMINISTRATIONS (VIDEO et article)
- INSTAGRAM.COM — Fraude au RIB : la Cour de cassation ferme la porte à l’équité au …

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.