

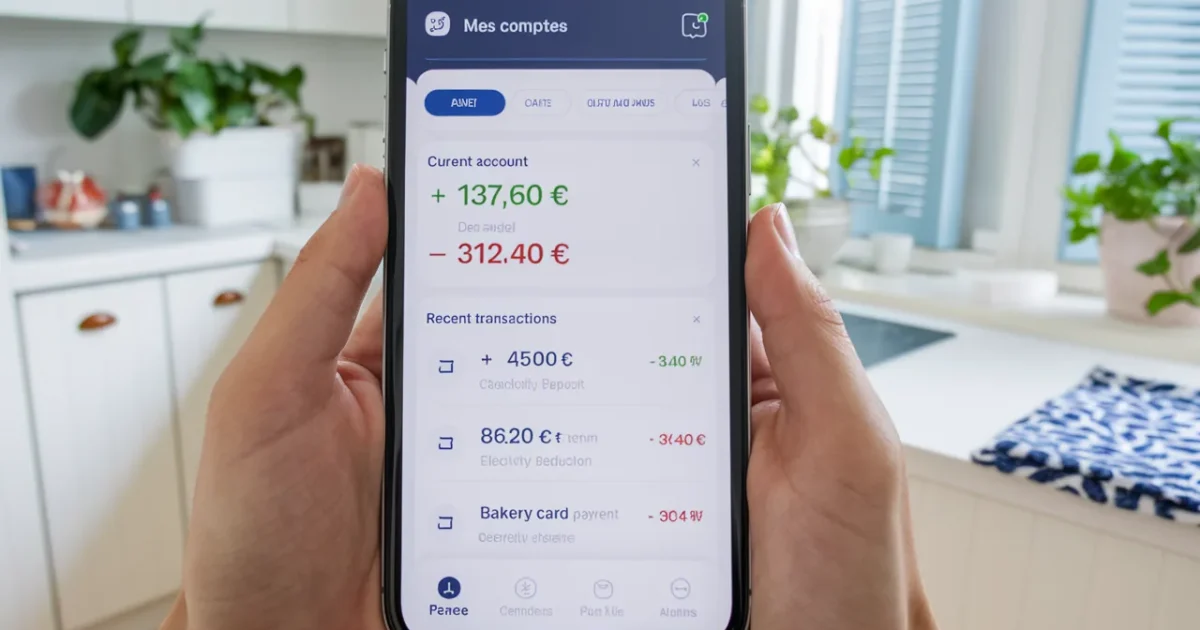
Pourquoi un chèque “crédité” ne signifie pas “argent utilisable”
La confusion vient d’un détail technique : la date de valeur. Elle sert au calcul des intérêts, pas à t’autoriser un retrait ou un paiement. Résultat : ton solde “comptable” grimpe, mais ton solde “disponible” reste inchangé.
Tant que la banque n’a pas la certitude que le chèque sera honoré, elle se protège. Elle attend la confirmation côté banque de l’émetteur. Pendant ce laps de temps, tu peux te retrouver avec un compte qui “a l’air” créditeur, sans pouvoir régler une facture.
Le délai d’encaissement : une zone grise que la plupart des clients ignorent
Le dépôt déclenche un processus d’encaissement, avec des contrôles et des échanges entre banques. C’est là que se joue la disponibilité réelle. Et c’est là que ton quotidien peut se compliquer.
La réglementation encadre surtout la date de valeur, pas la mise à disposition effective. Cette nuance change tout quand tu comptes sur ce chèque pour passer un cap. La banque peut donc décider de ne pas t’avancer l’argent.
Dans les cas les plus prudents, l’attente peut grimper jusqu’à 60 jours. Ce maximum reste rare, mais il existe. Il dépend de la perception du risque : profil du client, montant, historique, signaux de fraude.
Pourquoi les banques bloquent : fraude, oppositions et chèques “à risque”
Le chèque reste un moyen de paiement fragile. Vol de chéquier, falsification, signature imitée, opposition tardive : les scénarios existent — et les arnaques au chéquier envoyées par courrier montrent à quel point le risque est concret. Et quand le chèque revient impayé, la banque doit récupérer l’argent.
Ce blocage n’est pas un jugement moral, c’est un mécanisme de sécurité. La banque évalue la probabilité qu’elle doive annuler l’opération. Si elle estime le risque élevé, elle retarde l’accès aux fonds.
La décision peut être silencieuse. Un simple message dans ton espace client peut suffire, parfois une mention “fonds indisponibles”. Si tu ne surveilles pas, tu peux croire que tout est réglé… jusqu’au premier paiement refusé.
Découvert autorisé : le moment où l’attente commence à coûter cher
Si tu restes dans ton découvert autorisé, la mécanique est moins violente. Tu paies surtout des intérêts débiteurs. L’angoisse monte quand une opération te fait dépasser la limite, ou si tu n’as aucune autorisation.
Là, chaque prélèvement devient un test. La banque peut rejeter l’opération, ou la payer en te facturant une intervention. Et dans les deux cas, tu subis la conséquence d’un argent “présent” mais inutilisable.
À Rennes, Claire, 34 ans, pensait respirer après un chèque de 480 € affiché sur son compte alors qu’elle était à -260 €. Trois jours plus tard, un prélèvement de 70 € a été refusé et elle a payé 20 € de frais, ce qui l’a laissée “sonnée” et méfiante face à son appli bancaire.
“Je voyais le crédit, je croyais que c’était bon… et pourtant j’ai quand même pris des frais.”
Deux solutions qui évitent l’attente : espèces et virement instantané
Si tu dois renflouer ton compte sans délai, il existe des options plus directes que le chèque. Elles évitent le tunnel d’encaissement. Et elles réduisent le risque de te faire piéger par un solde trompeur.
Les espèces déposées au guichet sont, en pratique, disponibles immédiatement après réception par la banque. C’est simple, mais il faut pouvoir se déplacer et rester dans les règles de dépôt. Pour un dépannage rapide, c’est souvent la voie la plus nette.
L’autre arme, c’est le virement instantané. Il arrive en quelques secondes, même le soir ou le week-end. Pour un remboursement, une aide familiale, ou un paiement entre proches, c’est souvent la solution la plus fiable quand tu joues contre la montre — même si les virements peuvent aussi être bloqués dans certains cas.
Les réflexes qui te protègent avant de compter sur un chèque
Le bon réflexe, c’est d’anticiper le pire : “Et si la somme restait bloquée ?”. Tu évites ainsi de programmer des paiements qui se fracassent sur un solde disponible trop bas. Cette prudence te rend la main.
Commence par vérifier ce que prévoit ta convention de compte. Certaines banques détaillent leurs règles d’avance, d’autres restent vagues. Dans tous les cas, ce texte donne une idée de la logique appliquée.
Surveille ton espace client après le dépôt. Si un prélèvement important approche, contacte ta banque avant l’échéance. Une avance sur chèque peut parfois être accordée, mais elle reste une décision au cas par cas.
| Situation | Ce que tu peux réellement faire |
|---|---|
| Chèque crédité avec fonds “indisponibles” | Paiements et retraits limités au solde disponible, risque de refus si tu comptes sur le chèque |
| Dans le découvert autorisé pendant l’attente | Pas de frais d’incident, seulement des intérêts débiteurs selon ton contrat |
| Dépassement du découvert autorisé | Risque de rejet (frais plafonnés) ou paiement avec facturation d’intervention selon la banque |
| Espèces déposées au guichet | Utilisation immédiate après réception par la banque, sans délai d’encaissement |
| Virement instantané | Fonds utilisables quasi tout de suite, 24/7, pratique pour éviter les blocages |
Pour éviter de te faire surprendre quand un chèque apparaît sur ton compte, garde ces réflexes simples en tête :
- Vérifie la mention “disponible” ou “indisponible” sur l’opération après le dépôt.
- Décale si possible les gros prélèvements de quelques jours quand tu es limite.
- Privilégie un virement instantané quand tu as besoin d’un crédit utilisable immédiatement.
- Appelle ta banque si une échéance tombe pendant l’encaissement et que le risque de dépassement est réel.
faq
Pourquoi ma banque affiche le chèque sur mon compte mais refuse que je l’utilise ?
Parce que l’affichage correspond souvent à l’inscription comptable et à la date de valeur, pas à la mise à disposition. Tant que l’encaissement n’est pas confirmé, la banque peut bloquer l’usage des fonds.
Combien de temps un chèque peut-il rester inutilisable ?
Dans des cas rares, l’indisponibilité peut aller jusqu’à 60 jours. Le délai dépend des contrôles, du risque perçu et des procédures entre banques.
Que faire si un prélèvement arrive pendant que le chèque est bloqué ?
Vérifie ton solde disponible, contacte ta banque avant l’échéance, et tente de sécuriser la situation avec un virement instantané ou un apport en espèces si c’est possible.
Sources
- COMPTABILITE-GESTION.COM — Déblocage compte bancaire : délais et procédure
- BANQUE-FRANCE.FR — Le chèque
- PENNYLANE.COM — Chèque : quel délai pour l’encaisser ? | Pennylane

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.