

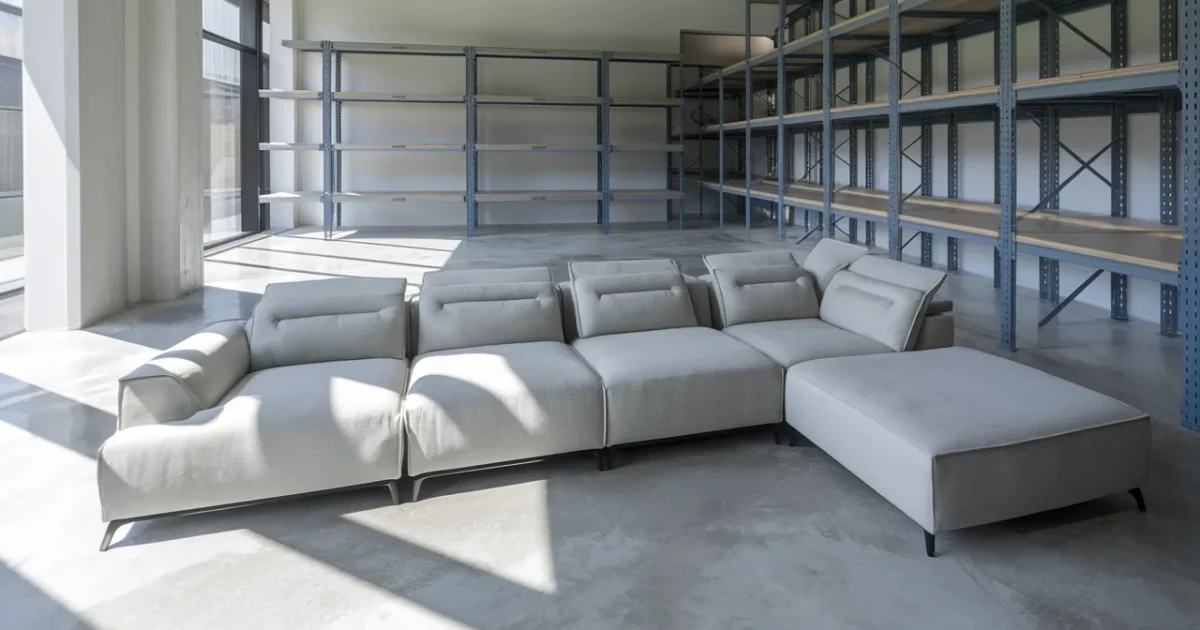
La promesse du “tout doit partir” qui piège en quelques secondes
Des faux sites se faisant passer pour Alinea ou Minelli ont été repérés avec des offres choc, comme un canapé d’angle affiché à 179 € ou des escarpins à 24 €. Le piège fonctionne parce qu’il s’appuie sur une réalité : certaines enseignes ont déjà fermé des boutiques ou suspendu les commandes en ligne. Les escrocs exploitent ce contexte pour rendre le scénario crédible.
Le détail qui fait basculer, c’est souvent l’URL. Elle “ressemble” à la bonne, avec un mot en plus, un tiret, une extension inhabituelle. Avant même de penser au panier, le réflexe le plus sûr reste de contrôler l’adresse exacte affichée dans votre navigateur.
- Fenêtres mal isolées, 5 astuces à moins de 20 € pour réduire la facture avant l’hiver - 19 October 2026
- Livret A d’un mineur, quand les parents peuvent retirer l’argent selon la loi française - 19 October 2026
- Propriétaires retraités, 2 solutions pour toucher de l’argent via sa maison sans déménager - 19 October 2026
Les signaux faibles qui trahissent un faux site de liquidation
Un prix trop beau n’est pas une preuve, c’est un indice. Quand un produit volumineux est bradé à un tarif dérisoire, l’objectif n’est pas de vendre, mais de vous faire payer vite. Le sentiment d’urgence est fabriqué pour vous empêcher de vérifier.
Certains éléments reviennent souvent : bandeaux “fermeture de la boutique”, livraison offerte dès un montant faible, compte à rebours, stock prétendument limité. Le site peut afficher des mentions légales approximatives ou difficiles à trouver. Il peut surtout pousser à finaliser le paiement avant toute prise de recul.
Le contexte des enseignes sert de carburant à l’arnaque. Quand un site officiel annonce une pause, une relance future ou une suspension des commandes, les fraudeurs s’engouffrent dans la brèche. Résultat : vous croyez acheter “pendant la liquidation”, alors que la vraie marque ne vend tout simplement pas.
Pourquoi un achat validé peut ne pas être remboursé par votre banque
Le point qui surprend le plus, c’est celui-ci : si vous validez un paiement avec le code reçu de votre banque, l’opération est généralement considérée comme autorisée — et il suffit parfois d’une validation dans l’appli pour que la banque soit considérée dégagée. Même si le site est frauduleux, vous avez donné votre accord au moment du paiement. Dans ce cas, la banque n’a pas l’obligation automatique de vous recréditer.
Le droit fait une différence nette entre une escroquerie commerciale et une opération bancaire non autorisée. Le remboursement rapide vise surtout les paiements que vous n’avez pas consentis. Quand vous saisissez le code d’authentification, vous confirmez l’ordre de paiement.
Cela ne veut pas dire que tout est perdu. Certaines banques peuvent tenter une contestation via le réseau de carte pour “marchandise non reçue”. Cette démarche dépend du contrat et des règles internes, sans garantie de résultat ni délai ferme, et un refus reste possible.
Ce qui doit être remboursé : la frontière entre arnaque et débit non consenti
Après un passage sur un faux site, le vrai danger peut commencer ensuite. Si vos données de carte sont récupérées, des débits peuvent apparaître sans que vous n’ayez rien validé. Ces opérations-là relèvent du sans votre accord et doivent, en principe, être remboursées rapidement.
La règle pratique est simple : le paiement que vous avez confirmé par code peut rester à votre charge, tandis que les débits ultérieurs que vous n’avez pas approuvés doivent être recrédités. La banque peut refuser uniquement si elle soupçonne une fraude de votre part et formalise ce soupçon. Dans la majorité des cas, la rapidité de votre réaction pèsera lourd.
À Bordeaux, Julien Martin, 38 ans environ, a cru saisir une opportunité et a validé 189 € sur un site imitant une liquidation. Deux jours plus tard, il a vu apparaître un débit de 427 € qu’il n’avait jamais autorisé, puis a fait opposition immédiatement. Il raconte avoir eu “le ventre noué” en voyant la somme, avant d’être soulagé quand le débit non consenti a été annulé.
« Quand j’ai vu 427 € partir sans que je n’aie rien confirmé, j’ai compris que ce n’était plus une simple mauvaise affaire. »
Les gestes à faire tout de suite pour limiter la casse
Le premier réflexe, c’est l’opposition à la carte. Pas demain, pas “quand vous aurez le temps” : tout de suite, en appelant votre banque ou via l’application si elle le permet. L’objectif est de bloquer les tentatives suivantes, celles qui coûtent souvent le plus cher.
Ensuite, passez votre compte au peigne fin. Cherchez les opérations que vous ne reconnaissez pas, celles que vous n’avez jamais validées par code. Pour savoir quoi attendre côté délais et marges de refus, notre point sur les débits inconnus et le remboursement sous 24 h peut vous aider à cadrer la démarche.
Enfin, gardez des preuves. Captures d’écran, confirmation affichée, URL exacte, date, montant : ces éléments peuvent aider à contester, à signaler le site et à expliquer clairement la chronologie à votre banque. Plus votre dossier est précis, moins vous laissez de place au doute.
| Situation après un achat sur un faux site | Conséquence la plus probable |
|---|---|
| Paiement validé avec code bancaire sur le faux site | Opération souvent considérée autorisée : remboursement non automatique |
| Débit ultérieur réalisé sans validation ni consentement | Opération non autorisée : remboursement attendu au plus tard le prochain jour ouvrable |
| Opposition faite immédiatement après la découverte | Réduction du risque de nouveaux débits et du débat sur une éventuelle négligence |
| Signalement trop tardif d’un débit non reconnu | Risque de perdre le droit au remboursement si les délais sont dépassés |
- Faire opposition à la carte dès que le doute apparaît, avant toute autre démarche
- Noter l’URL exacte, la date, le montant et sauvegarder des captures d’écran
- Identifier les débits non reconnus et les signaler par écrit à la banque rapidement
- Demander, sans présumer du résultat, si une contestation “non livraison” est possible
- Signaler le site frauduleux sur les plateformes officielles de signalement
faq
J’ai validé le paiement avec le code de ma banque : suis-je forcément remboursé ?
Non, car ce paiement est généralement considéré comme autorisé. Votre banque peut refuser un remboursement automatique, même si le site était frauduleux, tout en pouvant tenter une contestation selon votre contrat.
Quels débits doivent être remboursés après une arnaque de faux site ?
Les débits que vous n’avez pas approuvés : achats inconnus, paiements ultérieurs, opérations effectuées avec vos données sans validation. Ceux-là relèvent d’une opération non autorisée et doivent être signalés sans tarder.
Quelle est la première action à faire si je pense avoir acheté sur un faux site ?
Faire opposition à la carte immédiatement pour empêcher d’autres débits. Puis vérifier votre compte, conserver les preuves (URL, captures, montants) et signaler par écrit tout débit non reconnu.
Sources
- BANQUE-FRANCE.FR — La carte de paiement – Banque de France

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.