

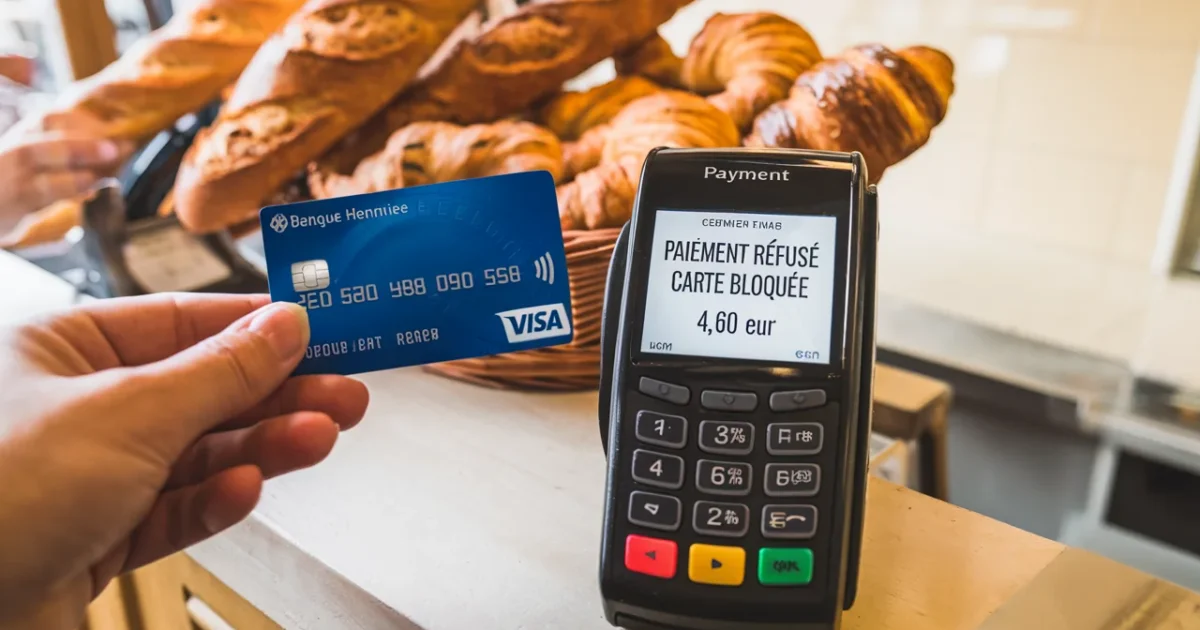
Quand votre carte se bloque d’un coup : ce que cela signifie vraiment
Ce blocage n’est pas un “caprice” automatique. Une banque ne peut pas décider librement de rendre votre carte inutilisable, sauf si votre contrat l’encadre. Ce contrat, c’est la convention de compte.
Si la convention prévoit ce mécanisme, la banque doit encore s’appuyer sur un motif légal précis. Il n’en existe que trois, et un seul suffit. Ce détail change tout quand vous contestez une décision trop vague.
- Livret A plafonné à 22 950 €, après un retrait vous ne pouvez pas toujours recompléter le compte - 6 October 2026
- 8 Astuces pour chauffer sans radiateur et économiser jusqu’à 15 % sur la facture cet hiver - 5 October 2026
- Facture payée sur un faux RIB par mail, la Cour de cassation juge qu’elle reste due - 5 October 2026
Dans la pratique, la confusion vient d’un point simple : refus d’un paiement et blocage de la carte ne racontent pas la même histoire. L’un peut être ponctuel, l’autre vous coupe tout, partout. Et c’est là que vos droits entrent en scène.
Les 3 motifs autorisés : le cadre qui limite votre banque
La loi impose des raisons objectivement motivées. Autrement dit, votre banque doit pouvoir relier le blocage à des faits concrets, pas à une impression. Sans faits, la décision devient fragile.
Premier motif : la sécurité de la carte. Il ne s’agit pas d’un achat précis, mais d’un risque lié à la carte elle-même, à son usage, ou à un environnement jugé sensible. Parfois, un enchaînement de tentatives suffit à déclencher une alerte.
Deuxième motif : la fraude présumée. La banque suspecte une opération faite sans votre accord, ou un schéma de paiement incohérent avec vos habitudes. Un achat inhabituel à l’étranger, ou une série de paiements rapides, peut déclencher le verrou — et si vous repérez au passage un mouvement suspect, le bon réflexe face à un débit inconnu peut vous faire gagner un temps précieux.
Troisième motif : un risque nettement accru d’impayé. Ce motif vise la capacité à faire face à vos paiements, pas seulement les cartes dites “de crédit”. Un compte durablement dans le rouge, ou un découvert trop largement dépassé, peut suffire à justifier une suspension.
Votre banque doit-elle vous prévenir : la règle et ses 2 exceptions
En principe, oui. La banque doit vous informer du blocage et vous donner la raison, si possible avant, sinon immédiatement après. Le canal dépend de ce qui est prévu : notification, SMS, appel, courrier, espace client.
Il existe pourtant deux exceptions qui changent l’ambiance. La première : vous prévenir compromettrait la sécurité, avec des raisons objectives. Dans ce cas, la banque peut garder le silence pour éviter d’aggraver un risque.
La seconde : une autre loi lui interdit de vous prévenir. Cela peut arriver quand certaines obligations de vigilance s’appliquent et imposent la discrétion. Vous pouvez alors ressentir un mur, sans explication immédiate.
Hors de ces deux cas, vous êtes en droit d’exiger une réponse claire. Le réflexe utile : demander l’explication via la messagerie sécurisée. Vous obtenez une trace écrite, souvent décisive si le dossier se tend.
Ne pas confondre : refus de paiement, opposition, carte “muette”
Un paiement refusé ne prouve pas un blocage. Le refus concerne une opération : un achat précis, à un instant précis. La carte peut fonctionner ailleurs quelques minutes plus tard.
Le refus peut venir d’un plafond atteint, d’un solde insuffisant, d’un commerçant non compatible avec certaines cartes, ou d’un contrôle ponctuel. Dans ce cas, la banque doit vous notifier le refus au plus vite, et vous indiquer le motif si possible.
L’opposition, c’est autre chose : c’est vous qui déclenchez l’arrêt, après un vol, une perte, ou une utilisation frauduleuse. Là, la banque exécute votre demande et bloque la carte pour empêcher toute nouvelle transaction.
Il reste les incidents “techniques” : trois codes faux de suite qui bloquent la puce, ou une carte qui ne se lit plus au terminal — et il arrive aussi que le sans contact se mette en sécurité après plusieurs paiements d’affilée, sans que la carte soit inutilisable partout.
Débloquer vite : ce que la banque doit permettre, et ce que vous devez faire
Dès que la cause disparaît, la banque doit débloquer votre carte ou la remplacer. Elle doit prévoir un moyen de demander ce déblocage à tout moment. Le texte ne fixe pas un délai chiffré, ce qui rend la réactivité de la banque essentielle.
Commencez par le bon canal : application, espace client, conseiller, numéro d’urgence. Demandez la raison exacte si elle n’a pas été communiquée. Sans motif clair, vous ne pouvez pas corriger la cause.
Ensuite, agissez sur le déclencheur : confirmation d’un paiement jugé suspect, mise à jour d’une opération, alimentation du compte, retour sous la limite de découvert. Un blocage se lève rarement “tout seul” : il se lève quand la banque estime le risque retombé.
À Bordeaux, Julien Martin, 38 ans, a vu sa carte refusée un vendredi soir alors qu’il devait régler 62 € au restaurant. Son compte dépassait son autorisation de découvert de 430 €, et l’application indiquait un blocage lié au risque d’impayé ; après un virement immédiat de 500 € depuis son épargne, sa carte a refonctionné en moins de 20 minutes, et la gêne est retombée d’un coup.
« J’ai eu la sensation d’être puni sans comprendre, puis soulagé quand j’ai vu que c’était juste mon découvert qui avait tout déclenché. »
| Situation constatée | Ce que cela implique pour vous |
|---|---|
| Blocage décidé par la banque | Doit reposer sur 1 des 3 motifs légaux et être justifiable par des faits |
| Refus d’un paiement isolé | Souvent lié au solde ou aux plafonds ; la carte peut marcher ailleurs |
| Opposition demandée par le client | Arrêt immédiat pour perte/vol/fraude ; remplacement généralement nécessaire |
| Trois codes faux / carte illisible | Incident technique ; procédure de déblocage ou changement de carte selon la banque |
- Vérifiez d’abord si c’est un blocage global ou un simple refus d’opération.
- Exigez le motif par écrit via la messagerie sécurisée si rien n’est indiqué.
- Corrigez la cause : plafond, solde, dépassement de découvert, opération suspecte à valider.
- Demandez explicitement le déblocage ou le remplacement dès que le motif n’existe plus.
faq
Ma banque peut-elle bloquer ma carte sans que ce soit écrit dans mon contrat ?
Non, le blocage à l’initiative de la banque doit être prévu par votre convention de compte. Sans ce cadre contractuel, la décision est contestable.
Si ma carte est bloquée pour soupçon de fraude, ai-je le droit de connaître la raison exacte ?
Oui, la banque doit vous informer du blocage et du motif, au plus tard juste après. Elle peut toutefois s’en dispenser si vous prévenir compromet la sécurité ou si une loi lui interdit de vous en parler.
Combien de temps ma banque peut-elle laisser ma carte bloquée ?
Il n’existe pas de délai chiffré unique dans le texte, mais la banque doit permettre de demander un déblocage à tout moment et débloquer ou remplacer la carte dès que la raison du blocage disparaît.
Sources
- FLOA.COM — Pourquoi ma carte bancaire est-elle bloquée ?
- NICKEL.EU — Carte bancaire bloquée dépassement découvert
- BLOG.HELIOS.DO — Débloquer une carte bancaire : comment réagir en cas de blocage ?

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.