

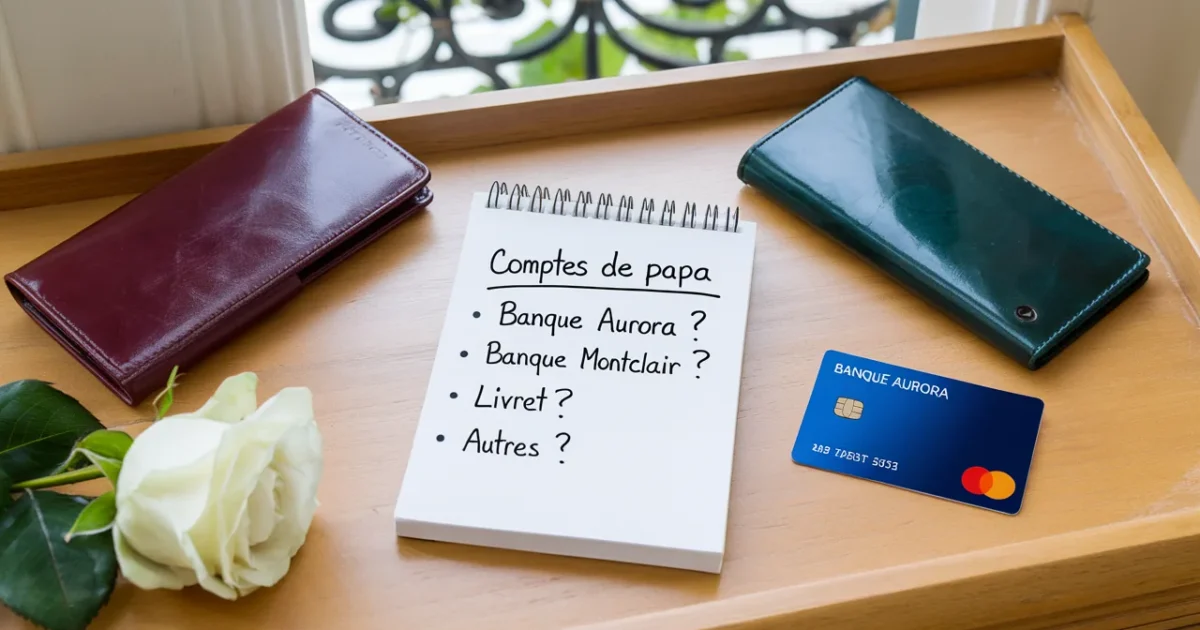
Quand l’argent disparaît des radars, ce n’est pas parce qu’il n’existe pas
Le risque n’est pas théorique. Si aucun héritier ne se manifeste auprès de la banque, un compte peut basculer dans un statut qui le fait sortir du quotidien bancaire. Et plus le temps passe, plus les traces deviennent difficiles à rassembler sans méthode.
La bonne nouvelle, c’est qu’il existe un moyen officiel pour retrouver la liste des comptes ouverts en France au nom du défunt. Cette démarche ne sert pas à “fouiller”, elle sert à régler une succession proprement. Elle vous donne un point de départ concret, quand vous n’avez que des suppositions.
- Chèques-vacances 2024 : l’ANCV explique comment les échanger avant le 31 mars 2025 - 4 October 2026
- Don ou prêt familial, l’administration fiscale exige une preuve pendant 6 ans pour vos fonds - 3 October 2026
- Faux billet de 50 € : le geste interdit après achat, jusqu’à 7 500 € d’amende - 3 October 2026
Ce qui compte, c’est d’agir avec ordre. D’abord obtenir la liste, ensuite prévenir les établissements concernés, enfin demander les informations manquantes. C’est cette chaîne d’actions, et non une seule demande isolée, qui protège réellement les droits des héritiers.
Ficoba : le fichier qui indique où chercher, sans révéler le montant
Pour localiser les comptes d’un proche décédé, l’outil de référence s’appelle Ficoba. C’est un fichier tenu par l’administration fiscale qui recense les comptes bancaires et les coffres-forts ouverts en France. Il ne s’agit pas d’un service commercial, mais d’un registre administratif alimenté par les banques.
La réponse obtenue vous indique les établissements à contacter, avec des informations utiles : la nature du compte (courant, épargne, titres), son numéro, et ses dates d’ouverture ou de clôture. Cette liste permet d’éviter les appels à l’aveugle et les courriers envoyés au hasard. Elle fait gagner du temps au moment où chaque semaine compte.
Ficoba est régulièrement actualisé. Les banques ont l’obligation de signaler les ouvertures et clôtures rapidement, et les comptes clôturés restent enregistrés pendant plusieurs années. Résultat : même un compte ouvert peu avant le décès a de fortes chances d’apparaître, ce qui limite les angles morts.
Un point mérite votre vigilance : un compte joint ne se comporte pas comme un compte individuel. En pratique, il reste en principe au nom du cotitulaire survivant, sauf opposition ou situation particulière. La liste vous aide à l’identifier, mais les règles qui encadrent la récupération des fonds après un décès peuvent changer la suite des démarches.
La demande par courrier : simple, gratuite, mais à envoyer au bon endroit
Pour un défunt, la demande d’accès à Ficoba se fait exclusivement par la poste. Le service en ligne n’est pas prévu pour rechercher les comptes d’une autre personne, même en tant qu’héritier. Cette contrainte peut surprendre, mais elle sécurise la procédure.
Le courrier doit être adressé au Centre national de traitement FBFV, BP 31, 77421 Marne-la-Vallée Cedex 02. Il ne s’agit pas d’un “modèle magique” à trouver, mais d’une demande claire : vous sollicitez l’accès à Ficoba pour régler la succession. Un seul héritier peut faire la demande, sans attendre que toute la famille s’accorde sur chaque détail.
Pour que le dossier avance, trois pièces sont indispensables : l’acte de décès, un justificatif d’identité, et un document prouvant votre qualité d’héritier. Sans ce troisième élément, la demande peut rester bloquée. C’est souvent là que les familles perdent du temps, alors que la solution est connue.
Selon la situation, la preuve d’héritier n’a pas le même visage. Quand la succession est simple et sous 5 965 €, une attestation signée par tous les héritiers peut suffire sous conditions. Dans les autres cas, un notaire établit un acte de notoriété, document pivot qui clarifie qui hérite, et dans quelles proportions.
Gratuit ou facturé : pourquoi la même information peut changer de prix
La demande envoyée par vos soins est gratuite : l’accès à Ficoba ne se paie pas. En revanche, si un notaire interroge le fichier dans le cadre de son mandat, il peut facturer cette prestation. Le contenu obtenu reste comparable, mais l’intermédiaire, lui, a un coût.
Cette différence crée parfois une incompréhension en famille : “Pourquoi payer alors que c’est gratuit ?” Parce que le notaire ne facture pas seulement un clic, il facture un acte professionnel intégré à la gestion du dossier. Vous pouvez toutefois demander la liste vous-même pour gagner du temps, puis l’ajouter au travail du notaire.
Gardez en tête que la gratuité a des frais périphériques. Les copies, les envois, et surtout l’obtention de certains justificatifs peuvent coûter quelques euros. Ce n’est pas là que se joue l’essentiel, mais mieux vaut le savoir pour éviter les mauvaises surprises.
La pression du calendrier est réelle. Lorsque la déclaration de succession est obligatoire, elle doit être déposée dans un délai précis après le décès en métropole. Retrouver tôt les comptes permet de préparer l’inventaire, d’anticiper les échanges avec les banques et de limiter les tensions familiales liées à l’incertitude.
Ce que la liste ne dit pas : soldes, assurance vie, comptes hors de France
La liste issue de Ficoba indique où se trouvent les comptes, pas ce qu’ils contiennent. Elle ne fournit ni solde, ni historique d’opérations. Elle ne révèle pas non plus les contrats d’assurance vie, ni les comptes détenus à l’étranger.
Pour obtenir les montants, vous devez écrire à chaque banque mentionnée, avec l’acte de décès et votre justificatif d’héritier. Les établissements bloquent en général les comptes dont le défunt était seul titulaire, puis établissent un inventaire. Des frais peuvent exister, même si l’encadrement des frais bancaires en succession a récemment évolué.
L’assurance vie suit une logique distincte : c’est un univers à part, avec ses propres recherches et ses propres délais. Quant aux comptes à l’étranger, Ficoba ne les couvre pas. Les déclarations fiscales du défunt peuvent toutefois laisser des indices, car certains comptes doivent être déclarés chaque année.
À Reims, Claire Martin, environ 49 ans, pensait avoir tout identifié après le décès de son père : un compte courant, rien d’autre. Après l’acte de notoriété, elle a envoyé la demande et a découvert un livret dans une autre banque ; le solde atteignait 4 300 €, et “cette somme a changé la déclaration et l’ambiance familiale”, tant la tension était montée.
« J’ai eu un vrai soulagement, parce que je ne voulais pas laisser une succession incomplète sans le savoir. »
Inactivité : 12 mois, puis 3 ans, et l’argent part à la Caisse des dépôts
Le piège le plus dur à voir arrive quand personne n’écrit à la banque. Sans signalement, un compte peut être considéré comme inactif 12 mois après le décès. Ce statut n’efface pas l’argent, mais il enclenche un mécanisme administratif qui éloigne le compte de la relation bancaire habituelle.
Ensuite, l’échéance qui fait basculer la situation arrive vite : 3 ans après le décès, la banque transfère les fonds à la Caisse des dépôts, après avoir liquidé certains avoirs comme des titres cotés. L’argent n’est pas “perdu”, mais il change de main. Et ce changement complique la récupération si vous ne savez pas où chercher.
Les héritiers disposent encore d’un long délai pour réclamer les sommes après le transfert. La recherche se fait via le service dédié de la Caisse des dépôts. Ce qui compte, c’est de comprendre que consulter Ficoba ne suffit pas à “protéger” un compte : seule une prise de contact directe avec la banque stoppe la mécanique de l’inactivité.
La stratégie la plus sûre tient en deux temps : obtenir la liste, puis écrire à chaque établissement concerné pour signaler le décès et votre qualité d’héritier. Réalisée avant la première échéance, cette démarche évite que le compte entre dans la zone grise. Elle remet la succession sur des rails concrets, au lieu de la laisser dériver.
| Étape et délai | Ce que cela implique pour les héritiers |
|---|---|
| Demande Ficoba par courrier (dès que possible) | Obtenir la liste des comptes et coffres en France, avec banques et références |
| Signalement du décès à chaque banque (avant 12 mois) | Empêcher le compte de basculer en inactivité et lancer les échanges officiels |
| Compte réputé inactif (12 mois après le décès sans contact) | Risque de complexification, procédures plus lentes, suivi moins fluide |
| Transfert à la Caisse des dépôts (3 ans après le décès) | Les fonds sortent de la banque ; recherche et récupération via le service dédié |
| Réclamation possible après transfert (jusqu’à 27 ans) | Droit de récupération maintenu, mais démarches à mener avec preuves |
Pour avancer sans vous épuiser, gardez un plan simple et vérifiable :
- Préparer les 3 justificatifs avant d’envoyer le courrier Ficoba
- Noter toutes les banques mentionnées et envoyer un signalement à chacune
- Demander ensuite les soldes et attestations nécessaires à la succession
- Surveiller les échéances : 12 mois, puis 3 ans
- Conserver des copies et preuves d’envoi pour chaque courrier
faq
Comment faire si je suis héritier mais que je n’ai pas encore tous les documents ?
Commencez par obtenir l’acte de décès et votre pièce d’identité, puis voyez avec le notaire ou la famille quel justificatif d’héritier est possible. Dans beaucoup de successions, l’acte de notoriété devient la pièce la plus simple et la plus solide.
La liste Ficoba me donnera-t-elle le solde exact des comptes ?
Non. Ficoba sert à localiser les comptes et coffres en France, pas à connaître les montants. Pour les soldes, vous devez contacter chaque banque avec les justificatifs requis.
Si l’argent a déjà été transféré à la Caisse des dépôts, est-ce trop tard ?
Non. Les héritiers peuvent encore réclamer les sommes pendant une longue période après le transfert. Il faut alors effectuer la recherche via le service de la Caisse des dépôts et fournir les preuves de votre qualité d’héritier.
Sources
- LAFINANCEPOURTOUS.COM — Comment retrouver le ou les comptes bancaires d’une personne décédée ? – La finance pour tous
- VIE-PUBLIQUE.FR — Les avoirs bancaires et les contrats d’assurance- …
- ACPR.BANQUE-FRANCE.FR — COMPTES BANCAIRES INACTIFS

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.