

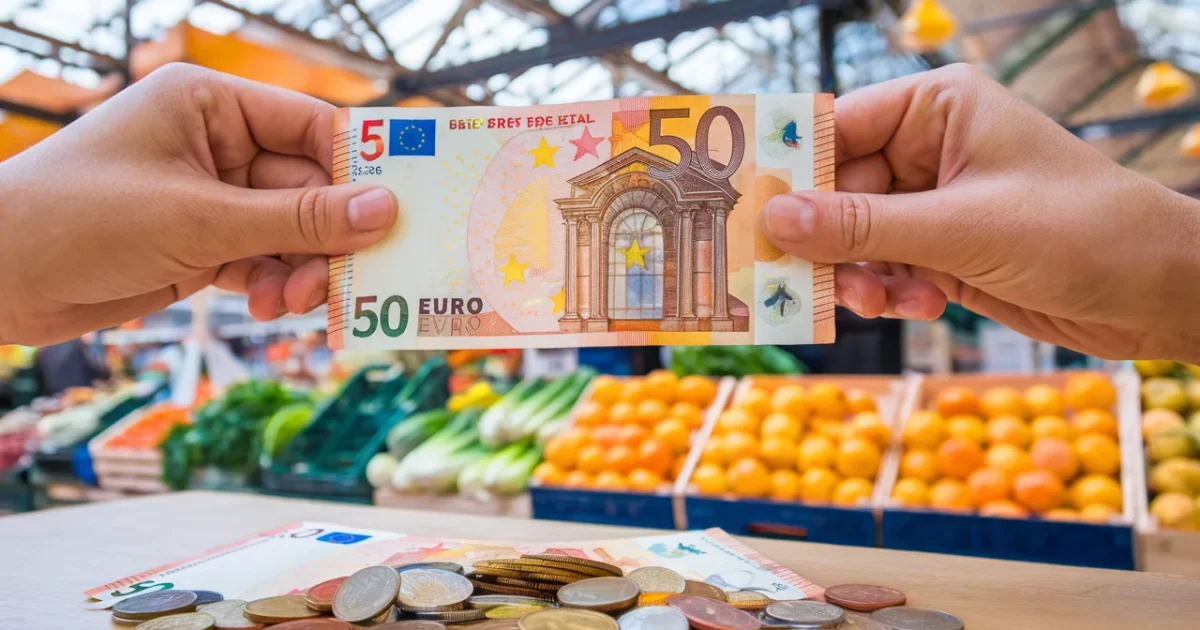
Le piège du billet « reçu par hasard »
À ce moment précis, beaucoup pensent à un réflexe simple : le redonner au prochain achat pour ne pas perdre d’argent. C’est humain, presque automatique. C’est pourtant le geste qui fait basculer votre situation.
Car entre « je l’ai reçu sans savoir » et « je le remets en circulation », la loi trace une ligne nette. Une fois le doute devenu certitude, vous n’êtes plus seulement victime. Vous pouvez devenir responsable.
- Taxe foncière 2026 : la demande de délai à Bercy pour étaler la facture malgré 10 % de majoration - 3 October 2026
- Cantines, 25% des plats vendus comme bio ne le sont pas selon une enquête officielle - 3 October 2026
- Divorce, la banque peut encore vous réclamer 100 % du crédit même si votre ex garde la maison - 3 October 2026
Et le pire, c’est que l’addition peut dépasser très largement les 50 € perdus. Ce risque est méconnu, et il frappe souvent des gens qui n’avaient aucune intention de frauder. C’est précisément ce qui le rend si dangereux.
Pourquoi la bonne foi s’arrête au moment où vous savez
Recevoir un faux billet sans s’en rendre compte n’est pas une infraction. Le problème commence quand vous avez identifié la contrefaçon. À partir de là, tenter de le « repasser » devient un délit.
Le Code pénal prévoit une amende pouvant aller jusqu’à 7 500 € pour celui qui remet en circulation un billet en sachant qu’il est faux. La tentative suffit, même si le commerçant vous le rend en refusant de l’accepter.
Autrement dit : le fait de vous être fait avoir ne vous autorise pas à vous « refaire ». La loi cherche à couper la chaîne, pas à comprendre l’embarras sur le moment. Le juge tient compte du contexte, mais le plafond existe.
Il existe un autre niveau de gravité pour ceux qui transportent ou diffusent de la fausse monnaie en connaissance de cause dès le départ. Là, les sanctions peuvent être beaucoup plus lourdes. Tout se joue sur ce que vous saviez, et quand vous l’avez su.
Ce que vous perdez vraiment quand la Banque de France le retire
La règle est rude : un faux billet reconnu comme tel n’est pas remboursé. Vous devez le remettre à votre banque ou à la Banque de France, et il est conservé pour expertise. En échange, vous repartez avec un reçu, pas avec 50 €.
Cette perte paraît injuste, mais elle répond à une logique simple : un faux n’a aucune valeur. Le retirer du circuit protège les autres. Pour vous, cela signifie que l’argent manquant reste à votre charge.
Si vous avez seulement un doute, comparez avec un billet authentique de même valeur. Si le doute tient, contactez votre agence, la Banque de France ou la police. Un billet finalement jugé authentique peut être échangé sans frais.
Le point clé, c’est le timing : plus vous attendez, plus l’envie de « s’en débarrasser » grandit. Or c’est précisément cette impulsion qui peut coûter cher. Mieux vaut perdre 50 € que risquer une sanction disproportionnée.
Automate de dépôt : pourquoi le billet ne revient pas
Les automates de dépôt modernes peuvent détecter une partie des contrefaçons. Quand l’appareil identifie un billet suspect, il le retient. Le montant n’est pas crédité et un ticket vous informe de la mise à l’écart.
Ensuite, le billet part en expertise. La banque a un délai pour transmettre la coupure à la Banque de France, et elle vous communique le résultat. Si le billet est faux, l’argent ne réapparaît pas sur votre compte.
Lors d’un dépôt d’espèces, le crédit final correspond au comptage validé par la banque. Si un faux est repéré, il est déduit du versement. Le reçu de l’automate ne garantit pas que tout sera crédité.
Camille Durand, 34 ans, à Toulouse, a déposé 300 € après une vente entre particuliers ; l’automate a retenu un billet, et seuls 250 € ont été crédités, ce qui l’a laissée sonnée toute la soirée — un scénario qui rappelle aussi le piège des paiements qui semblent validés alors qu’ils ne le sont pas.
« J’ai eu l’impression d’être punie alors que je n’avais rien fait, et j’ai compris que le pire aurait été d’essayer de le refiler. »
Reconnaître un faux avant qu’il ne soit trop tard
Le meilleur moment pour vérifier un billet, c’est quand on vous le tend. Pas une heure plus tard, quand la personne a disparu. La méthode la plus simple repose sur 3 gestes : toucher, regarder, incliner.
Au toucher, un vrai billet a une tenue ferme, un côté « craquant », et des zones en relief. À contre-jour, des éléments apparaissent nettement, comme le fil de sécurité et le portrait sur certaines séries. En l’inclinant, des effets de couleur et de brillance changent avec l’angle.
Les contrefaçons ratent souvent un détail évident. Le problème, c’est qu’on n’ose pas prendre deux secondes en caisse, surtout quand il y a du monde. Pourtant, ces deux secondes valent une tranquillité durable.
La vigilance compte particulièrement lors des grosses transactions en liquide. Vente d’un téléphone, d’un vélo, d’un meuble : si vous acceptez plusieurs billets, contrôlez-les un par un avant de remettre l’objet. Et si l’échange se fait près d’un distributeur, gardez en tête que certaines arnaques au DAB se jouent en quelques secondes, au moment où l’attention baisse.
| Situation | Conséquence la plus probable |
|---|---|
| Vous recevez un billet faux sans le savoir | Vous êtes victime, aucune infraction tant que vous l’ignorez |
| Vous tentez de payer avec après l’avoir identifié | Risque de 7 500 € d’amende, même si le billet est refusé |
| Vous le déposez à un automate qui le détecte | Le billet est retenu, montant non crédité, expertise à venir |
| Vous le remettez à votre banque / Banque de France | Billet conservé, reçu remis, pas de remboursement si faux |
Si vous tombez sur un billet suspect, gardez une ligne de conduite simple :
- Isoler le billet et éviter de le manipuler inutilement.
- Noter où et quand vous l’avez obtenu, tant que c’est frais.
- Le remettre rapidement à votre banque ou à la Banque de France contre reçu.
- Ne jamais tenter de l’utiliser « pour voir », même pour un petit achat.
faq
Si je ne savais pas que le billet était faux, suis-je en tort ?
Non, le fait de le recevoir de bonne foi n’est pas une infraction. Le risque juridique commence quand vous savez qu’il est faux et que vous tentez malgré tout de le remettre en circulation.
Que se passe-t-il si un commerçant refuse mon billet et me le rend ?
Le refus est normal si le billet paraît suspect. Si vous aviez conscience qu’il était faux et que vous avez tenté de payer avec, la tentative peut suffire à caractériser l’infraction.
La Banque de France rembourse-t-elle un faux billet de 50 € ?
Non. Un billet reconnu faux est retiré de la circulation et conservé, sans indemnisation. Vous obtenez un reçu, utile pour tracer l’incident, mais la valeur n’est pas restituée.
Sources
- FACEBOOK.COM — [INFO] ⚠️ Des faux billets de 50 euros sont actuellement …
- LEMAGDELACONSO.OUEST-FRANCE.FR — Comment reconnaître un faux billet de 20 ou 50 euros ?
- INC-CONSO.FR — Payer en espèces : les pièces et les billets de banque | Institut national de la consommation

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.