

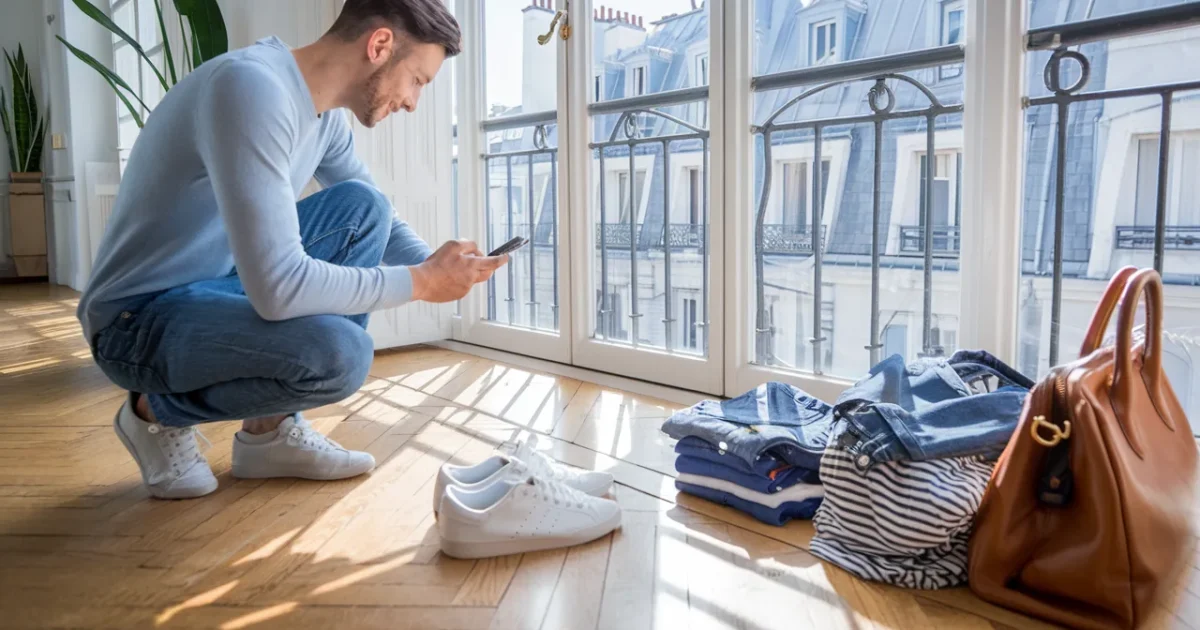
Un outil discret qui pourrait ne plus avoir de date de fin
Le point qui trouble le plus, c’est l’idée d’une surveillance « sans fin ». En réalité, la question n’est pas de savoir si vous avez vendu un jean ou une commode, mais ce que vos publications peuvent révéler sur votre situation fiscale. C’est là que l’angle devient sensible, car une annonce peut raconter plus que le prix affiché.
Ce projet s’inscrit dans une logique déjà connue : l’État croise les indices. Photos, descriptions, fréquence de publication, cohérence avec des informations déjà détenues… Rien de magique, juste une méthode qui s’industrialise. Et quand un outil devient permanent, il finit souvent par s’installer dans les habitudes de contrôle.
- Inflation à 3 % : un Livret A au plafond perd jusqu’à 300 euros de pouvoir d’achat par an - 10 October 2026
- Banque de France explique comment renégocier un prêt immobilier signé à plus de 4 % en 2024 - 10 October 2026
- Maisons héritées, 29 % sont revendues en 3 ans, l’erreur chez le notaire qui coûte cher à la vente - 10 October 2026
Ce que le fisc peut lire : public ne veut pas dire “sans compte”
Beaucoup pensent que ce qui est derrière un écran de connexion échappe au regard extérieur. C’est faux dès lors que le contenu reste visible pour n’importe quel internaute inscrit. Une annonce accessible à tous les membres d’une plateforme est considérée comme publique, même si un compte est nécessaire pour y accéder.
Des agents autorisés utilisent des logiciels pour parcourir ces contenus. L’objectif n’est pas de « vous suivre » au quotidien, mais de repérer des signaux dans une masse d’annonces et de posts. Ensuite, ces signaux sont comparés à ce que l’administration connaît déjà de vous.
Point important : ces traitements ne visent pas à identifier quelqu’un à partir d’un visage sur une photo. Le dispositif annoncé n’emploie pas de reconnaissance faciale. Le cœur du sujet, ce sont les informations que vous publiez volontairement, et la manière dont elles s’alignent — ou non — avec votre situation déclarée.
Les plateformes concernées : bien plus large que Vinted ou Leboncoin
Le texte ne liste pas des marques. Il vise toute plateforme en ligne au sens des règles européennes sur les services numériques. Traduction concrète : un site de petites annonces, une marketplace, un réseau social, voire certains services hybrides peuvent entrer dans le champ.
Ce flou apparent n’est pas un oubli. C’est un choix : couvrir les usages plutôt que des noms qui changent. Aujourd’hui, vous vendez sur Vinted, demain sur une autre appli. Le cadre, lui, reste valable tant que la plateforme héberge des contenus rendus publics par les utilisateurs.
Il faut le dire clairement : ce dispositif ne remplace pas les autres moyens de contrôle. Il s’ajoute à une boîte à outils déjà bien fournie. L’administration sait déjà exploiter des données, recouper des éléments, et cibler des incohérences. Les annonces en ligne deviennent simplement une source de plus, au même titre que le droit de communication qui permet d’obtenir certaines infos via des tiers.
Les trois fraudes réellement visées, et pourquoi vos “ventes de placard” passent sous le radar
Le texte encadre l’usage de la collecte : il ne s’agit pas de traquer les particuliers qui se débarrassent de leurs affaires. L’exploitation est limitée à trois situations précises, pensées pour viser des fraudes structurées. C’est là que se joue la différence entre une vente occasionnelle et une activité qui ressemble à un commerce.
Première cible : l’activité occulte, quand une activité n’est pas déclarée du tout. Deuxième : des recettes minorées ou dissimulées, quand l’argent encaissé ne correspond pas à ce qui est déclaré. Troisième : la fausse domiciliation fiscale à l’étranger, quand quelqu’un affirme vivre hors de France alors que sa vie réelle se déroule ici.
À l’inverse, revendre un objet moins cher que son prix d’achat ne crée pas un profit imposable par magie. Le fisc ne s’intéresse pas au tri de votre cave, mais aux schémas répétitifs, aux volumes, aux contradictions — et, dans certains cas, aux seuils qui peuvent déclencher des questions quand les ventes s’accumulent. Ce qui déclenche l’attention, c’est l’impression d’une activité régulière masquée, ou d’un domicile fiscal « arrangé ».
Micro-histoire : quand une annonce banale déclenche une vraie inquiétude
À Strasbourg, Claire Martin, 34 ans environ, a mis en vente une série de sacs et de vestes en quelques semaines après un déménagement. Total affiché : 2 150 € de ventes sur l’année, sans bénéfice réel selon elle, juste des objets revendus. Quand elle a appris que les contenus pouvaient être analysés sur la durée, elle a ressenti un stress immédiat, même en pensant être dans les clous.
« Je me suis demandé si on allait croire que je faisais du commerce, alors que je vidais juste mes placards. »
Son réflexe a été simple : garder les preuves d’achat quand elle les avait, et éviter les descriptions ambiguës du type “stock” ou “arrivage”. Ce n’est pas une obligation générale, mais une façon de réduire les malentendus. Car ce qui compte, dans un contrôle, c’est souvent la cohérence de l’histoire racontée par vos traces.
Ce cas illustre une réalité : l’inquiétude naît moins de la règle que de l’incertitude. On vend, on poste, on oublie. Puis on réalise que tout ce qui est public peut être relu, remis en contexte, et interprété à la lumière d’autres informations.
Durées de conservation : ce qui est détruit vite, ce qui peut rester
La collecte n’est pas un aspirateur sans limites. Le texte prévoit des règles sur qui peut déclencher ces traitements et combien de temps les données restent stockées. Seuls des agents habilités, avec un niveau de responsabilité minimal, peuvent utiliser ces outils.
La conservation dépend ensuite de l’intérêt fiscal de la donnée. Certaines informations doivent disparaître très vite si elles sont sensibles ou hors sujet. D’autres peuvent rester plus longtemps si elles présentent un lien utile, même sans procédure déjà ouverte.
Si une procédure fiscale ou pénale démarre, certaines données peuvent être conservées jusqu’à la fin du dossier. Vous pouvez demander l’accès aux informations détenues sur vous auprès du service concerné. En revanche, le texte écarte la possibilité de s’opposer à la collecte lorsqu’elle entre dans ce cadre légal.
| Ce que la donnée contient | Durée de conservation prévue |
|---|---|
| Données sensibles ou sans lien avec les 3 fraudes ciblées | 5 jours ouvrés avant destruction |
| Données utiles sans procédure en cours | 1 an maximum |
| Autres données collectées | 30 jours |
Quelques réflexes simples réduisent les risques de confusion lors d’un contrôle :
- Conserver des preuves d’achat quand vous revendez des biens personnels coûteux.
- Privilégier les paiements traçables plutôt que le liquide pour garder une piste claire.
- Éviter les formulations qui ressemblent à une activité pro (“stock”, “série”, “arrivage”).
- Surveiller la régularité : la répétition et les volumes racontent une histoire.
faq
Est-ce que vendre quelques vêtements sur Vinted peut déclencher un contrôle ?
Vendre ses affaires personnelles, même plusieurs fois par an, n’entre pas dans les trois fraudes visées. Le risque apparaît si vos publications laissent penser à une activité non déclarée ou à des recettes volontairement cachées.
Le fisc peut-il lire une annonce visible seulement après connexion ?
Oui, si l’annonce est rendue publique par l’utilisateur et accessible à tout membre inscrit. Le fait qu’un compte soit requis ne suffit pas à rendre le contenu “privé”.
Quelle différence entre la collecte d’annonces et la transmission d’informations par les plateformes ?
La collecte consiste à analyser des contenus publics (textes, annonces). La transmission par les plateformes correspond à un autre mécanisme : certaines plateformes envoient des informations à l’administration quand des seuils de volume de ventes ou de recettes sont dépassés.

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.