

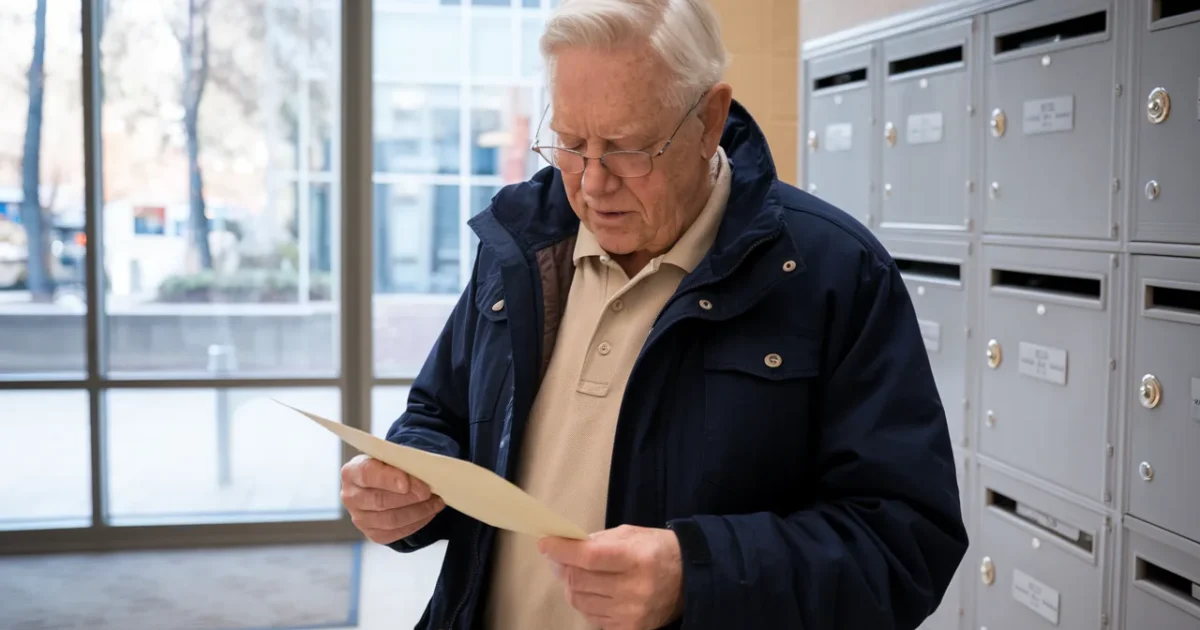
Le courrier des tarifs : le réflexe qui vous engage sans bruit
Ce geste anodin a pourtant un effet concret : dans de nombreux cas, votre silence vaut accord. Les nouveaux prix peuvent alors s’appliquer sans que vous ayez eu l’impression de “signer” quoi que ce soit.
Le point clé, c’est que la loi encadre ce moment. Vous disposez d’un délai pour réagir, et la banque doit respecter une procédure. Si elle dérape, vous récupérez du pouvoir.
- Poulet pas cher – l’experte de TF1 Info explique comment choisir un bon premier prix français - 14 September 2026
- Bulletin de paie : découvrez la ligne qui fait grimper votre net imposable sans être versée - 14 September 2026
- Au restaurant, l’eau et le pain peuvent-ils être facturés en 2026 selon la DGCCRF ? - 13 September 2026
Deux mois avant : l’obligation d’information qui change le rapport de force
Avant toute modification de votre convention de compte, la banque doit vous transmettre le projet sur papier ou sur un support durable. Ce message doit arriver au plus tard deux mois avant l’entrée en vigueur annoncée.
Concrètement, si une grille doit s’appliquer au 1er janvier 2027, l’information doit vous parvenir avant le 1er novembre 2026. La date n’est pas “affichée” comme telle : c’est votre calcul qui fait foi.
Si l’établissement ne respecte pas cette règle, il s’expose à une sanction financière pouvant aller jusqu’à 1 500 €. Ce n’est pas un détail administratif : c’est une contrainte qui protège le client, donc vous.
Silence = acceptation : vrai, mais pas automatique dans tous les cas
Le texte prévoit que le client est réputé avoir accepté la modification s’il ne s’y oppose pas avant la date d’application proposée. C’est la logique de l’acceptation tacite, très utilisée pour les tarifs.
Mais il existe une nuance qui surprend : cette acceptation dépend des modalités prévues dans votre convention de compte. Si le contrat ne prévoit pas clairement ce mécanisme, le silence peut devenir contestable.
Autre piège : le “délai de deux mois” n’est pas toujours deux mois pleins dans la pratique. La période utile court jusqu’à la date d’entrée en vigueur annoncée, et votre marge dépend du moment où la banque vous a effectivement informé.
Refuser la hausse : ce que la banque doit faire, même si elle maintient ses prix
Refuser ne fait pas disparaître la hausse par magie. La banque peut décider de maintenir sa nouvelle grille, même si vous exprimez votre désaccord.
En revanche, votre refus déclenche une obligation : l’établissement doit vous rappeler que vous pouvez demander la clôture sans frais avant la date d’entrée en vigueur proposée — et, si vous choisissez de partir, le transfert peut être pris en charge gratuitement dans un délai encadré. Ce rappel n’est pas un “service”, c’est un droit à portée pratique.
Julie Martin, 35 ans, à Bordeaux, a contesté une modification de tarifs reçue en octobre et a demandé la fermeture avant la date d’application : elle a évité 48 € de frais annuels sur son offre, et surtout la sensation d’être coincée.
« J’ai eu l’impression de reprendre la main, juste en répondant dans les temps et en demandant la clôture. »
Frais d’incident : l’avertissement à 14 jours qui n’offre pas de veto
Les frais liés aux incidents (irrégularités, rejets, commissions) ne suivent pas exactement le même scénario que la plaquette annuelle. Ici, la logique porte sur l’information préalable avant prélèvement.
La banque doit vous informer gratuitement via le relevé mensuel, et le débit intervient au minimum quatorze jours après la date d’arrêté du relevé. Cette étape vous alerte, mais ne vous donne pas un droit d’opposition sur le principe du débit.
Des garde-fous existent malgré tout : certaines sommes sont plafonnées par la loi, indépendamment de la grille. Par exemple, une commission d’intervention ne peut pas dépasser 8 € par opération et 80 € par mois, et le rejet d’un prélèvement pour défaut de provision est plafonné à 20 € — et si la situation se dégrade d’un coup, il existe aussi des recours quand un découvert autorisé est retiré sans prévenir.
| Situation | Ce que la banque doit faire / ce que vous pouvez faire |
|---|---|
| Modification de la convention et des tarifs | Vous informer sur support durable au plus tard deux mois avant la date d’application proposée |
| Vous ne répondez pas | Selon la convention, le silence peut valoir acceptation jusqu’à la date d’entrée en vigueur annoncée |
| Vous refusez la modification | La banque peut maintenir la grille, mais doit vous informer de la possibilité de clôturer sans frais avant l’application |
| Frais d’incident | Information via relevé mensuel, débit au minimum 14 jours après l’arrêté du relevé, sans droit de veto |
Pour agir sans vous disperser, gardez une méthode simple :
- Repérez la date d’entrée en vigueur annoncée et calculez votre fenêtre de réaction.
- Relisez la clause de votre convention sur l’acceptation tacite.
- Si vous refusez, notifiez-le par écrit et demandez explicitement les options avant application.
- Si la banque maintient, envisagez la clôture dans le délai pour éviter la nouvelle grille.
faq
Peut-on refuser la plaquette tarifaire 2027 sans fermer son compte ?
Vous pouvez refuser la modification, mais la banque peut maintenir sa nouvelle grille. Le levier garanti par les textes est le droit de résilier sans frais avant la date d’entrée en vigueur proposée.
Si je ne réponds pas au courrier, suis-je forcément considéré comme d’accord ?
Souvent oui, mais pas dans l’absolu : cela dépend des modalités prévues dans votre convention de compte. Vérifiez la clause qui décrit l’acceptation tacite et les moyens de contestation.
La banque doit-elle prévenir avant de prélever des frais d’incident ?
Oui, via le relevé mensuel, avec un prélèvement au minimum quatorze jours après la date d’arrêté du relevé. Cette information n’équivaut pas à un droit d’opposition, mais certains frais restent plafonnés par la loi.

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.