

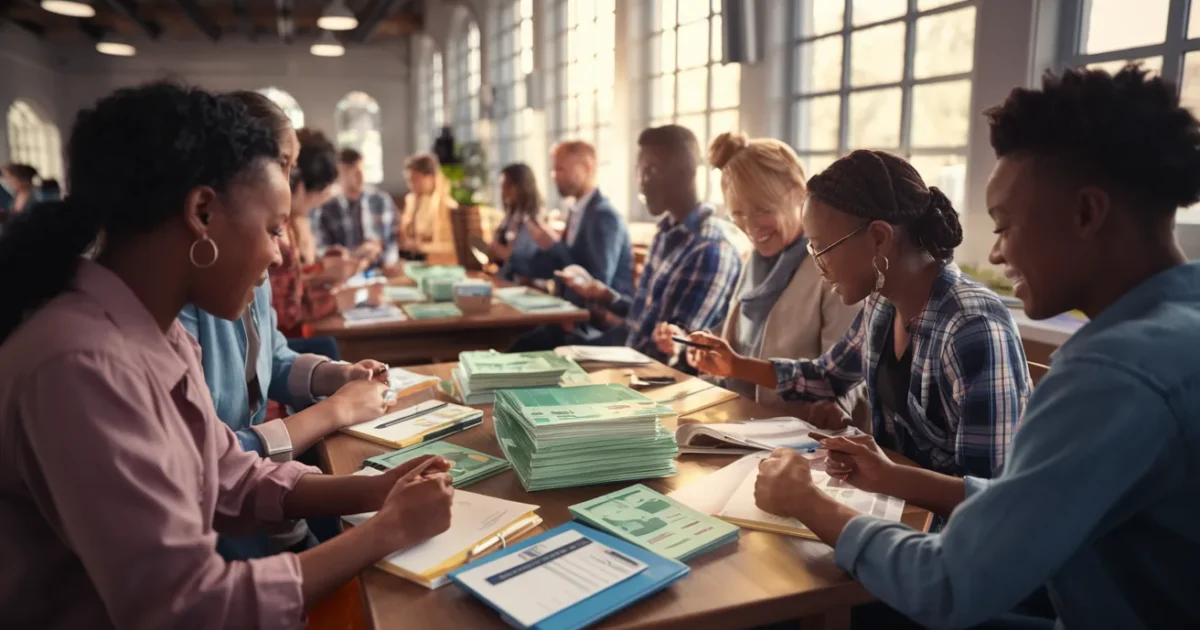
Quand l’économie devient une urgence quotidienne
Dans ce contexte, des ateliers dédiés au contrôle du budget attirent l’attention. À Caudry, dans le Cambrésis, une matinée a réuni plusieurs acteurs pour remettre des repères simples entre les mains du public. L’objectif n’était pas de culpabiliser, mais de redonner du contrôle.
Le message de fond est clair : on peut réduire la pression financière sans devenir expert en finance. Avec des outils concrets, un peu de méthode et des échanges sans jugement, le budget redevient lisible. Et quand il redevient lisible, il redevient pilotable.
- Donation à un enfant marié, la clause de remploi protège votre argent en cas de divorce - 13 October 2026
- Achats groupés d’énergie en Suisse, TF1 explique comment économiser sur sa facture dès 2026 - 12 October 2026
- Donner de l’argent à un petit-fils mineur : la phrase clé pour limiter les parents dès 2026 - 12 October 2026
Ce que l’on apprend vraiment dans un atelier budget
Un atelier budget efficace commence rarement par des grandes théories. Il repart de la réalité : revenus, charges fixes, dépenses variables, dettes éventuelles. On pose tout sur la table, parce que l’invisible coûte presque toujours plus cher.
Les intervenants partagent des astuces de terrain : repérer les prélèvements oubliés, classer les dépenses par priorité, anticiper les grosses échéances. On apprend à distinguer ce qui est incompressible de ce qui peut être ajusté — et, pour cadrer simplement le reste à vivre, certains s’appuient sur une règle de répartition qui évite de se priver tout en gardant un cap. La nuance compte, surtout quand chaque euro est discuté.
On aborde souvent la question de l’énergie, car elle pèse dans de nombreux budgets. Entre habitudes de consommation et choix de contrat, quelques décisions peuvent changer la trajectoire mensuelle. L’idée n’est pas de vivre dans le froid, mais de payer le juste prix.
Pourquoi les personnes concernées ne viennent pas toujours
Un constat revient souvent : les ateliers ouverts à tous ne se remplissent pas forcément. Ce n’est pas un manque d’intérêt, mais un mélange de pudeur et de fatigue. Parler d’argent, en France, reste un sujet chargé.
Il y a la peur d’être jugé, la crainte d’entendre des leçons, ou le sentiment d’avoir « déjà tout essayé ». Certains imaginent qu’un atelier s’adresse uniquement aux personnes en difficulté extrême. Alors que le besoin touche bien plus large, y compris des ménages « qui s’en sortaient » il y a encore peu.
Il existe enfin un obstacle très concret : le temps. Quand on court entre travail, transports et famille, se libérer une matinée semble impossible. Pourtant, une heure investie peut éviter des semaines d’angoisse, surtout si elle permet de bâtir un plan clair.
Une micro-histoire qui ressemble à beaucoup d’autres
À Strasbourg, Claire Martin, 38 ans environ, a poussé la porte d’un atelier après deux mois de découverts successifs. Elle a noté ses dépenses pendant 14 jours et a identifié 120 € mensuels qui partaient en achats « réflexes » et abonnements oubliés. En sortant, elle avait un plan simple et, surtout, la sensation de respirer à nouveau.
« J’ai compris que je ne manquais pas seulement d’argent, je manquais de visibilité, et ça change tout. »
Ce type de déclic arrive quand on arrête de se fier à une impression. Le budget n’est pas une morale, c’est un tableau de bord. Et un tableau de bord, ça se lit avant de foncer.
Ce qui frappe, c’est l’effet émotionnel immédiat : la honte recule, la tension descend. On ne règle pas tout en un jour, mais on sort avec une direction. Cette direction évite les décisions prises sous stress, souvent les plus coûteuses.
Les repères simples pour reprendre la main dès cette semaine
La première étape consiste à isoler les charges fixes : loyer, crédit, assurances, énergie, abonnements. C’est la base, parce que ce socle dicte le reste à vivre. Sans cette photographie, on navigue à l’aveugle.
Deuxième étape : créer une catégorie « imprévus » même modeste, car l’imprévu n’est pas une exception, c’est un rendez-vous. Mettre de côté 10 ou 20 € peut sembler dérisoire, mais cela évite parfois un crédit renouvelable. Là se joue une partie de la stabilité financière.
Troisième étape : suivre les dépenses variables avec une règle claire, pas une promesse vague. Certaines personnes utilisent une enveloppe virtuelle par semaine, d’autres un plafond par catégorie. L’important est de choisir un système tenable, pas parfait.
Comparer les outils : choisir celui qui tient dans la durée
Il n’existe pas un seul bon outil, il existe le bon outil pour vous. Certains ont besoin d’un support papier pour matérialiser. D’autres préfèrent une application qui catégorise automatiquement.
La clé est d’éviter les systèmes trop complexes. Un suivi qui prend 30 minutes par jour finit souvent abandonné. Un suivi de 5 minutes, lui, survit aux semaines chargées.
Les ateliers le rappellent : le meilleur budget est celui que l’on regarde. Même rapidement, même imparfaitement. La régularité protège davantage que la sophistication.
| Outil de suivi | Quand il est le plus utile |
|---|---|
| Carnet ou tableau papier | Pour visualiser et reprendre confiance quand tout semble flou |
| Tableur simple (mensuel) | Pour piloter les charges fixes et prévoir les grosses échéances |
| Application bancaire ou de budget | Pour suivre au fil de l’eau sans ressaisie et repérer les dérives |
| Enveloppes par catégories | Pour limiter les dépenses variables et réduire les achats impulsifs |
Pour passer de l’intention à l’action, voici une liste courte à appliquer dès maintenant :
- Bloquer 20 minutes pour lister toutes les charges fixes et leurs dates de prélèvement
- Repérer et supprimer un abonnement inutile avant la prochaine échéance
- Fixer un plafond hebdomadaire pour les dépenses variables et s’y tenir 2 semaines
- Mettre en place un virement automatique, même petit, vers une réserve « imprévus » — au besoin, en démarrant très bas pour tenir sur la durée
faq
À quoi sert un atelier pour contrôler son budget si je connais déjà mes dépenses ?
Il sert à transformer une connaissance approximative en plan d’action. On hiérarchise, on repère les fuites, on met des règles simples qui tiennent dans le temps. Souvent, le gain vient de la méthode, pas de l’information.
Est-ce que ces ateliers sont réservés aux personnes en grande difficulté financière ?
Non, ils sont utiles dès que le reste à vivre diminue, que les découverts se répètent ou que l’on anticipe mal les échéances. Ils aident autant à prévenir qu’à réparer. Le cadre collectif rassure et dédramatise.
Quelle est la première action la plus efficace pour faire des économies sans se priver ?
Commencer par les charges fixes et les abonnements, car c’est là que les économies sont les plus « indolores ». Ensuite, encadrer les dépenses variables avec un plafond réaliste. L’objectif est de retrouver une marge sans vivre sous contrainte permanente.
Sources
- SOMME.GOUV.FR — Point conseil budget | Préfecture de la Somme (services de l’État)
- STATISTIQUES.DEVELOPPEMENT-DURABLE.GOUV.FR — Dépenses en énergie | Chiffres clés de l’énergie – Édition 2026 | SDES

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.