

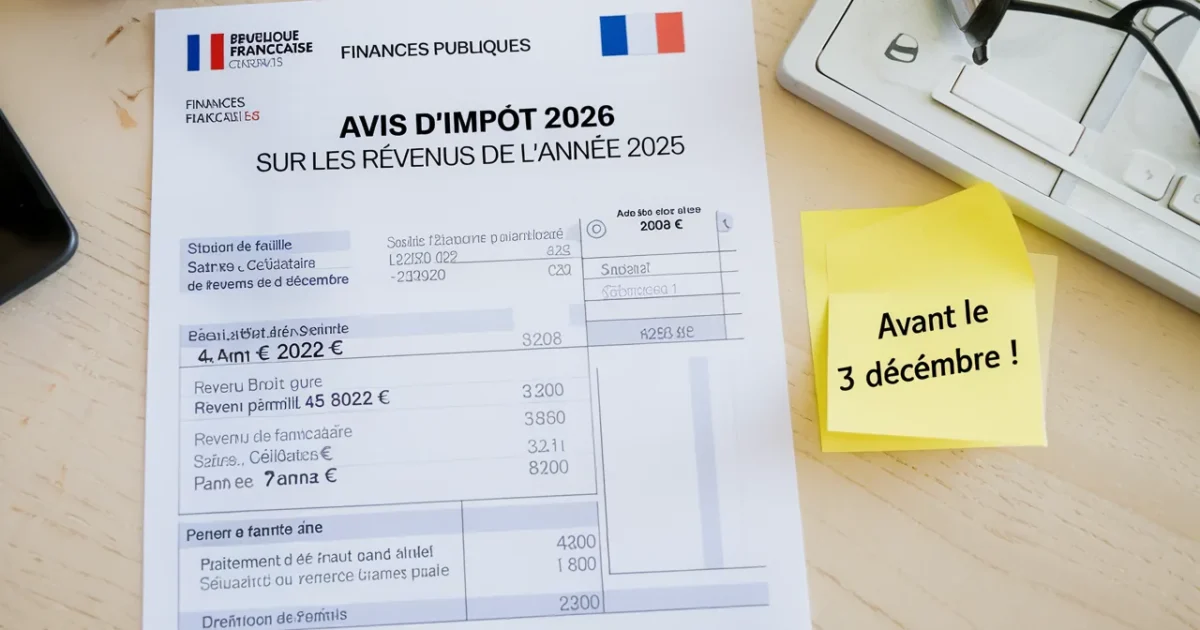
La case qui change tout sur votre avis d’impôt 2026
Ce chiffre n’est pas qu’un repère. Il contient un « stock » de plafonds non utilisés des années précédentes, et une partie de ce stock arrive à péremption.
Le point de bascule est simple : la fraction non utilisée de votre plafond 2023 s’éteint au 31 décembre 2026. Après cette date, elle ne sert plus à rien, même si vous versez ensuite.
- Retraite : 1 pension sur 9 aurait une erreur de montant, la ligne à vérifier dès maintenant - 8 October 2026
- Pompe à chaleur, l’Ademe explique 5 réflexes pour éviter les arnaques dès le devis - 7 October 2026
- Crédit frauduleux à votre nom : la Banque de France explique pourquoi le fichage reste - 7 October 2026
Pourquoi l’allongement du report ne vous protège pas cette année
La réforme votée en 2026 a étendu le délai d’utilisation des plafonds non consommés. On est passé de 3 à 5 ans, ce qui semble, sur le papier, être une bonne nouvelle.
Le piège vient du calendrier. Cette extension ne s’applique qu’aux plafonds à partir de 2026 et des années suivantes, pas à ceux de 2023, 2024 et 2025.
Conséquence directe : vos restes 2023 restent soumis à l’ancienne règle des 3 ans. Concrètement, ils ne peuvent être utilisés qu’avec des versements effectués en 2026, pas après.
Ce que recouvre exactement le « plafond épargne retraite » affiché
La rubrique présente deux montants, et celui qui compte pour votre stratégie est le plafond « pour les cotisations versées en 2026 ». Il additionne votre plafond calculé sur vos revenus de 2025 et les restes des trois années précédentes, 2023 comprise.
Pour un salarié, le plafond 2026 correspond à 10 % des revenus d’activité 2025 (après frais). Il est encadré par un plancher à 4 710 € et un plafond à 37 680 €, selon les règles en vigueur.
Votre situation peut réduire ce montant : retraite supplémentaire obligatoire financée par l’employeur, abondement sur un plan d’entreprise, absence de revenus professionnels. Et si vous soupçonnez une erreur liée à vos revenus déclarés, la correction en ligne reste possible jusqu’au 30 novembre, avec édition d’un nouvel avis.
Le mécanisme qui fait perdre le reste 2023 même avec un versement en décembre
Beaucoup imaginent qu’un versement, même tardif, « active » automatiquement les restes les plus anciens. Or le système remplit d’abord votre plafond de l’année en cours, puis seulement ce qui dépasse va consommer les restes, en commençant par le plus ancien.
Si vos versements 2026 restent sous votre plafond 2026, le reste 2023 n’est jamais entamé. Il disparaît alors au 31 décembre, sans recours, même si vous aviez l’intention de verser davantage l’année suivante.
À Lille, Marc Lefèvre, 52 ans environ, pensait sécuriser son avantage fiscal avec un virement de fin d’année. Il a versé 3 000 € en décembre, puis a compris que tout était parti dans son plafond 2026 : résultat, 4 800 € de reste 2023 ont expiré, et il a ressenti une vraie colère en voyant l’opportunité s’évaporer.
« J’ai fait le virement trop petit, trop tard, et mon plafond 2023 s’est envolé sans que je m’en rende compte. »
Les contrôles à faire pour que la déduction soit réellement intéressante
Avant de viser l’utilisation du reste 2023, posez-vous une question simple : la déduction réduit-elle un impôt que vous payez réellement ? Sans impôt dû, l’avantage fiscal ne se matérialise pas — et, au passage, d’autres cases peuvent aussi faire la différence selon votre profil, comme dans le cas des parents vivant seuls qui peuvent gagner gros avec la case L.
Deuxième point : l’argent placé sur un PER est destiné à rester immobilisé longtemps, sauf cas de déblocage prévus. Une décision prise dans l’urgence de décembre peut se transformer en contrainte durable.
Enfin, n’oubliez pas la sortie : en cas de retrait en capital, la part correspondant aux versements déduits rejoint vos revenus imposables l’année du retrait. Les gains, eux, subissent une fiscalité spécifique, ce qui peut changer l’intérêt global selon votre trajectoire — un raisonnement qui rappelle aussi l’abattement annuel souvent mal compris sur les gains retirés d’une assurance vie après 8 ans.
| Année des versements | Restes de plafond encore mobilisables |
|---|---|
| 2026 | 2023, 2024, 2025 |
| 2027 | 2024, 2025, 2026 |
| 2028 | 2025, 2026, 2027 |
| 2029 | 2026, 2027, 2028 |
| 2030 | 2026 à 2029 (4 années) |
| 2031 | 2026 à 2030 (5 années) |
Pour agir sans vous tromper, gardez ces réflexes avant le 31 décembre :
- Repérez sur l’avis le total « plafond pour les cotisations versées en 2026 » et estimez la part venant de 2023.
- Vérifiez si vos versements 2026 dépasseront votre plafond 2026, condition nécessaire pour entamer le reste 2023.
- Contrôlez votre tranche d’imposition, car l’intérêt dépend de votre taux marginal.
- Demandez à votre gestionnaire la date limite de prise en compte des versements avant le 31 décembre.
faq
Où trouver le « plafond épargne retraite » sur mon avis d’impôt 2026 ?
Il figure dans une rubrique dédiée indiquant votre plafond pour les cotisations versées en 2026. Ce total inclut votre plafond calculé sur vos revenus 2025 et vos restes non utilisés des trois années précédentes.
Pourquoi mon versement de décembre n’utilise pas automatiquement le reste de 2023 ?
Parce que le système consomme d’abord votre plafond 2026. Le reste 2023 n’est utilisé que si vos versements 2026 dépassent ce plafond, et il est consommé en priorité seulement à partir de ce dépassement.
Que faire si je pense que mon plafond affiché est faux ?
Un plafond erroné peut venir d’un revenu mal déclaré. Vous pouvez corriger votre déclaration depuis votre espace en ligne jusqu’au 30 novembre, puis un nouvel avis est émis avec un plafond recalculé.
Sources
- PLACEMENT.MEILLEURTAUX.COM — Impôts 2026 : découvrez comment corriger votre …
- AUGUSTE-PATRIMOINE.FR — Déclaration de revenus 2026 : barème IR, PFU, PER, SCPI
- LEGIFISCAL.FR — Le PER (Plan d’Epargne Retraite) individuel en 2026 | LégiFiscal

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.