

Pourquoi votre signature sur un stand vous lie vraiment
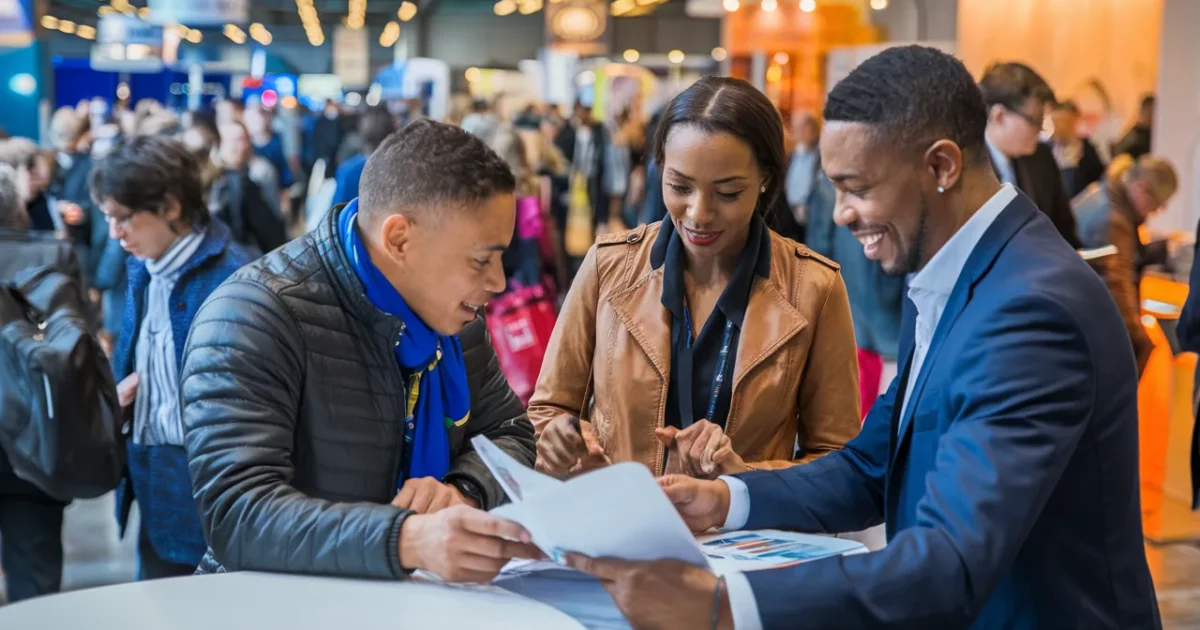
La règle des 14 jours vise surtout les achats à distance ou conclus hors d’un lieu de vente. Ici, vous êtes face au vendeur, sur son espace de vente. C’est précisément pour cela que le délai légal ne s’applique pas à l’achat lui-même.
Ce point surprend, car beaucoup de consommateurs confondent “événement” et “exception”. Or la logique est simple : en foire, vous êtes censé pouvoir comparer, questionner, négocier. La loi considère que vous avez la possibilité de décider sur place, sans filet automatique.
- Prix du gaz, hausse le 1er octobre 2026 : comment changer de contrat et payer moins - 16 September 2026
- Heures sup jamais payées, 6 preuves à apporter aux prud’hommes pour être indemnisé - 15 September 2026
- Prêt immobilier, la banque peut cumuler les droits de 3 PEL familiaux sans retrait - 15 September 2026
Le résultat est brutal : une fois le stylo reposé, revenir en arrière devient difficile. Et si vous vous rendez compte, le soir même, que le prix est trop haut ou que la promesse était floue, vous n’avez pas, par défaut, de bouton “annuler”.
Les obligations d’information du vendeur… sans effet magique pour vous
Avant la signature, le vendeur doit vous avertir clairement que vous ne bénéficiez pas d’un droit de rétractation pour l’achat sur le stand. Cette information doit être visible et reprise dans le contrat. L’objectif est d’éviter le malentendu.
Dans les faits, cette mention peut prendre la forme d’un affichage très grand format, puis d’un encadré placé en tête du bon de commande. Si le professionnel oublie, il s’expose à des sanctions financières. Ce manquement ne crée pourtant pas un délai de rétractation “par compensation”.
Ce détail change tout : vous pouvez être choqué par l’oubli, sans pour autant récupérer automatiquement une porte de sortie. La loi sanctionne le vendeur, pas le contrat. C’est une nuance qui laisse souvent un goût amer.
Le bon réflexe consiste à repérer l’encadré avant de signer et à poser une question simple : “Si je change d’avis demain, qu’est-ce qui est prévu noir sur blanc ?” S’il n’y a rien, vous savez à quoi vous en tenir.
Le vrai levier : se rétracter sur le crédit affecté
La confusion vient d’un point réel : sur un stand, les 14 jours existent souvent… mais pour le financement. Si votre achat est payé par un crédit affecté, vous pouvez renoncer au prêt dans le délai légal. Et quand ce crédit est bien “affecté”, la vente peut tomber avec lui.
Un crédit affecté est un prêt lié à un bien ou à une prestation précise. Il peut être proposé par le vendeur, ou venir de votre banque si le contrat de prêt désigne clairement ce que vous achetez. À l’inverse, un prêt personnel non rattaché au bien ne fait pas automatiquement annuler la vente.
Le contrat de crédit contient en général un formulaire de rétractation. Vous pouvez l’utiliser sans vous justifier. C’est souvent la seule marche arrière simple, à condition de respecter le calendrier.
Attention à un piège fréquent : payer comptant “à la place” du crédit avant la fin du délai peut verrouiller la vente. Et si vous avez versé une somme à la signature, elle doit pouvoir être remboursée si la vente tombe via la rétractation du crédit, sur demande.
La limite qui surprend : quand la pose immédiate réduit votre fenêtre
Certains contrats prévoient une livraison, une installation ou une pose “tout de suite”. Cette demande expresse peut réduire l’efficacité de la rétractation sur le crédit. Dans ce cas, le mécanisme qui fait tomber la vente peut être limité à 3 jours après l’acceptation du crédit.
Ce délai court à partir de l’acceptation de l’offre de crédit, pas à partir du bon de commande, ni de la livraison. C’est contre-intuitif, car beaucoup de consommateurs pensent que tout démarre “le jour où ça arrive chez moi”. Non : c’est souvent le jour où vous acceptez le financement.
Selon la date du contrat, les formalités peuvent varier, notamment sur la manière d’exprimer cette demande de pose immédiate. Ce point n’est pas qu’administratif : il peut changer votre marge de manœuvre. Lire la ligne qui parle de livraison/installation immédiate devient un geste de protection.
Autre limite : certains petits montants ou certains paiements très courts et sans frais peuvent ne pas déclencher le mécanisme d’annulation de la vente via le crédit. Autrement dit, “j’ai un financement” ne signifie pas toujours “j’ai une sortie”.
Les rares cas où l’achat redevient annulable, même sans crédit
Il existe des situations où la signature en salon ne ferme pas toutes les portes. Si le vendeur vous a abordé personnellement dans l’allée, puis vous a fait signer sur le stand dans la foulée, le contrat peut être traité comme conclu hors établissement. Dans ce cas, le délai de rétractation peut renaître.
Certaines catégories de contrats gardent un délai spécifique, même lorsqu’ils sont signés en salon. C’est le cas, par exemple, de certains engagements liés au temps partagé. L’immobilier obéit également à ses propres règles, avec des délais distincts, comme on le voit avec le délai de réflexion imposé avant de valider une offre de prêt.
Camille Dufour, environ 41 ans, à Strasbourg, signe sur un salon un devis à 9 600 € après avoir été interceptée dans l’allée et guidée jusqu’au stand. Le lendemain, elle vérifie ses documents, agit dans les temps et évite de perdre 1 200 € d’acompte, ce qui lui enlève un poids immédiat.
“J’ai compris trop tard que le salon n’était pas un achat en ligne, mais j’ai eu une chance parce qu’on m’avait démarchée dans l’allée.”
Dernier point concret : un bien fabriqué sur mesure peut rester exclu du droit de rétractation, même quand un délai existe. C’est une exception qui tombe comme un couperet pour les cuisines, vérandas ou aménagements personnalisés.
| Situation en foire ou salon | Ce que vous pouvez faire légalement |
|---|---|
| Signature sur le stand, paiement comptant | Pas de délai légal de rétractation pour l’achat, sauf cas particulier |
| Signature sur le stand avec crédit affecté | Rétractation du crédit sous 14 jours, pouvant annuler la vente si le prêt est bien affecté |
| Demande expresse de livraison/pose immédiate | La vente peut ne tomber qu’en cas de rétractation du crédit dans 3 jours après acceptation |
| Vendeur vous aborde dans l’allée puis signature sur le stand | Le délai de rétractation peut s’appliquer comme pour un contrat hors établissement |
| Bien réalisé sur mesure | Souvent exclu du droit de rétractation, même lorsqu’un délai existe |
Avant de signer, gardez en tête quelques réflexes simples qui évitent les mauvaises surprises :
- Vérifiez si le contrat mentionne clairement l’absence de droit de rétractation sur l’achat.
- Identifiez la nature du financement : prêt personnel ou crédit affecté lié au bien.
- Repérez toute demande de livraison ou pose immédiate et son impact sur les délais.
- Demandez un exemplaire complet signé et conservez chaque reçu de versement.
faq
Pourquoi n’ai-je pas 14 jours pour annuler un achat signé en foire ?
Parce que le stand est considéré comme un lieu de vente. Le délai de rétractation vise surtout les achats à distance ou conclus hors d’un lieu de vente.
Si je me rétracte sur le crédit, est-ce que la vente s’annule toujours ?
Non. Cela fonctionne si le prêt est un crédit affecté rattaché au bien ou à la prestation. Un prêt personnel non lié au bien ne fait pas tomber automatiquement la vente.
Que change une demande de pose ou livraison immédiate ?
Elle peut réduire la période pendant laquelle la rétractation du crédit entraîne l’annulation de la vente, parfois à 3 jours après l’acceptation du crédit. Il faut lire attentivement la clause concernée avant de signer, et garder en tête que d’autres alertes de la DGCCRF existent aussi quand une preuve de paiement en apparence rassurante peut en réalité être trompeuse.
Sources
- SERVICE-PUBLIC.GOUV.FR — Crédit à la consommation : crédit affecté (Service-Public.fr)

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.