

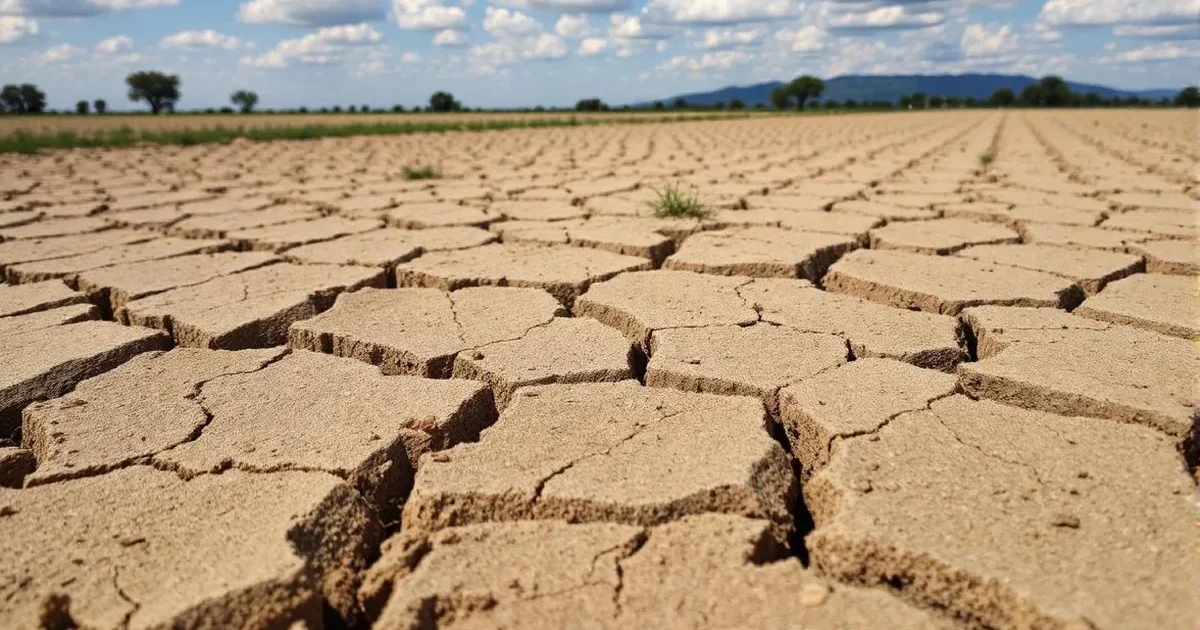
La climateflation, ce mot qui explique enfin vos tickets de caisse
Sécheresses, inondations, canicules, tempêtes : quand ces chocs abîment la production ou cassent les chaînes d’approvisionnement, les coûts montent. Et quand les coûts montent, les étiquettes suivent. Ce n’est pas une théorie, c’est un enchaînement très concret.
À ne pas confondre avec la greenflation. Cette dernière correspond plutôt au coût des choix faits pour réduire les émissions, comme certains investissements énergétiques ou des mécanismes de taxation. La climateflation, elle, vient de ce que l’on subit déjà.
- Prix de l’électricité en France, la CRE prévoit une stabilité jusqu’au 20 mars 2027 - 15 November 2026
- Fruits et légumes, l’UFC-Que Choisir compare les prix en 2026 entre marché et supermarché - 14 November 2026
- Prix de la laitue +50 % en 1 an, notre chariot-test montre comment limiter la facture au supermarché - 13 November 2026
Le plus troublant, c’est son caractère « invisible ». On parle météo, on parle catastrophes, puis on paye plus cher sans relier les points. Pourtant, la passerelle entre climat et prix devient de plus en plus directe.
Trois engrenages qui font grimper les prix, même quand on consomme pareil
Premier engrenage : les récoltes. Un épisode de chaleur extrême, un manque d’eau prolongé ou une crue brutale suffisent à réduire l’offre. Quand certaines productions se raréfient, le prix de départ augmente, puis se répercute tout au long de la chaîne.
Ce mécanisme touche des produits du quotidien et des produits devenus « habitudes » : fruits et légumes, huiles, café, cacao. Vous ne changez pas forcément vos achats, mais vous payez pour une disponibilité plus incertaine — comme on le voit quand la météo finit par peser sur les prix alimentaires. La volatilité devient une composante du prix.
Deuxième engrenage : les transports. Routes fragilisées, rails déformés par la chaleur, ports perturbés, délais plus aléatoires. Chaque retard, chaque détour, chaque réparation ajoute une couche de coûts, qui finit par se retrouver dans le prix final.
Troisième engrenage : l’assurance. Quand les sinistres se multiplient, les indemnisations explosent, les primes suivent. Et quand les primes suivent, les entreprises comme les ménages absorbent la hausse, directement ou via des prix plus élevés.
Pourquoi l’alimentation, l’énergie et les assurances deviennent le trio le plus douloureux
La climateflation se ressent d’abord sur les dépenses impossibles à éviter. Manger, se chauffer, se protéger : ce sont des besoins, pas des options. Quand ces postes augmentent en même temps, le budget se tend d’un coup.
Sur l’énergie, le climat agit des deux côtés de l’année. Étés plus chauds, hivers parfois plus contrastés : climatisation, ventilation, chauffage, tout est sollicité. Même sans « surconsommer », on se retrouve à compenser des conditions plus difficiles — et la canicule peut, à elle seule, faire grimper la facture d’électricité.
Sur les assurances, le choc est moins visible au quotidien, jusqu’au moment du renouvellement. Une hausse de prime n’a rien d’anecdotique quand elle s’ajoute à un crédit, à l’alimentaire et aux charges. Le sentiment d’étau vient de cette addition silencieuse.
Le résultat, c’est une inflation vécue comme injuste. Vous faites attention, vous comparez, vous réduisez certains achats. Et pourtant, les dépenses contraintes continuent de pousser.
Les ménages modestes en première ligne, même sans vivre « au bord de l’eau »
Quand une plus grande part du revenu sert déjà à l’essentiel, chaque hausse pèse plus lourd. Les ménages modestes consacrent une fraction importante de leur budget à l’alimentation et à l’énergie. La climateflation frappe donc là où il n’y a presque plus de marge.
Une famille à l’aise peut amortir une hausse en rognant sur l’épargne ou sur des dépenses de confort. Pour un foyer fragile, la hausse se transforme vite en arbitrages : moins de qualité dans l’assiette, chauffage limité, renoncements. Le coût n’est pas seulement financier, il devient social.
À Reims, Claire Martin, la quarantaine, a vu son assurance habitation augmenter de 18 % en un an, au moment où ses factures d’électricité repartaient à la hausse pendant l’été. Elle a fini par réduire certains achats alimentaires, avec un panier hebdomadaire passé de 95 à 78 euros, et un stress qui s’installe sur la durée.
« J’ai l’impression de payer deux fois : une fois quand il fait trop chaud, une autre quand je reçois les échéances »
Ce décalage nourrit une colère froide : ceux qui subissent le plus ne sont pas ceux qui ont le plus de capacité à absorber. Et ce déséquilibre s’observe à grande échelle, y compris en France.
Quand le logement devient un piège : fissures, zones à risque et assurance qui se retire
La climateflation ne s’arrête pas au ticket de caisse. Elle s’invite dans la valeur du logement, via des territoires qui deviennent plus risqués. Certaines zones concentrent les aléas : inondations, littoraux exposés, feux, sécheresses répétées.
Un exemple parle à beaucoup de propriétaires : le retrait-gonflement des sols argileux. Les sols se rétractent quand ils sèchent, puis gonflent quand l’eau revient. À force de cycles, des maisons se fissurent, et les réparations coûtent cher.
En France, 12,1 millions de maisons individuelles sont concernées par ce phénomène. Quand les sinistres se multiplient, les assureurs peuvent durcir les conditions, augmenter fortement les primes, voire se retirer. Pour un propriétaire modeste, c’est un double blocage : difficile de financer les travaux, difficile de revendre sans perdre gros.
Le logement, censé sécuriser une famille, peut alors devenir une source d’angoisse permanente. Et cette pression finit par se traduire, encore, en euros.
Ce que révèle la climateflation : un choc économique qui suit les inégalités
La climateflation agit comme un amplificateur. Elle transforme des événements climatiques en factures, puis en écarts de niveau de vie. Là où la hausse est supportable pour certains, elle devient une impasse pour d’autres.
À l’échelle mondiale, la responsabilité des émissions n’est pas répartie équitablement. Les plus gros émetteurs ne sont pas ceux qui ressentent en premier la violence budgétaire des catastrophes. Et ce déséquilibre nourrit un sentiment d’injustice, jusque dans les gestes les plus simples du quotidien.
En France, l’écart est frappant : une personne appartenant aux 0,1 % les plus riches émet en moyenne 153 tonnes de CO2 par an, contre 3,8 tonnes pour une personne des 50 % les plus modestes. Cet écart de responsabilité contraste avec la réalité des dépenses contraintes.
Comprendre ce mécanisme ne fait pas baisser les prix immédiatement. Mais cela aide à lire ce qui se passe, à anticiper, et à ne pas culpabiliser à tort. La climateflation n’est pas un « manque d’efforts » individuel, c’est un choc collectif qui se répercute sur les ménages.
| Canal de la climateflation | Effet concret sur le budget d’un ménage |
|---|---|
| Récoltes perturbées (sécheresses, inondations, canicules) | Hausse et instabilité des prix des produits agricoles, surtout sur l’alimentaire |
| Transports et logistique endommagés | Coûts d’acheminement plus élevés, ruptures et délais qui renchérissent les marchandises |
| Sinistres plus fréquents | Augmentation des primes d’assurance, franchises plus lourdes, garanties plus strictes |
| Logements exposés (sols argileux, zones inondables, littoraux) | Travaux coûteux, difficultés à s’assurer, perte de valeur du bien |
Pour limiter l’impact au quotidien sans se raconter d’histoires, gardez ces réflexes simples en tête :
- Surveillez les renouvellements d’assurance et comparez avant l’échéance, pas après.
- Repérez les produits alimentaires les plus sensibles aux aléas et prévoyez des alternatives.
- Anticipez les périodes de chaleur avec des gestes d’isolation et de protection solaire, souvent plus rentables que la surconsommation.
- Si vous êtes propriétaire, documentez l’état du logement et les risques locaux pour éviter les mauvaises surprises.
faq
Climateflation : est-ce une inflation « passagère » liée à une mauvaise saison ?
Non, car elle vient de chocs climatiques plus fréquents et plus intenses. Une mauvaise saison peut déclencher une hausse, mais la répétition des épisodes rend le phénomène plus structurel.
Quelle différence entre climateflation et greenflation dans la vie quotidienne ?
La climateflation correspond aux hausses dues aux dégâts et perturbations causés par le climat. La greenflation renvoie plutôt aux coûts liés aux politiques et investissements de transition, qui peuvent influencer certains prix.
Pourquoi l’assurance habitation augmente même si je n’ai jamais déclaré de sinistre ?
Parce que les assureurs mutualisent le risque à grande échelle. Quand les sinistres augmentent globalement, les primes montent, même pour les assurés qui n’ont pas eu d’incident.

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.