

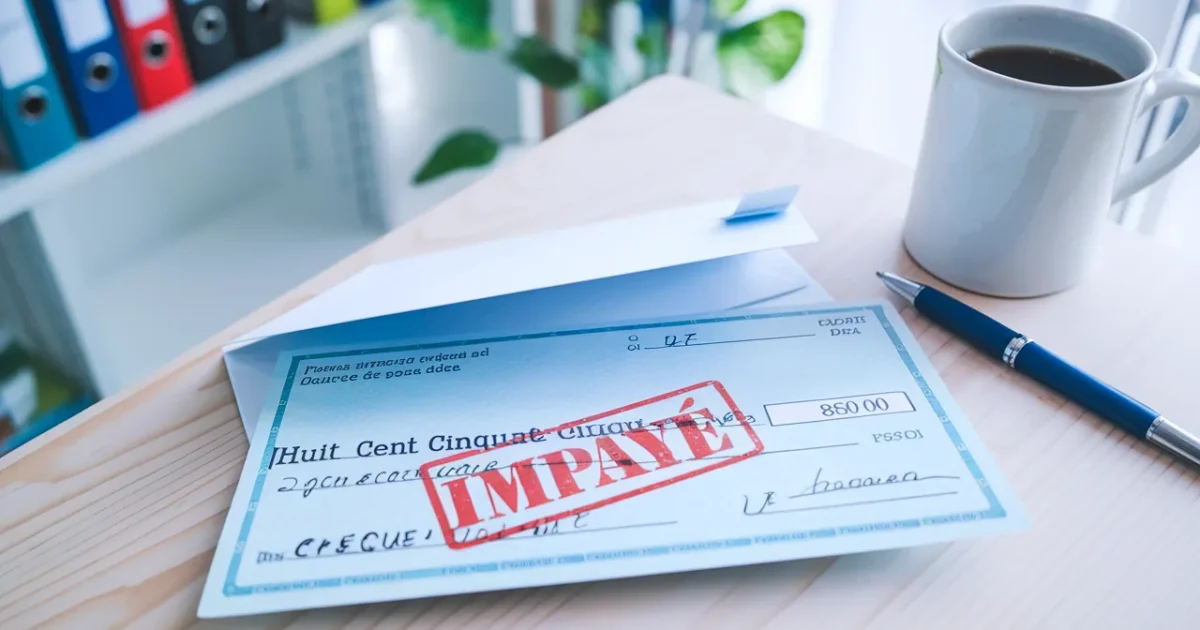
Quand un chèque est rejeté, le premier papier change déjà la donne
Dans ce cas, le chèque vous est restitué avec un document que l’on confond souvent avec une simple formalité : l’attestation de rejet. Elle prouve que la banque de l’émetteur a refusé de payer, faute de provision ou pour une autre cause.
Ce papier n’est pas la fin de l’histoire, c’est le début d’un calendrier. Il annonce qu’une procédure spécifique peut s’ouvrir si l’impayé persiste, avec un document gratuit à réclamer et une voie de recouvrement sans procès.
- Indemnité de départ en retraite, comment économiser plus de 2 000 € d’impôts en 2026 - 27 September 2026
- Revendre des bijoux en or : la taxe s’applique même à perte, exonération sous 5 000 € - 27 September 2026
- Retraite : travailler 1 an de plus augmente votre pension à vie, voici comment calculer - 27 September 2026
Les délais à connaître pour ne pas laisser filer votre chance
Le temps ne se compte pas à partir du jour où vous recevez le chèque, mais à partir de sa première présentation en banque. C’est ce point de départ qui déclenche les étapes suivantes, même si vous n’en avez pas conscience sur le moment.
En pratique, un chèque se présente rapidement après son émission, mais il reste encaissable longtemps. Retenez surtout ceci : une date future inscrite sur le chèque ne bloque pas son encaissement, et un chèque postdaté peut être présenté tout de suite.
Un cas particulier surprend beaucoup de monde : pour un chèque d’un très petit montant, la banque de l’émetteur peut être tenue de payer à la présentation même si le compte est insuffisant, dans la limite des règles prévues. Si vous êtes dans cette situation, réagir vite compte davantage que d’attendre la suite.
Le certificat de non-paiement : le document gratuit que la banque doit vous remettre
Si l’impayé dure, le pivot de la procédure s’appelle le certificat de non-paiement. Ce document est délivré par la banque de l’émetteur, pas par la vôtre, même s’il peut transiter par votre agence selon les pratiques.
La règle est simple : après 30 jours après la première présentation, si le chèque n’est toujours pas payé, vous pouvez obtenir ce certificat. Il ne s’agit pas d’un service optionnel, et il ne doit pas vous être facturé.
Il existe deux chemins pour le recevoir : soit la banque vous l’adresse automatiquement si vous représentez le chèque après le délai et qu’il est encore rejeté, soit vous le demandez par écrit. Dans ce second cas, la banque dispose d’un délai encadré pour vous l’envoyer.
Ne confondez pas preuve d’impayé et pouvoir d’agir
Le certificat prouve l’impayé, mais il ne suffit pas à lui seul pour récupérer l’argent. C’est là que beaucoup de créanciers s’arrêtent, persuadés d’avoir “tout ce qu’il faut”, puis se heurtent à un mur.
La mécanique est en réalité en deux temps : d’abord un document bancaire, ensuite un acte qui donne une force concrète au recouvrement. Entre les deux, un professionnel intervient et transforme votre preuve en démarche officielle opposable à l’émetteur.
Retenez l’idée centrale : le certificat est une clé, pas la porte. La porte, c’est le titre qui permet d’engager des mesures de saisie, et il s’obtient via une étape très précise, avec un nouveau délai à respecter.
Du certificat au titre exécutoire : 15 jours qui peuvent éviter un procès
Une fois le certificat obtenu, vous le confiez à un commissaire de justice. Il le signifie à l’émetteur, ce qui revient à une mise en demeure officielle, avec une date certaine et une pression juridique immédiate.
À partir de cette signification, l’émetteur dispose de 15 jours pour payer le chèque et les frais réclamables. S’il ne règle pas, le commissaire de justice peut délivrer un titre exécutoire sans audience, sans jugement, sans attendre qu’un tribunal vous donne raison. Pour éviter de payer des montants injustifiés au passage, gardez en tête les frais que certains intervenants n’ont pas le droit de vous facturer tant qu’il n’y a pas de titre.
À Marseille, Nadia, 38 ans, auto-entrepreneuse, a vu un chèque de 620 € revenir impayé et son client “disparaître” pendant un mois. Après la signification, l’argent a été réglé au 12e jour, et elle a évité une procédure longue qui l’angoissait.
« J’ai arrêté de subir dès que j’ai compris quel document demander et quand agir, j’ai enfin respiré. »
Ce que vous pouvez saisir, et ce qui vous freine réellement
Avec un titre exécutoire, plusieurs voies existent : saisie sur compte bancaire, saisie sur rémunération, saisie-vente de biens mobiliers. L’objectif n’est plus de convaincre, mais d’exécuter.
Chaque option a ses limites pratiques. Une saisie sur compte laisse un minimum insaisissable au débiteur, une saisie sur salaire suit une procédure encadrée, et une saisie-vente suppose des actes préalables et des coûts qui s’ajoutent.
Le point sensible reste souvent financier : vous avancez des frais, même si une partie est récupérable auprès de l’émetteur. Avant d’engager la suite, demandez un chiffrage clair au commissaire de justice pour éviter les mauvaises surprises. Et si, au départ, vous hésitez entre chèque impayé et mouvement bancaire suspect, notre guide sur le remboursement d’un prélèvement non autorisé jusqu’à 13 mois après peut vous aider à distinguer les démarches.
| Étape | Ce que cela vous permet concrètement |
|---|---|
| Attestation de rejet remise avec le chèque | Prouver le refus de paiement et déclencher le bon calendrier |
| Certificat de non-paiement (après 30 jours) | Disposer d’une preuve officielle d’impayé, gratuite, utilisable pour la suite |
| Signification par commissaire de justice | Mettre l’émetteur en demeure de payer avec une date certaine |
| Titre exécutoire après 15 jours sans paiement | Ouvrir la voie aux saisies sans passer par une audience |
Avant d’écrire à la banque ou de saisir un commissaire de justice, gardez ces réflexes simples :
- Conservez le chèque original et l’attestation de rejet, sans les abîmer.
- Notez la date de première présentation, c’est elle qui commande les délais.
- Relancez l’émetteur par écrit, avec une demande claire et datée.
- Préparez les informations utiles : numéro du chèque, montant, identité du signataire.
- Demandez un chiffrage des frais avant d’engager la signification.
faq
À qui demander le certificat de non-paiement : ma banque ou celle de l’émetteur ?
Le certificat est délivré par la banque de l’émetteur. Votre banque peut servir d’intermédiaire, mais l’obligation de délivrance pèse sur la banque du signataire du chèque.
Le certificat de non-paiement suffit-il pour saisir un compte bancaire ?
Non. Il prouve l’impayé, mais il faut ensuite une signification par commissaire de justice, puis un titre exécutoire si le débiteur ne paie pas dans le délai.
Quels délais dois-je surveiller pour agir au bon moment ?
Deux repères structurent la procédure : l’accès au certificat après 30 jours suivant la première présentation, puis les 15 jours laissés au débiteur après la signification avant la délivrance du titre exécutoire.
Sources
- SERVICE-PUBLIC.GOUV.FR — Service-Public.fr – Que faire en cas de réception d’un chèque sans provision ?

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.