

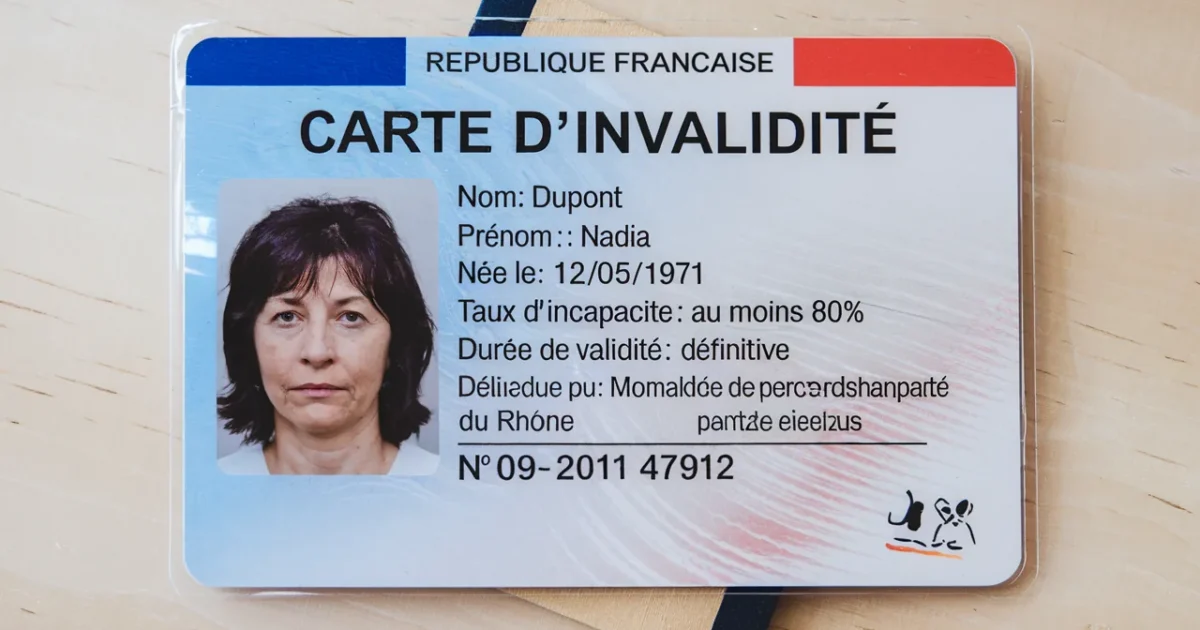
Ce qui change réellement au 31 décembre 2026
Depuis 2017, l’ancienne carte a été remplacée par la carte mobilité inclusion (CMI). Certaines anciennes cartes ont continué à circuler, ce qui a entretenu une confusion durable. L’échéance du 31 décembre 2026 met fin à cette zone grise.
Le point le plus sensible ne concerne pas seulement les files prioritaires ou les transports. Il touche votre fiscalité. Sans justificatif reconnu, vous vous exposez à perdre un avantage attaché à la mention invalidité.
- Réflecteur de chaleur, jusqu’à 10 % d’économies dans un logement ancien, ce que dit l’Ademe - 13 October 2026
- Service militaire absent du relevé Agirc-Arrco, ce formulaire récupère vos trimestres retraite - 13 October 2026
- BrixHub explique comment bloquer un prélèvement suspect et récupérer votre argent en 10 minutes - 13 October 2026
Autrement dit, ce n’est pas “une formalité administrative”. C’est un basculement de preuve. Et quand la preuve disparaît, l’administration fiscale peut cesser d’appliquer l’avantage.
La demi-part fiscale : un avantage qui peut se jouer sur un détail
La CMI avec mention invalidité peut ouvrir droit à une demi-part supplémentaire dans le calcul du quotient familial. Sur une année, l’effet peut être visible sur l’impôt final. Pour certains foyers, c’est une respiration budgétaire attendue.
Ce mécanisme reste encadré. Le gain procuré par une demi-part n’augmente pas à l’infini, car un plafond limite l’économie d’impôt. Malgré ce garde-fou, l’écart entre “avec” et “sans” peut rester brutal.
Le piège vient souvent d’une idée fausse : croire que l’avantage fiscal suit automatiquement la personne, même si la carte n’est plus à jour. En pratique, il faut pouvoir justifier la situation au moment où elle est contrôlée. Et une carte devenue caduque ne joue plus ce rôle.
La conséquence est simple : si vous ne remplacez pas l’ancienne carte, vous fragilisez votre droit à la demi-part pour les années à venir. Le risque n’est pas théorique, car il peut apparaître au moment d’une vérification ou d’une régularisation.
Quelles années d’impôt sont concernées et à quel moment agir
La déclaration déposée au printemps 2027 porte sur les revenus de 2026. Pour l’impôt, l’administration retient la situation au 1er janvier de l’année d’imposition. Si votre ancienne carte est encore considérée valable à cette date, l’avantage lié à 2026 ne devrait pas être remis en cause.
La tension se déplace ensuite. Pour les revenus de 2027, déclarés au printemps 2028, l’administration regardera si vous disposez d’un justificatif en cours de validité. C’est là que l’échéance du 31 décembre 2026 peut produire ses effets.
Une règle peut vous éviter un trou d’air : l’avantage fiscal peut être accordé pour l’année où vous déposez la demande de CMI, même si la carte n’est pas encore fabriquée. Le dépôt du dossier devient alors votre filet de sécurité. Encore faut-il pouvoir prouver la date.
Attendre “quand on aura le temps” revient souvent à s’en remettre aux dernières semaines de l’année. Or un dossier peut prendre du temps à être traité. Agir tôt, c’est réduire le risque de rupture de droits et de démarches en urgence.
Le vrai risque : le réexamen et la mention sur la nouvelle carte
La CMI n’accorde pas automatiquement la mention invalidité. Elle dépend d’une évaluation, notamment via un taux d’incapacité. Selon votre situation, vous pouvez obtenir la mention invalidité, la mention priorité, ou aucune mention ouvrant droit à la demi-part.
Concrètement, un taux d’incapacité permanente d’au moins 80 % permet d’obtenir la mention invalidité. Une pension d’invalidité de 3e catégorie peut ouvrir le même droit sans repasser par un nouvel examen du taux. À l’inverse, un taux inférieur à 80 % peut conduire à une simple mention priorité, sans demi-part.
C’est ici que beaucoup se trompent de combat. La date du 31 décembre 2026 n’est pas le seul sujet. Le point qui peut faire mal, c’est un réexamen qui aboutit à une carte différente, avec moins de droits fiscaux.
Si votre situation est stable et clairement documentée, la demande peut se passer sereinement. Si elle a évolué, mieux vaut anticiper, rassembler les pièces utiles et éviter un dossier fragile. La demi-part dépend de la mention, pas du souvenir d’une ancienne carte.
Une micro-histoire : quand un dossier déposé à temps évite un choc fiscal
À Bordeaux, Julien Martin, la quarantaine, a réalisé à l’automne 2026 que sa carte d’invalidité “sans fin” devenait inutilisable au 1er janvier 2027. Il a déposé sa demande de CMI en octobre, conservé son récépissé, puis a évité une régularisation qui aurait pu grimper à 1 807 € sur l’année suivante. Il a surtout ressenti un soulagement immédiat, parce que son budget n’allait pas basculer d’un coup.
« Je croyais que ma carte suffisait pour toujours, et j’ai compris que ce qui compte, c’est la preuve au bon moment. »
Son cas illustre un réflexe utile : ne pas confondre “droit” et “justificatif”. Le droit existe si les conditions sont remplies. Le justificatif sert à le faire reconnaître sans discussion.
Cette différence paraît abstraite, jusqu’au jour où une case est contrôlée ou qu’un document est demandé. À ce moment-là, l’anticipation se transforme en argent économisé et en stress évité.
La meilleure stratégie reste souvent la plus simple : déposer tôt, classer les preuves, suivre le dossier. Vous reprenez la main sur le calendrier au lieu de le subir.
Les démarches qui sécurisent votre avantage sans vous épuiser
Commencez par vérifier votre carte actuelle. Si elle affiche une date de fin, vous avez déjà une indication claire. Si elle n’en affiche pas, l’échéance du 31 décembre 2026 s’applique malgré tout aux anciennes cartes d’invalidité.
Ensuite, déposez une demande de CMI auprès de la MDPH. Pour les usages du quotidien, mieux vaut éviter toute rupture au 1er janvier 2027. Pour l’impôt, une demande déposée en 2027 peut encore protéger l’année, mais ce choix vous expose à des délais et à une année qui démarre sans justificatif à jour.
Gardez un élément clé : la preuve de dépôt. Un récépissé, une confirmation, un accusé de réception. C’est ce document qui peut établir que la demande a été faite à temps si une question surgit.
Enfin, au moment de déclarer vos revenus, vérifiez que la case correspondant à la situation d’invalidité est bien cochée. Une erreur arrive vite, surtout après un changement de document : on voit souvent qu’une case oubliée peut coûter cher, même quand on pense être “dans les clous”. Si vous constatez un oubli, la correction en ligne reste possible.
| Situation | Impact probable sur l’avantage fiscal |
|---|---|
| Ancienne carte d’invalidité non remplacée après le 31 décembre 2026 | Risque de perte de la demi-part faute de justificatif valide à partir de 2027 |
| Demande de CMI déposée en 2027, avec preuve de dépôt conservée | Maintien possible de la demi-part pour l’année de dépôt si les conditions restent remplies |
| CMI obtenue avec mention invalidité | Accès à la demi-part, sous réserve de cocher la bonne case lors de la déclaration |
| CMI obtenue avec mention priorité uniquement | Pas de demi-part liée à l’invalidité |
| Plafond du quotient familial atteint | Gain limité, avec possible réduction complémentaire selon le cas |
Pour éviter les mauvaises surprises, gardez ces réflexes pratiques en tête :
- contrôler dès maintenant si votre carte actuelle doit être remplacée avant le 31 décembre 2026
- déposer la demande de CMI assez tôt pour ne pas subir les délais
- archiver la preuve de dépôt, utile si l’administration demande un justificatif (la logique est la même que quand un dossier est contesté et que tout se joue sur les dates et les preuves conservées)
- vérifier les cases de la déclaration et corriger rapidement en cas d’oubli
faq
Ma déclaration au printemps 2027 est-elle menacée si ma carte expire fin 2026 ?
En principe non, car la déclaration 2027 porte sur les revenus 2026 et la situation retenue est celle au 1er janvier 2026. Le risque se concentre plutôt sur les revenus 2027 déclarés au printemps 2028.
Si je dépose la demande de CMI en 2027, est-ce trop tard pour la demi-part ?
Pas forcément : l’année de dépôt peut rester couverte si vous remplissez toujours les conditions et si vous conservez une preuve de dépôt. En revanche, vous prenez le risque de démarrer l’année sans document à jour pour les autres droits.
Qu’est-ce qui peut faire perdre la demi-part lors du remplacement de la carte ?
Le point décisif est la mention sur la nouvelle carte. Si le réexamen conduit à une mention priorité au lieu de la mention invalidité, la demi-part liée à l’invalidité ne s’applique plus.

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.