

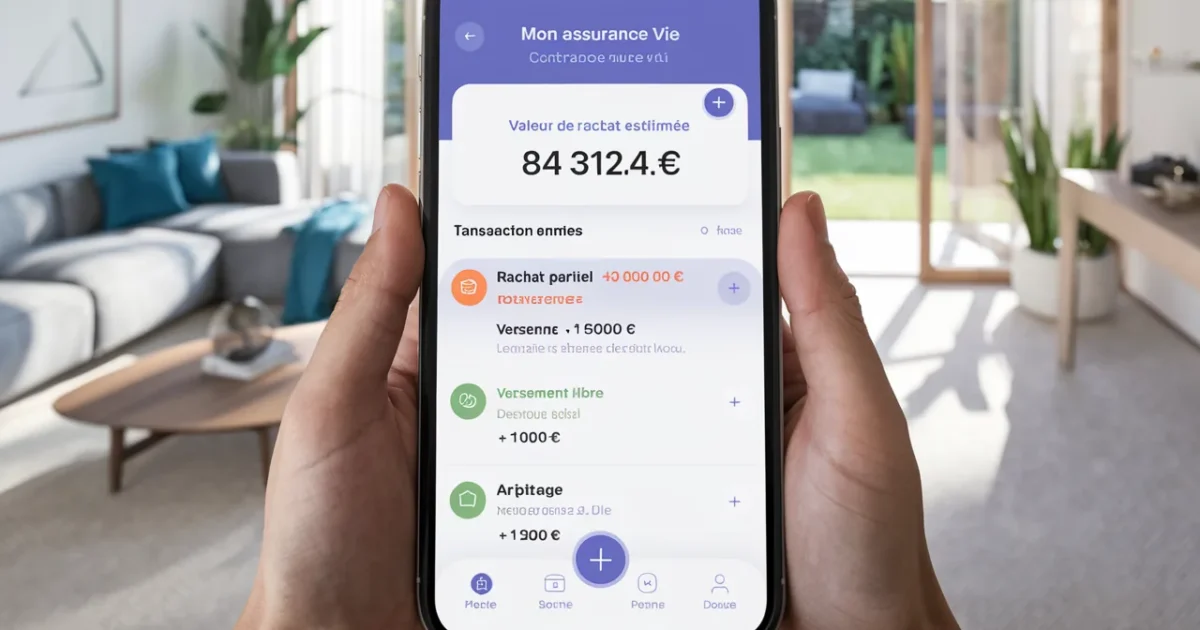
Deux mois : le délai qui change tout pour votre retrait
L’assureur dispose de 2 mois maximum pour verser les fonds, qu’il s’agisse d’un retrait partiel ou d’un retrait total. Dans le langage des contrats, on parle de « rachat ». Le principe s’applique dans les mêmes conditions à un contrat de capitalisation.
Point décisif : le chronomètre ne démarre pas le jour où vous postez votre demande. Il commence lorsque l’assureur reçoit un dossier complet, avec toutes les pièces exigées. Tant qu’un document manque, le délai légal ne court pas.
- Retraite : 1 pension sur 9 aurait une erreur de montant, la ligne à vérifier dès maintenant - 8 October 2026
- Pompe à chaleur, l’Ademe explique 5 réflexes pour éviter les arnaques dès le devis - 7 October 2026
- Crédit frauduleux à votre nom : la Banque de France explique pourquoi le fichage reste - 7 October 2026
Votre contrat peut annoncer un paiement plus rapide que le plafond légal. C’est autorisé, et même fréquent sur certains contrats distribués en ligne. En revanche, il ne peut jamais prévoir un délai plus long que celui fixé par la loi.
Ce que l’assureur vous doit quand il dépasse le délai
Quand le versement arrive en retard, ce n’est pas seulement « désagréable ». Ce retard a un prix, car les sommes dues produisent des intérêts. Et ces intérêts démarrent dès le premier jour de dépassement.
Le mécanisme repose sur le taux de l’intérêt légal, fixé par semestre. Pour un particulier, il est établi à 6,84 % pour le second semestre 2026. La règle prévoit ensuite une majoration automatique pendant les premiers mois de retard.
Concrètement, pendant les 2 premiers mois de retard, le taux est majoré de moitié. Cela correspond à 10,26 % par an appliqués au montant qui aurait dû vous être versé. Le calcul se fait au jour près, sur une base de 365 jours.
Si l’attente s’éternise, la sanction grimpe encore. Après 4 mois à partir de la réception du dossier complet, l’assureur bascule sur un taux égal au double du taux légal, soit 13,68 % par an pour la période concernée. Le message est clair : plus le retard dure, plus il coûte — un principe qu’on retrouve aussi quand l’assureur tarde à verser après un décès.
Une micro-histoire qui ressemble à ce que vivent beaucoup d’épargnants
À Toulouse, Julien Martin, environ 45 ans, a demandé un rachat de 20 000 € pour financer des travaux urgents. Son dossier était complet, pourtant le virement est arrivé avec 30 jours de retard après la limite des 2 mois. Il a calculé l’impact à 10,26 % et a réclamé environ 168 € d’intérêts, ce qui a transformé sa colère en soulagement.
« J’avais l’impression d’être impuissant, puis j’ai compris que le retard avait un coût pour l’assureur, pas pour moi. »
Cette situation illustre un réflexe utile : vérifier la date de réception du dossier complet, puis comparer avec la date effective du virement. Sans cette chronologie, impossible d’exiger ce qui vous revient. Avec elle, vous reprenez la main.
Autre point que beaucoup ignorent : le taux peut changer si le retard traverse un nouveau semestre. Une partie du retard peut donc être calculée avec un taux différent. C’est technique, mais cela peut modifier le montant final.
Enfin, attention à ne pas confondre ces intérêts automatiques avec d’autres majorations vues ailleurs. La majoration de 5 points qui circule parfois correspond à une situation après condamnation judiciaire. Ici, les intérêts de retard existent sans procès.
Les blocages les plus fréquents : quand le délai ne démarre pas (ou quand il s’arrête)
Avant d’accuser un retard, il faut vérifier un point simple : votre demande était-elle exécutable immédiatement. Dans la pratique, un dossier incomplet suffit à repousser le départ du délai. Et certains contrats imposent un accord extérieur.
Le cas le plus piégeux concerne le bénéficiaire acceptant. Si un bénéficiaire a accepté sa désignation selon les règles applicables, votre retrait peut nécessiter son accord. Sans cet accord, l’assureur ne peut pas débloquer les fonds, même si vous insistez.
Autre situation : une mesure de protection juridique. En cas de tutelle, le retrait peut dépendre d’une autorisation spécifique. Là encore, l’assureur ne « traîne » pas forcément, il attend un feu vert obligatoire.
Dans tous les cas, gardez une preuve datée de la réception de vos pièces par l’assureur. Un accusé de réception, un message de confirmation dans l’espace client, un e-mail horodaté : tout document qui fixe le point de départ vous protège. Sans preuve, la discussion devient floue, et le flou profite rarement à l’épargnant.
Réclamer vos intérêts : la méthode qui évite les échanges interminables
Si vous constatez un dépassement de délai et qu’aucun intérêt n’apparaît, ne vous contentez pas d’un appel. Écrivez au service réclamations de l’assureur, avec des dates et des chiffres. C’est ce courrier qui enclenche la suite du parcours.
Les intérêts sont dus « de plein droit » : vous n’avez pas besoin d’une mise en demeure préalable ni d’une décision de justice pour qu’ils existent. En revanche, il arrive qu’ils ne soient pas versés spontanément. À vous de vérifier le détail du règlement et de réclamer si nécessaire.
Pour chiffrer, la logique est simple : montant dû × taux annuel × nombre de jours de retard, puis division par 365. Vous pouvez joindre un calcul clair, ligne par ligne. Un courrier précis évite les réponses vagues et accélère souvent le traitement — un peu comme quand une banque doit répondre dans un délai légal sur une contestation.
Si la réponse ne vous satisfait pas, vous pouvez saisir le médiateur de l’assurance. Cette démarche est gratuite, mais elle suppose d’avoir d’abord écrit au service réclamations. Et vous disposez d’un délai d’un an après cette réclamation pour saisir le médiateur compétent.
| Situation | Ce que cela implique pour vous |
|---|---|
| Dossier complet reçu par l’assureur | Départ du délai légal de 2 mois |
| Versement après 2 mois | Intérêts dus dès le 1er jour de retard, à 10,26 % par an pendant 2 mois |
| Retard au-delà de 4 mois après dossier complet | Intérêts au double du taux légal pour la période concernée |
| Intérêts absents du règlement | Réclamation écrite à envoyer au service réclamations, puis médiation possible |
Avant d’envoyer votre réclamation, préparez ces éléments factuels pour couper court aux allers-retours :
- la date de réception du dossier complet (preuve à l’appui)
- la date du virement et le montant effectivement versé
- le nombre de jours de retard au-delà des 2 mois
- le taux applicable sur la période et votre calcul des intérêts
faq
Le délai de 2 mois commence-t-il le jour où j’envoie ma demande ?
Non. Il commence à la réception par l’assureur de l’ensemble des pièces nécessaires au paiement. Sans dossier complet, le délai ne court pas.
Si mon retrait arrive en retard, dois-je prouver un préjudice pour obtenir des intérêts ?
Non. Les intérêts sont dus automatiquement dès que le délai légal est dépassé. Vous devez surtout prouver les dates et demander le versement s’il n’a pas été fait.
Que faire si l’assureur refuse de payer les intérêts de retard ?
Adressez une réclamation écrite au service réclamations avec votre calcul. En l’absence de réponse satisfaisante, vous pouvez saisir le médiateur de l’assurance, gratuitement, dans l’année qui suit la réclamation.
Sources
- REMPARTFINANCIER.FR — Rachat assurance-vie : délai légal, pièces, intérêts de retard, recours — Le Rempart Financier
- MAIF.FR — Délai de versement d’une assurance vie sur compte courant – MAIF
- SERVICE-PUBLIC.GOUV.FR — Contrat d’assurance-vie : fonctionnement | Service Public

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.