

Pourquoi les erreurs de pension ne sont pas un détail
Les contrôles existent, mais ils ne suffisent pas toujours. Selon les constats relayés par la Cour des comptes, une part non négligeable des pensions attribuées ou révisées comporte encore des anomalies. Et ces erreurs peuvent jouer dans les deux sens, en faveur comme au détriment du retraité.
Le point le plus frustrant, c’est que l’erreur est souvent évitable. Elle vient fréquemment d’éléments de carrière incomplets, mal reportés, ou oubliés. Vous n’avez pas besoin d’être expert pour repérer les signaux d’alerte, à condition de regarder au bon endroit.
- Pompe à chaleur, l’Ademe explique 5 réflexes pour éviter les arnaques dès le devis - 7 October 2026
- Crédit frauduleux à votre nom : la Banque de France explique pourquoi le fichage reste - 7 October 2026
- Déconsommation, le hashtag #NoBuy2026 séduit sur TikTok et promet des économies rapides - 7 October 2026
Ce que disent les chiffres officiels et ce qu’ils impliquent pour vous
La Cour des comptes s’appuie sur des contrôles et des échantillons de dossiers traités par le régime général. L’ordre de grandeur évoqué tourne autour d’11,1 % d’erreurs de montant sur les pensions attribuées ou révisées sur une année. Ce n’est pas une rumeur de comptoir, c’est un indicateur suivi.
Ce taux ne signifie pas que tout est faux, partout, tout le temps. Il indique qu’une proportion de dossiers présente une erreur qui modifie le montant servi. Rapporté aux masses financières, l’impact peut sembler faible en pourcentage, mais il devient énorme sur la durée de versement.
Le point clé, c’est l’origine des écarts. Plus d’un dossier sur deux concerné serait lié à des données de carrière absentes ou erronées. Et lorsque la pension est calculée provisoirement, faute de pièces, le risque grimpe.
La ligne à vérifier d’urgence : la durée d’assurance en trimestres
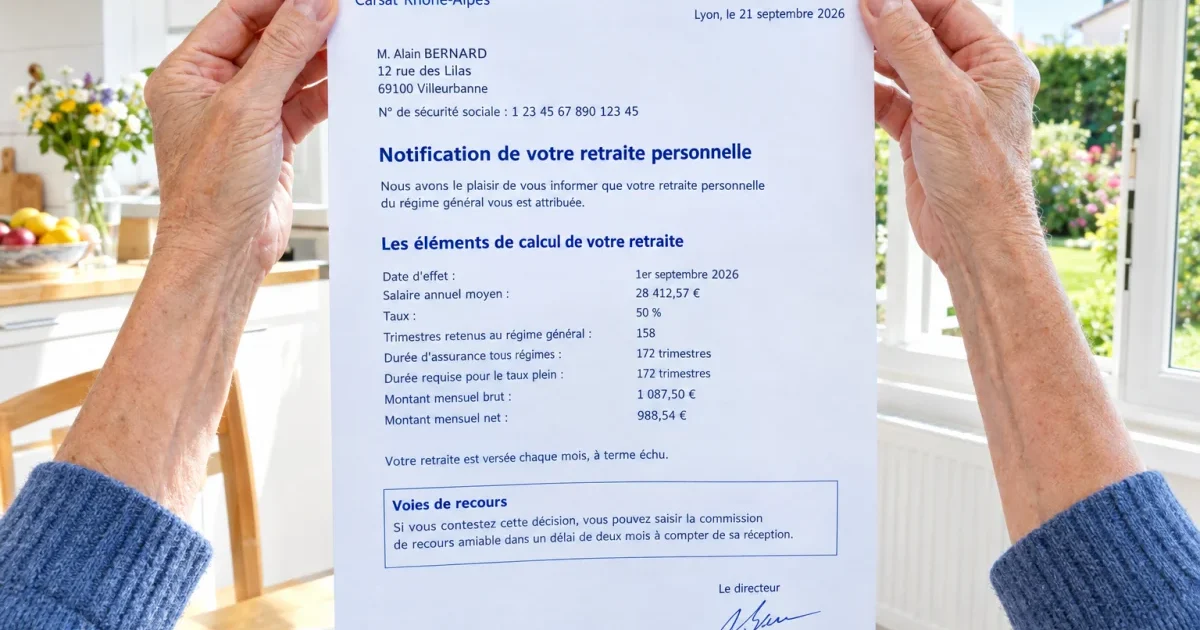
Dans la notification, plusieurs lignes attirent l’œil : date de départ, taux, revenu annuel moyen. Pourtant, la ligne la plus sensible est souvent la plus discrète : la durée d’assurance exprimée en trimestres. C’est elle qui conditionne la part de pension que vous toucherez réellement.
Le réflexe gagnant consiste à comparer ce total avec celui de votre relevé de carrière dans votre espace personnel. Si les deux chiffres ne coïncident pas, il y a un risque concret d’erreur de calcul. Et ce n’est pas toujours votre caisse qui a « mal travaillé » : parfois, il manque une période dans les données de départ.
Un trimestre manquant peut peser lourd. Même avec un taux plein obtenu à l’âge du taux plein automatique, la pension peut être réduite au prorata si la durée d’assurance retenue est inférieure à celle exigée, comme on le voit quand le taux plein ne garantit pas toujours une pension “entière”. C’est mécanique, et c’est pour cela que cette ligne mérite votre attention avant toutes les autres.
Les périodes le plus souvent oubliées et celles qui trompent le relevé
Beaucoup de carrières ne ressemblent plus à un long fleuve tranquille. Chômage indemnisé, arrêts maladie, maternité, service national : ces périodes peuvent compter pour des trimestres, même si elles ne s’affichent pas comme un salaire classique. C’est précisément ce qui les rend faciles à rater.
Les emplois saisonniers et certaines activités courtes créent un autre piège. Vous avez travaillé, vous avez cotisé, mais pas forcément assez pour valider un trimestre si le seuil n’a pas été atteint. À l’inverse, un petit salaire peut valider un trimestre si le minimum de cotisation est atteint, ce que beaucoup ignorent.
À Rennes, Thierry Le Goff, 62 ans environ, a relu sa notification le soir même et a repéré 4 trimestres manquants liés à une période de chômage indemnisé. Après envoi des justificatifs, sa retraite de base a été corrigée de 28 € bruts par mois, ce qui l’a soulagé d’un coup.
« J’ai eu l’impression d’éviter une fuite d’argent silencieuse, celle qu’on ne voit qu’au bout de plusieurs mois. »
Contester rapidement : le délai qui surprend le plus souvent
Si vous constatez un écart, commencez par signaler le problème à votre caisse avec des pièces claires : attestations, bulletins de salaire, justificatifs de chômage, tout ce qui prouve la période. Ne restez pas dans le flou : indiquez la ligne concernée et le chiffre que vous estimez exact.
Pour une contestation formelle sur le montant, la règle pratique à retenir est simple : vous disposez en principe de 2 mois à partir de la notification pour saisir la commission de recours amiable. Ce passage est généralement obligatoire avant toute action contentieuse.
Un détail compte : notez la date de réception. On vous la demandera souvent, et c’est elle qui sert de repère. Même si la caisse peut corriger des droits après coup, mieux vaut agir vite, car les délais n’attendent pas votre disponibilité.
Quand l’erreur vous avantage : trop-perçu, limites et protections
Parfois, l’erreur augmente votre pension. Dans ce cas, la caisse peut réclamer un trop-perçu, mais elle n’a pas carte blanche. Le droit encadre la récupération, et un principe revient : la caisse ne peut pas remonter indéfiniment dans le temps.
Dans de nombreux cas, le rappel est limité à deux ans pour les versements, sauf situation de fraude ou fausse déclaration — une logique qui rappelle les règles de prescription qui peuvent aussi encadrer certains trop-perçus. Cela signifie que des sommes anciennes peuvent échapper à la récupération. Chaque situation dépend du dossier, mais la règle protège contre les retours en arrière interminables.
Si la somme demandée vous met en difficulté, vous pouvez solliciter une remise ou un échéancier. Là encore, la réaction rapide est votre alliée : contester le montant réclamé ou demander un aménagement se fait dans des délais courts, et une demande argumentée pèse davantage qu’un simple coup de téléphone.
| Élément à contrôler sur la notification | Ce que vous devez comparer ou vérifier |
|---|---|
| Durée d’assurance (trimestres) | Total affiché vs total du relevé de carrière, périodes manquantes éventuelles |
| Date de départ | Date demandée dans votre dossier vs date retenue sur la notification |
| Taux appliqué | Taux plein ou décote selon âge et trimestres requis |
| Revenu annuel moyen | Cohérence avec les meilleures années et les revenus portés au compte |
| Majorations (enfants, etc.) | Droits ouverts réellement vs mention et prise en compte sur la notification |
- Relisez la notification le jour de sa réception et notez la date exacte.
- Comparez en priorité le total de trimestres avec votre relevé de carrière.
- Listez les périodes « atypiques » : chômage, maladie, maternité, service national.
- Envoyez des justificatifs précis, en ciblant la ligne contestée et le chiffre attendu.
- Respectez le délai de 2 mois si vous saisissez la commission de recours amiable.
faq
Quelle est la ligne la plus importante à vérifier sur ma notification de retraite ?
La durée d’assurance en trimestres, car elle impacte directement le montant via la proratisation et, selon les cas, la décote.
Que faire si le nombre de trimestres sur la notification ne correspond pas à mon relevé de carrière ?
Contactez votre caisse avec des justificatifs des périodes manquantes, puis engagez un recours formel si le montant reste contestable.
Combien de temps ai-je pour contester le montant de ma pension ?
En pratique, le délai est en principe de 2 mois après la notification pour saisir la commission de recours amiable.
Sources
- NOTRETEMPS.COM — Retraite: 1 pension sur 9 comporte une erreur, voici comment l’éviter
- CARRIVA.FR — Faire vérifier sa retraite : qui, quand, comment
- SELEXIUM.COM — 1 pension de retraite sur 9 est erronée selon la Cour des …

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.