

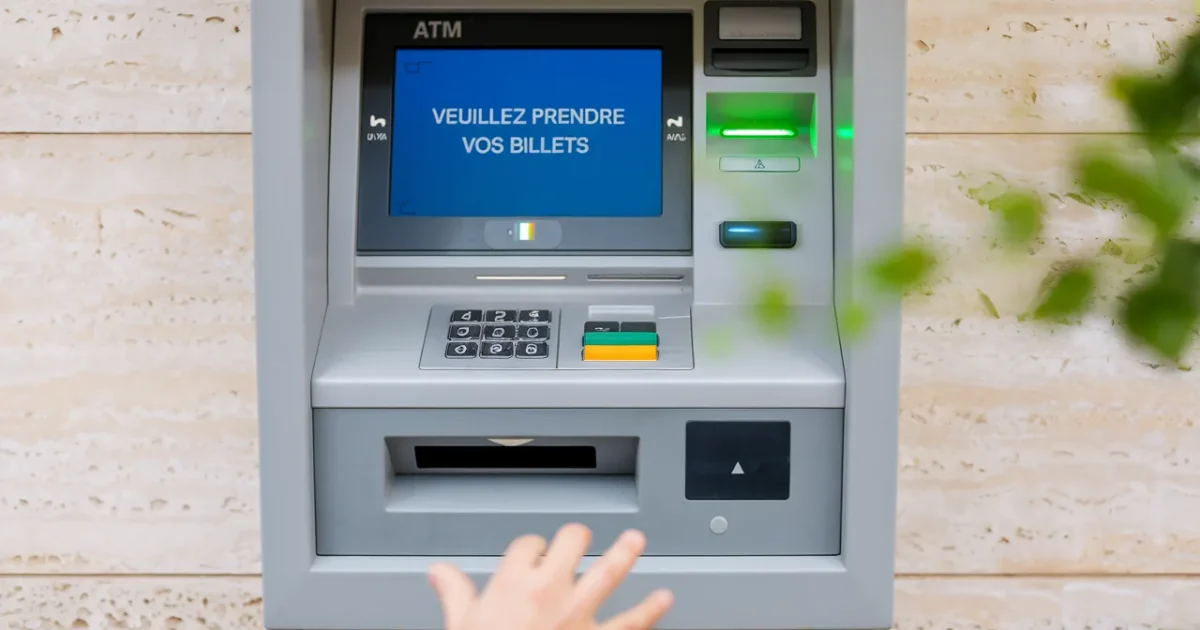
Quand le distributeur avale votre retrait, le vrai choc arrive après
Ce moment-là a quelque chose d’irréel, parce que tout semble “normal” côté machine. Pourtant, votre compte, lui, encaisse le coup. Et vous vous retrouvez à douter : panne, billets ravalés, vol, simple bug d’affichage.
La bonne nouvelle tient en une règle simple : si vous contestez un retrait mal exécuté, la banque ne peut pas se contenter de vous renvoyer vers le distributeur. Elle doit traiter votre demande sérieusement, avec des preuves, pas des suppositions.
- Livret A plafonné à 22 950 €, après un retrait vous ne pouvez pas toujours recompléter le compte - 6 October 2026
- 8 Astuces pour chauffer sans radiateur et économiser jusqu’à 15 % sur la facture cet hiver - 5 October 2026
- Facture payée sur un faux RIB par mail, la Cour de cassation juge qu’elle reste due - 5 October 2026
Pourquoi la charge de la preuve ne pèse pas sur vous
Un retrait d’espèces n’est pas un “service au petit bonheur la chance”. C’est une opération de paiement encadrée par le code monétaire et financier, avec des obligations précises pour votre établissement.
Lorsque vous affirmez ne pas avoir reçu les billets, vous n’avez pas à prouver la panne. C’est à la banque de démontrer que l’opération a été authentifiée, enregistrée et comptabilisée correctement, sans défaillance technique.
Dans les faits, la banque s’appuie souvent sur le journal du distributeur et sur le comptage des billets restés dans la machine. Si ces éléments ne permettent pas d’établir que l’argent est bien sorti, le remboursement devient une obligation.
Le délai de 13 mois existe, mais il peut vous piéger si vous attendez
Vous avez jusqu’à 13 mois après la date de débit pour signaler l’incident. Passé ce plafond, votre contestation peut être écartée sans discussion : on parle de forclusion.
Ce qui surprend beaucoup de clients, c’est l’autre exigence : la loi impose d’agir sans tarder. Les 13 mois ne sont pas une invitation à patienter, c’est une limite maximale.
Votre premier geste utile reste immédiat : appeler ou passer à l’agence rattachée au distributeur, si vous pouvez. Cette vérification rapide aide à distinguer une panne, une capture automatique des billets non retirés à temps, ou un vol organisé.
Panne, billets ravalés ou arnaque : reconnaître le bon scénario
Certains distributeurs “ravalent” les billets si vous ne les prenez pas assez vite. Le délai varie selon les banques et les appareils. Résultat : vous repartez les mains vides alors que la machine a bien compté et ressorti les coupures… avant de les récupérer.
Il existe un scénario plus inquiétant : le piège dans la trappe, parfois appelé “cash trapping”. Une bande ou un dispositif retient les billets, puis un escroc les récupère après votre départ. Dans ce cas, l’histoire peut basculer vers le terrain du paiement non autorisé et d’une plainte — et, si vous voulez aller plus loin sur les signaux à repérer, ces arnaques au distributeur qui reviennent le plus souvent donnent des repères concrets.
À Toulouse, Sophie Martin, 38 ans, a contesté un retrait de 150 € débité alors qu’aucun billet n’était sorti, et elle a récupéré la somme en 12 jours après sa réclamation écrite, ce qui lui a évité un découvert qui la stressait depuis le week-end.
« J’ai arrêté de me justifier, j’ai demandé leurs preuves, et tout s’est débloqué. »
Écrire à votre banque : les informations qui font gagner du temps
Votre interlocuteur principal, c’est votre banque, celle qui tient le compte, même si le distributeur appartient à un autre réseau. C’est elle qui vous doit une réponse, et c’est elle qui porte la responsabilité vis-à-vis de vous.
Un écrit daté change la dynamique. Il fixe le point de départ de votre demande, oblige la banque à instruire, et vous protège si le dossier traîne ou si la version des faits se brouille avec le temps.
Pensez à demander explicitement la recherche de la trace de l’opération et le résultat de cette recherche. Cette démarche doit être réalisée sans frais lorsque vous la sollicitez clairement.
| Étape | Ce que vous gagnez |
|---|---|
| Noter immédiatement date, heure, lieu, montant | Un dossier précis, difficile à contester |
| Contacter l’agence liée au distributeur | Une vérification rapide : panne, capture, suspicion de fraude |
| Envoyer une réclamation écrite à votre banque | Une preuve de signalement et une instruction formelle |
| Demander la recherche de trace de l’opération | Des éléments techniques communiqués par la banque, gratuitement |
| En cas de refus, passer au médiateur bancaire | Une voie gratuite, souvent décisive quand l’échange se bloque |
Pour que votre courrier soit complet, vérifiez que vous avez bien inclus :
- vos coordonnées et un moyen de vous joindre rapidement
- la date, l’heure, le lieu et le montant du retrait contesté
- le maximum d’indices sur le distributeur (banque, agence, emplacement)
- le ticket de retrait si vous l’avez, ou une capture du débit sur l’application
Remboursement : ce que la banque doit remettre, y compris les frais liés
Si la banque ne peut pas prouver que le retrait s’est déroulé correctement, elle doit restituer le montant et remettre votre compte dans l’état où il aurait dû être. L’idée est simple : effacer l’incident comme s’il n’avait jamais existé.
Point clé : la date de valeur du recrédit ne peut pas être postérieure au jour du débit. Cela évite que vous payiez le prix du temps de traitement, surtout si l’opération vous a fait basculer à découvert.
Si des intérêts ou frais ont été générés uniquement à cause de ce débit injustifié, ils doivent suivre la même logique. Et si la banque refuse, exigez les éléments précis sur lesquels elle s’appuie avant d’envisager la saisine du médiateur — comme pour une contestation de paiement non autorisé, où le délai de 13 mois revient souvent.
faq
J’ai retiré sur le distributeur d’une autre banque : qui doit me rembourser ?
Vous devez réclamer auprès de votre banque, celle de votre compte. C’est elle qui gère la contestation et qui vous doit une réponse, même si l’appareil ne lui appartient pas.
Dois-je prouver que le distributeur était en panne ?
Non. Vous signalez le retrait mal exécuté, puis la banque doit apporter la preuve que l’opération a été correctement exécutée et qu’aucune défaillance technique n’a affecté le retrait.
Que faire si la banque refuse de me rembourser ?
Demandez une réponse écrite détaillant les preuves invoquées. Ensuite, si le blocage persiste, vous pouvez saisir gratuitement le médiateur bancaire, à condition d’avoir d’abord fait une réclamation écrite.
Sources
- TF1INFO.FR — Les billets ne sont pas sortis du distributeur mais j’ai été débité, la banque doit-elle me rembourser ? Le 13H à vos côtés | TF1 Info
- AVOCATS.PARIS — Vol au distributeur automatique ? la banque doit rembourser sous conditions – Avocats Barreau Paris
- PANORABANQUES.COM — Retrait dans un distributeur automatique en panne

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.