

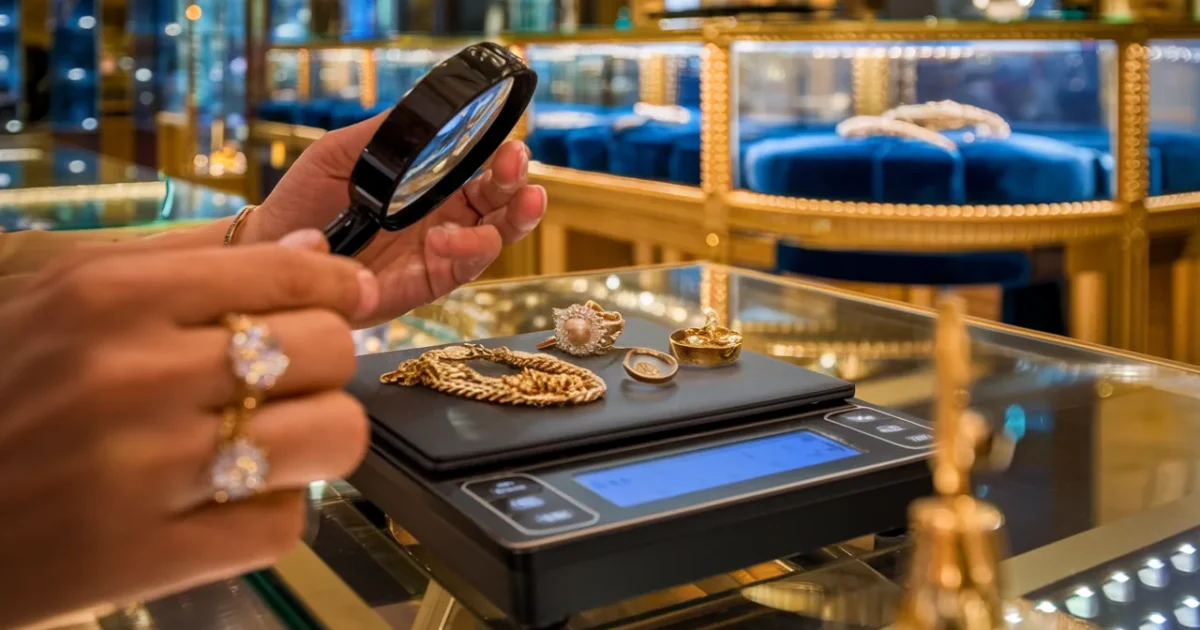
Pourquoi le fisc taxe votre vente, pas votre bénéfice
Quand vous revendez un bijou en or, vous tombez dans la taxe forfaitaire sur les objets précieux. Elle ne s’intéresse pas à votre histoire, ni au prix payé il y a dix ans, ni au fait que ce bijou a perdu de la valeur. Elle regarde un seul chiffre : le prix de vente.
Le taux appliqué aux bijoux est de 6,5 % du prix (taxe + CRDS). Résultat : vendre moins cher que votre achat n’empêche pas la retenue. Ce détail change tout quand on revend un bijou cher, ou quand on a acheté au “prix boutique”.
- Sardines en boîte, les supermarchés voient les rayons se vider en 2026 selon TF1 Info - 27 September 2026
- Essence à 2,23 euros le litre, le prix moyen à la pompe bat un record dans l’UE - 25 September 2026
- Revolut reconnaît une fuite, les données de centaines de clients transmises à de faux agents - 25 September 2026
La règle des 5 000 € : un seuil qui peut vous sauver… ou vous piéger
Il existe un point de bascule souvent ignoré : un bijou vendu 5 000 € ou moins ne supporte aucune taxe forfaitaire. À 5 000 € tout rond, vous ne devez rien. Beaucoup de vendeurs l’apprennent après coup, en voyant une retenue apparaître sur un bordereau.
Ce seuil n’est pas une franchise. Dès que vous le dépassez, la taxe s’applique sur la totalité du prix, pas sur la partie au-dessus. Un bijou cédé 5 001 € déclenche donc une taxation sur 5 001 €.
Autre piège : le fisc raisonne “par objet” ou “par ensemble”. Un collier et ses éléments vendus séparément au même acheteur, à des dates proches, peuvent être considérés comme une seule vente. Découper une parure pour contourner le seuil peut se retourner contre vous — un mécanisme qui rappelle ces contrôles qui se déclenchent quand on franchit certains seuils de vente.
Bijou, pièces, lingots : trois catégories, trois conséquences
Tout ce qui brille n’est pas taxé pareil. Une bague, une chaîne, une gourmette restent des bijoux même si le professionnel les achète “au poids” pour les fondre. Leur régime reste celui des objets précieux, avec le seuil des 5 000 €.
Les lingots, barres et pièces d’or modernes relèvent du régime des métaux précieux. Là, l’addition est plus lourde : 11,5 % du prix, dès le premier euro, sans aucun seuil. Vendre des pièces pour 2 000 € peut donc déclencher une taxe immédiate, même en cas de perte.
La frontière n’est pas toujours intuitive quand l’objet est abîmé ou incomplet. Une boucle d’oreille seule peut rester un bijou, alors que des débris d’or peuvent basculer vers le régime des métaux précieux. Avant de signer, vérifiez la catégorie retenue sur le document d’achat.
Pourquoi la taxe est souvent retirée directement de votre paiement
Dans la pratique, vous ne voyez pas toujours une “taxe” à régler vous-même. Quand vous vendez à un professionnel installé en France (comptoir, bijoutier, maison de ventes), il peut reverser la taxe au Trésor et la retenir sur la somme qu’il vous verse. Vous recevez donc un net, pas un brut.
Le calcul se fait sur le prix qui vous est payé ou sur le prix d’adjudication, selon le circuit. Et certains frais ne diminuent pas forcément la base taxable : ce détail compte lorsqu’une vente passe par des enchères, avec des frais vendeur.
Entre particuliers, c’est différent : vous devez déclarer et payer vous-même si la vente dépasse le seuil applicable. La formalité se fait via le formulaire 2091-SD, à déposer dans le mois suivant la cession. Là, mieux vaut anticiper, car le délai est court et la preuve du prix devient centrale.
Vendre à perte et ne rien payer : l’option qui change la donne
Le point le plus contre-intuitif tient en une phrase : vous pouvez vendre à perte et être taxé… sauf si vous choisissez le bon mode d’imposition. Au-delà de 5 000 €, une option permet de quitter la taxe forfaitaire et de passer sur l’imposition du gain réel. Et si votre gain est nul ou négatif, l’impôt peut tomber à zéro.
Cette option exige une preuve solide : facture d’achat, justificatif clair, ou éléments permettant d’établir le prix et la date. Elle se matérialise avec la déclaration n° 2092 et doit être décidée avant la vente, car le choix est irrévocable une fois acté.
Si vous êtes en gain, l’imposition n’est pas légère : 19 % d’impôt, auxquels s’ajoutent 17,2 % de prélèvements sociaux, soit 36,2 %. Un abattement pour durée de détention réduit toutefois le gain taxable après la deuxième année, jusqu’à une exonération totale au bout de 22 ans.
Héritage, succession, factures : les preuves qui font basculer votre taxe
Dans la vraie vie, le problème n’est pas la règle, c’est le papier. Un bijou hérité peut ouvrir la porte à l’option sur le gain réel, mais seulement si sa valeur est individualisée dans la déclaration de succession. S’il a été noyé dans une estimation globale du mobilier, vous perdez souvent cette possibilité — et c’est exactement le type de détail qui revient aussi quand on s’interroge sur ce que le fisc retient (ou non) dans une succession.
Camille Martin, 42 ans, à Montpellier, pensait simplement “faire un peu de place” en revendant un collier familial. Le comptoir lui proposait 6 000 €, avec une retenue de 390 € au titre de la taxe forfaitaire, alors que la succession mentionnait le collier à 7 000 € : l’option sur le gain réel a ramené l’impôt à 0 €, et elle a récupéré 390 € de plus que prévu, avec un vrai sentiment de soulagement.
« J’ai eu l’impression de reprendre la main : sans la déclaration de succession détaillée, j’aurais payé une taxe sur une perte. »
Pour les pièces et lingots, la preuve peut être encore plus exigeante : numéro, scellé, traçabilité, dépôt bancaire. Sans ces éléments, l’option peut rester inaccessible, même si vous vendez moins cher que votre prix d’achat.
| Situation de vente | Ce que ça change pour la taxe |
|---|---|
| Bijou vendu à 5 000 € ou moins | Pas de taxe forfaitaire due sur cette vente |
| Bijou vendu au-delà de 5 000 € | Taxe forfaitaire de 6,5 % sur la totalité du prix, sauf option pour le gain réel |
| Pièces/lingots (métaux précieux) | Taxe de 11,5 % dès le 1er euro, sans seuil |
| Vente à perte avec facture ou valeur prouvée | Option gain réel possible : impôt potentiellement ramené à 0 € |
| Vente entre particuliers au-delà du seuil | Déclaration et paiement par le vendeur (formulaire 2091-SD) dans le mois |
- Demandez toujours un bordereau écrit indiquant la catégorie retenue et le prix de base.
- Avant de vendre, vérifiez si l’objet dépasse 5 000 € et s’il est considéré comme un ensemble.
- Ressortez facture, certificat, ou déclaration de succession détaillée avant de négocier.
- Si vous êtes à perte au-delà de 5 000 €, signalez votre volonté d’opter pour le gain réel avant la vente.
faq
Si je revends mon bijou moins cher que je l’ai acheté, dois-je quand même payer ?
Oui, si vous restez au forfait : la taxe est calculée sur le prix de vente. Pour une vente au-delà de 5 000 €, vous pouvez éviter l’impôt en optant pour l’imposition du gain réel, à condition de prouver le prix d’achat ou la valeur retenue en succession.
Le seuil de 5 000 € s’applique-t-il aux pièces d’or et aux lingots ?
Non. Les pièces et lingots relevant des métaux précieux sont taxés dès le premier euro au taux de 11,5 %, sans seuil d’exonération.
Que faire si je vends un bijou en direct à un particulier au-dessus de 5 000 € ?
Vous devez déclarer la vente et payer la taxe vous-même, via le formulaire 2091-SD, dans le mois qui suit la cession. Conservez une preuve datée du prix et de l’identité des parties pour sécuriser le dossier.

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.