

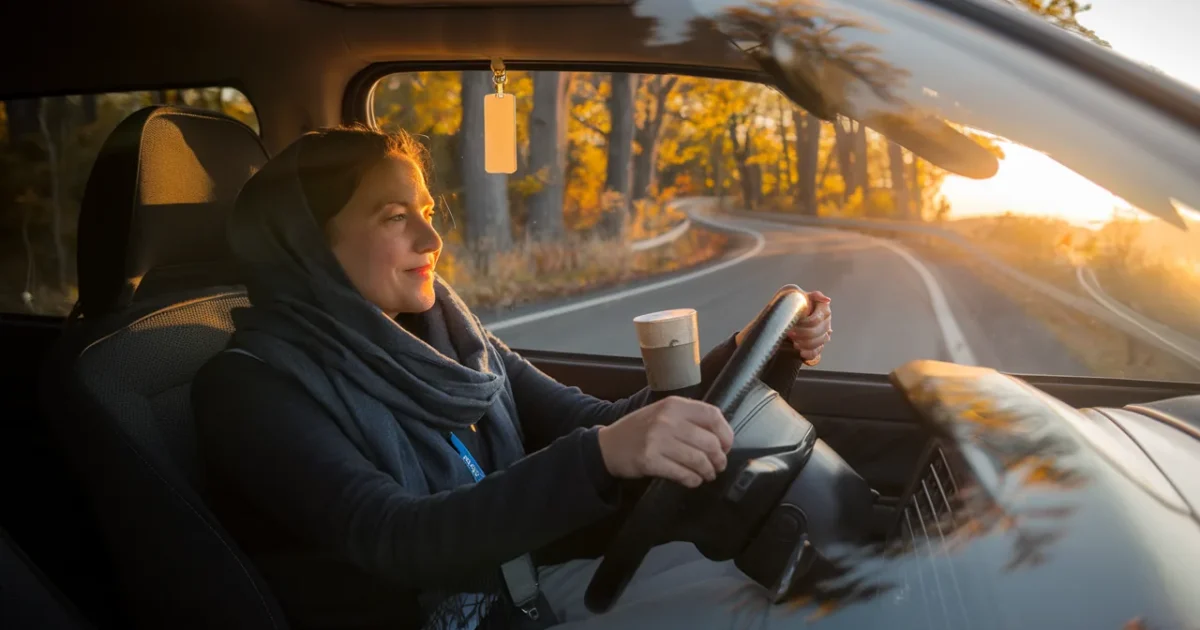
Pourquoi le plafond des 40 km surprend tant de salariés
Le point de friction arrive vite : l’administration fiscale applique une limite de distance pour les trajets. Au-delà d’un certain seuil, une partie de vos kilomètres peut être ignorée, même si vous les avez réellement parcourus. Et c’est là que la déclaration peut basculer d’un gain attendu à une mauvaise surprise.
Le cœur de la règle tient en une phrase : sans justification particulière, l’administration ne retient pas tout. Vous pouvez avoir l’impression d’être pénalisé pour un choix de vie ou pour un marché immobilier devenu inaccessible près de votre emploi. Cette sensation est fréquente, et elle se comprend.
- Légumes, jusqu’à +30 % en 2026 : 7 astuces pour continuer à en acheter sans se ruiner - 19 September 2026
- Prêt immobilier refusé, le vendeur doit 10 % d’intérêts par an si le dépôt tarde à revenir - 19 September 2026
- Assurance-vie après décès, l’assureur doit payer sous 1 mois sinon 13,68 % d’intérêts - 19 September 2026
La règle des 40 km : ce que l’administration retient, et ce qu’elle écarte
La limitation vise 40 km par trajet entre le domicile et le lieu de travail. Concrètement, cela correspond à 80 km par jour pour un aller-retour, lorsque rien ne vient expliquer un éloignement. Le reste de la distance peut être écarté de la déduction.
Autre détail qui compte : en principe, un seul aller-retour par jour est pris en compte. Des exceptions existent si votre organisation de travail l’impose réellement, par exemple des horaires éclatés ou des contraintes particulières. Sans contrainte, multiplier les allers-retours dans le calcul attire l’attention.
Le télétravail change la donne : les jours travaillés à domicile ne génèrent pas de kilomètres déductibles. Et le fait de travailler partiellement chez soi ne suffit pas à justifier, à lui seul, une résidence très éloignée. Le fisc observe la cohérence globale entre votre situation et la distance déclarée.
Au-delà du seuil : les “circonstances particulières” qui peuvent sauver vos kilomètres
La limite n’est pas un couperet absolu, car la règle prévoit des exceptions. Le fisc accepte d’étudier des circonstances particulières qui rendent l’éloignement difficile à éviter. L’idée est simple : vous n’avez pas choisi la distance par confort, vous l’avez subie ou vous l’avez assumée pour une raison solide.
Les motifs liés à l’emploi pèsent lourd, notamment quand la réalité du marché local vous bloque. Une zone rurale avec peu d’offres, un poste temporaire, une mission qui change, une mutation non souhaitée : ce sont des situations typiquement examinées. Le caractère précaire ou temporaire de l’emploi peut jouer en votre faveur.
Côté vie personnelle, le fisc peut tenir compte d’un conjoint ou partenaire dont l’activité se situe près du domicile commun, ou d’une situation de santé nécessitant de rester là où vous vivez. Dans certains cas, des impératifs familiaux (enfant scolarisé dans un cadre spécifique, aide à un proche dépendant) peuvent être reconnus. Le point clé reste la preuve, pas l’intention.
Le logement moins cher : un argument tentant, mais rarement suffisant seul
Beaucoup d’actifs s’éloignent parce que les prix de l’immobilier près des bassins d’emploi sont devenus étouffants. Sur le papier, acheter plus loin permet de respirer financièrement. Dans la logique fiscale, cet argument ne suffit pas toujours à lui seul.
Ce que l’administration attend, c’est une démonstration : vivre près du travail vous aurait imposé un coût de logement manifestement disproportionné par rapport à vos revenus. Autrement dit, il ne s’agit pas de dire “c’était moins cher”, mais de montrer que “près du travail, c’était intenable”. Et cette comparaison se regarde face aux frais de trajet que vous souhaitez déduire.
Julien Martin, environ 38 ans, vit à Bordeaux et travaille dans une zone d’activité à plus de 50 km. Après avoir déclaré ses trajets en frais réels, il a recalculé avec le plafond et a vu sa déduction baisser d’environ 1 200 €, avec un impôt qui remonte nettement ; sur le moment, il a eu la sensation de s’être fait piéger par une règle qu’il n’avait jamais vue venir.
« J’ai roulé ces kilomètres toute l’année, alors quand j’ai compris que tout ne comptait pas, j’ai eu l’impression de payer deux fois. »
Justificatifs et note explicative : ce qui vous protège en cas de contrôle
Connaître les motifs recevables ne suffit pas : il faut pouvoir les documenter. Dans la pratique, l’administration attend une explication claire de votre situation si vous dépassez le seuil. Une note explicative peut faire la différence, car elle pose le contexte avant toute question.
Les justificatifs ne sont pas forcément à envoyer avec la déclaration, mais vous devez pouvoir les produire. Pensez à conserver ce qui crédibilise la distance et la contrainte : éléments liés à l’emploi, documents familiaux, attestations, certificats médicaux si nécessaire. La règle de prudence consiste à garder ces preuves au moins sur la durée pendant laquelle l’administration peut vous demander des comptes.
Le risque n’est pas seulement la remise en cause de la déduction. Sans explication, un redressement peut s’accompagner d’intérêts de retard, et une majoration peut tomber si l’administration estime que la déduction a été volontairement gonflée. Mieux vaut une déclaration défendable qu’une déclaration “optimiste”.
Frais réels ou abattement : le bon choix se joue sur vos chiffres, pas sur une intuition
Les frais réels ne gagnent pas à tous les coups. L’abattement automatique de 10 % peut rester plus avantageux selon votre salaire, le nombre de jours travaillés et votre véhicule. C’est la comparaison qui doit trancher, pas l’habitude.
Si vous optez pour les frais réels, la décision vaut pour l’ensemble de vos salaires sur l’année, et chaque membre du foyer fait son choix de son côté. Vous devez inscrire le montant total des frais réels dans les cases prévues, sans diminuer le salaire déclaré. Et si votre employeur vous verse des indemnités de frais, elles peuvent devoir être réintégrées dans le revenu imposable — un mécanisme qui surprend souvent, comme on le voit aussi quand une ligne de bulletin de paie fait grimper le net imposable sans être réellement versée.
La distance à partir de laquelle les frais réels deviennent intéressants varie fortement. Une voiture plus puissante, un nombre important de jours de trajet, des frais de repas : tout peut faire pencher la balance. Le plafond des 40 km, lui, peut renverser le résultat si vous vivez loin et que vous n’avez pas de motif reconnu.
| Situation déclarée | Conséquence probable sur vos trajets |
|---|---|
| Domicile à 30 km du travail, 1 aller-retour/jour | Kilométrage généralement retenu en totalité dans le calcul |
| Domicile à 55 km, sans justification particulière | Déduction souvent plafonnée à 40 km par trajet, surplus écarté |
| Domicile à 55 km avec contrainte d’emploi (mutation, poste temporaire, bassin d’emploi limité) | Surplus parfois admis si la situation est réelle et documentée |
| Domicile à 55 km avec contrainte familiale ou de santé | Surplus parfois admis, justificatifs indispensables |
- Calculez votre gain réel en comparant frais réels et abattement, avant de cocher la case.
- Si vous dépassez 40 km par trajet, préparez une explication factuelle, cohérente et datée.
- Conservez vos preuves : documents professionnels, éléments familiaux, certificats médicaux si concernés.
- Ne comptez pas les jours télétravaillés dans vos kilomètres domicile-travail.
- Restez prudent sur les allers-retours multiples : ils doivent être imposés par vos contraintes.
faq
À partir de quelle distance le fisc limite-t-il la déduction des trajets en frais réels ?
Sans motif particulier, l’administration retient en principe 40 km par trajet (soit 80 km par jour pour un aller-retour). Les kilomètres au-delà peuvent être refusés.
Quels motifs peuvent permettre de déduire plus de 40 km par trajet ?
Des contraintes d’emploi (poste temporaire, mutation, difficultés à trouver un travail près de chez vous) ou des contraintes familiales et de santé peuvent être prises en compte, à condition d’être réelles et prouvées.
Dois-je envoyer mes justificatifs avec ma déclaration de revenus ?
En général, vous ne les joignez pas systématiquement, mais vous devez les conserver et pouvoir les fournir en cas de demande. Une note explicative est recommandée si vous dépassez le seuil et invoquez une situation particulière, au même titre que pour d’autres points où un justificatif de paiement conditionne directement un avantage fiscal.
Sources
- IMPOTS.GOUV.FR — Frais de transport | impots.gouv.fr
- BOFIP.IMPOTS.GOUV.FR — BOFiP – BOI-RSA-BASE-30-50-30-20 – Frais de déplacement domicile-travail (frais réels)

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.