

Le réflexe qui coûte cher quand la boutique ferme
Dans la majorité des cas, un local endommagé ne fait pas disparaître l’obligation de payer. Tant qu’aucun accord écrit n’est signé, votre bailleur peut réclamer chaque échéance. Et si vous « faites le mort », la procédure s’enclenche vite.
La pire décision consiste à arrêter de payer unilatéralement. Vous vous exposez à un commandement de payer, puis à l’activation d’une clause résolutoire. Le sinistre n’efface pas le bail, il le rend juste plus tendu à gérer.
- Carburants, la baisse à la pompe va s’estomper dès novembre 2026, alerte un expert - 19 November 2026
- Factures d’énergie 2026 : chèque énergie, FSL, CCAS, les aides à demander dès janvier - 19 November 2026
- Un diététicien du Puy-de-Dôme explique comment économiser 50 euros par mois sans carences - 19 November 2026
Un local pillé donne-t-il automatiquement droit à une baisse de loyer
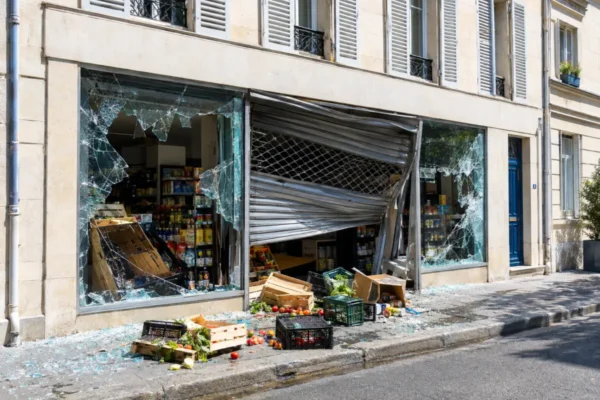
Non, et c’est souvent une surprise. Le droit vise un cas précis : la destruction du bien loué, totale ou partielle, et pas seulement une exploitation rendue difficile. Une vitrine cassée ou un stock volé ne signifie pas forcément que le local est « détruit ».
La diminution du loyer n’est pas un bouton sur lequel vous appuyez. Elle se négocie avec le bailleur, ou se demande au juge si le désaccord persiste. Tant qu’aucune décision ne tombe, le loyer reste exigible.
La question devient sérieuse si une partie du local est inutilisable : incendie, plafond effondré, espace de vente impraticable. Les tribunaux restent prudents et examinent la réalité matérielle, pas la simple fermeture. Autrement dit, l’argument doit être solide et documenté.
Ce que votre bail répartit vraiment entre vous et le bailleur
Avant d’écrire un seul mot, relisez votre bail commercial. C’est lui qui répartit les charges, les travaux et certaines obligations d’assurance. Deux baux similaires en apparence peuvent produire deux issues opposées.
En principe, le bailleur supporte l’entretien lourd et les réparations structurelles. Le locataire, lui, assume les réparations locatives et ce qui relève de son usage. Entre les deux, il existe une zone grise : vitrines, rideaux métalliques, agencements, selon la rédaction du contrat.
Une clause peut tout changer : renonciation à recours, obligation d’assurance renforcée, transfert de certaines responsabilités. Si vous ne la repérez pas, vous risquez de demander ce que le bail interdit, ou de refuser ce que le bail vous impose. Mieux vaut comprendre le terrain avant d’ouvrir le bras de fer.
La demande qui fonctionne : écrire, chiffrer, dater
Si votre boutique a fermé après un pillage, votre marge de manœuvre passe par une demande claire. Vous pouvez solliciter une franchise temporaire ou un étalement, mais vous ne pouvez pas l’imposer. La forme compte : un écrit, envoyé avant la prochaine échéance, change la dynamique.
Votre objectif est simple : rassurer le bailleur sur votre capacité à reprendre le fil. Proposez un plan précis, avec un calendrier et des montants. Un bailleur accepte plus facilement une solution cadrée qu’une demande émotive sans chiffres.
À Nantes, Thomas Leclerc, 46 ans, gérant d’une boutique de prêt-à-porter, a obtenu un étalement sur 6 mois après une fermeture de 18 jours : son loyer de 1 900 € a été reporté, puis lissé à raison de 317 € supplémentaires par mois, ce qui a évité une rupture de trésorerie et une nuit blanche de trop.
« J’ai compris que si je stoppais le virement, je perdais le bail ; en proposant un plan chiffré, j’ai repris la main. »
Si le bailleur refuse : les délais du juge et l’erreur à éviter
Un refus ne signifie pas que tout est perdu. Le bailleur ne peut pas vous évincer du jour au lendemain, même si la tension monte. La résiliation suit un formalisme, avec un commandement de payer et un délai avant que la clause ne produise ses effets.
Le juge peut accorder des délais de paiement et suspendre la résiliation pendant ce temps, dans certaines limites. Il regarde votre situation concrète : reprise de l’activité, paiement du loyer courant, capacité à apurer la dette. Plus votre dossier est préparé, plus vous remplacez la panique par une stratégie.
L’erreur, encore une fois, est de laisser s’accumuler un impayé sans dialogue et sans dossier. Photos, plainte, échanges, prévision de réouverture, plan de trésorerie : tout doit être prêt. Pour cadrer vos premières actions et ne rien oublier, vous pouvez aussi vous appuyer sur les démarches à lancer tout de suite avant l’indemnisation de l’assureur. Vous ne plaidez pas une émotion, vous démontrez une trajectoire.
| Situation après pillage | Ce que vous pouvez faire sans risque inutile |
|---|---|
| Vitrine brisée, stock volé, local encore utilisable | Payer le loyer, demander par écrit un étalement ou une franchise chiffrée |
| Une partie du local inutilisable (incendie, effondrement, zone condamnée) | Négocier une baisse ou saisir le juge avec preuves, sans suspendre seul les paiements |
| Refus du bailleur et arriéré qui menace | Réagir au commandement, saisir le juge pour délais, reprendre le loyer courant |
| Bail flou sur vitrine/rideau métallique/agencements | Relire les clauses et l’assurance, demander une position écrite avant d’engager des travaux |
Pour gagner du temps et éviter l’escalade, gardez une trame simple avant d’écrire à votre bailleur :
- rappeler les références du bail et l’échéance concernée
- décrire les faits avec pièces : plainte, photos, dates, durée de fermeture estimée
- proposer un plan chiffré : franchise limitée ou report étalé avec calendrier
- demander une réponse écrite sous un délai raisonnable
faq
Puis-je arrêter de payer le loyer tant que la boutique est fermée après un pillage ?
Non, pas de votre propre initiative. Sans accord écrit du bailleur ou décision du juge, le loyer reste dû à chaque échéance.
Une vitrine cassée suffit-elle pour demander une baisse de loyer ?
Pas automatiquement. Il faut que le local soit réellement détruit en partie au sens juridique, ou obtenir un accord amiable ; sinon, seule une action devant le juge peut trancher.
Que faire si je reçois un commandement de payer ?
Ne laissez pas courir. Prenez conseil, répondez, et envisagez une saisine du juge pour obtenir des délais tout en reprenant le paiement du loyer courant si possible.
Et si le conflit se prolonge, le dépôt de garantie peut-il être impacté ?
Oui, car un impayé ou des dégradations peuvent peser au moment de la restitution : certaines erreurs font perdre la caution en fin de bail.

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.