

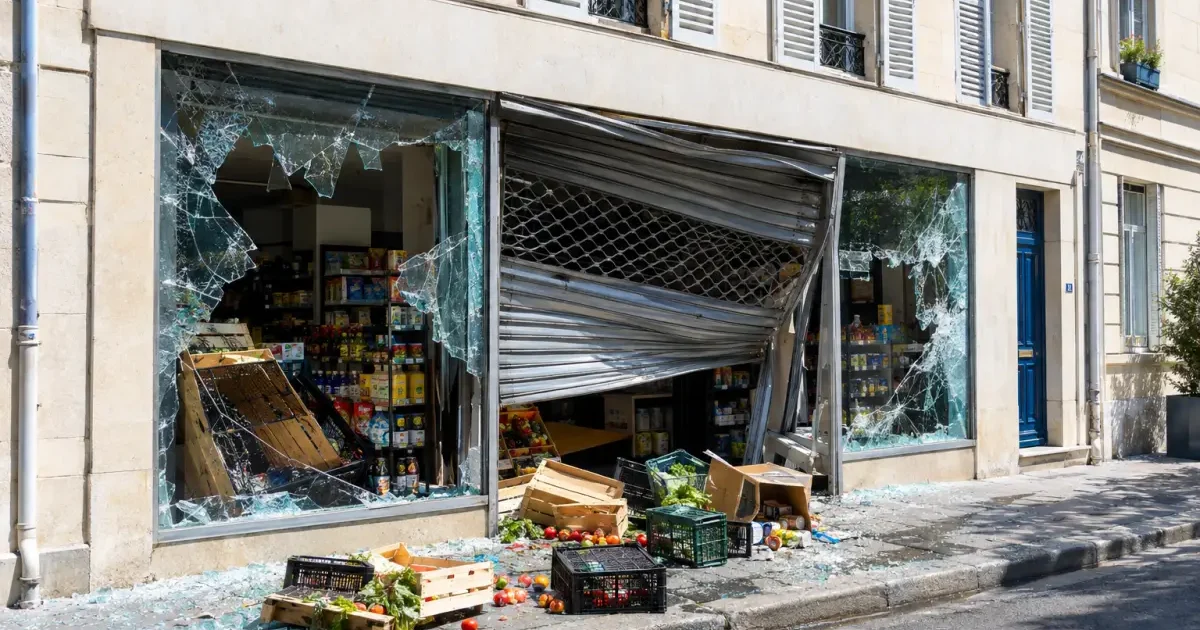
Le choc passé, l’urgence commence
Dans cet entre-deux, chaque jour compte. Si vous attendez une aide annoncée sans dispositif clair, vous risquez de laisser filer des pénalités. Votre objectif cette semaine : gagner de l’oxygène, sans vous mettre en faute.
Les annonces gouvernementales peuvent aider, mais elles ne remplacent pas les guichets déjà ouverts. Tant qu’un texte n’est pas publié, vous ne “déposez” rien. En revanche, vous pouvez activer des démarches existantes qui protègent immédiatement votre capacité à payer.
- Carburants, la baisse à la pompe va s’estomper dès novembre 2026, alerte un expert - 19 November 2026
- Factures d’énergie 2026 : chèque énergie, FSL, CCAS, les aides à demander dès janvier - 19 November 2026
- Un diététicien du Puy-de-Dôme explique comment économiser 50 euros par mois sans carences - 19 November 2026
Gardez une idée simple en tête : ce n’est pas le moment d’être héroïque. C’est le moment d’être méthodique. Trois leviers administratifs et bancaires suffisent souvent à éviter le décrochage.
Ce que l’État a annoncé, et ce que vous pouvez faire sans attendre
Après les événements, l’exécutif a évoqué un soutien pour les commerces touchés : un fonds dédié, des facilités sur les charges, et un recours accéléré à l’activité partielle. Sur le papier, cela ressemble à un filet de sécurité. Dans la réalité, tout dépend des modalités et des délais.
Le point qui piège beaucoup de dirigeants est simple : une mesure annoncée n’est pas une procédure. Tant que les conditions ne sont pas publiées, vous ne savez ni où demander, ni quels justificatifs fournir. Pendant ce temps, vos prélèvements et vos factures, eux, n’attendent pas.
La bonne stratégie consiste à séparer deux sujets. D’un côté, vous préparez le dossier assureur. De l’autre, vous enclenchez tout de suite des demandes de délai auprès des administrations, parce que ces canaux existent déjà et répondent vite.
Visez une action par jour sur trois jours. Vous réduisez la charge mentale et vous évitez les oublis. Et vous montrez à chaque interlocuteur que vous pilotez, même en situation de crise.
Démarche 1 : demander un délai pour l’impôt et les cotisations
Premier réflexe concret : demander un délai de paiement au service des impôts des entreprises. Il n’y a pas forcément de formulaire imposé, l’essentiel est d’expliquer une difficulté temporaire et documentée. Vous ne cherchez pas à “disparaître”, vous demandez du temps.
En parallèle, sollicitez l’Urssaf pour étaler les cotisations. Un échéancier peut aller jusqu’à 12 mois, selon votre situation. Une demande faite depuis l’espace en ligne obtient souvent une première réponse sous 48 heures.
Attention à une condition fréquente côté Urssaf : votre déclaration sociale nominative doit être transmise, et les cotisations salariales réglées, pour que votre demande soit examinée. Anticipez ce point, car il bloque beaucoup de dossiers au pire moment. Réglez ce qui est exigé, puis négociez le reste.
Côté impôts, un plan de règlement peut être assorti de garanties. Et les intérêts de retard ne disparaissent pas toujours, même si vous respectez l’échéancier. L’objectif reste le même : éviter l’impayé brut, celui qui déclenche la spirale.
Démarche 2 : distinguer délai et remise des majorations
Un délai étale la dette, il ne l’efface pas. La remise, elle, vise les pénalités : majoration de 5 % puis 0,20 % par mois de retard sur les cotisations dues. Cette nuance change votre ordre d’action.
Commencez par demander le délai immédiatement, pour arrêter l’hémorragie. Ensuite, une fois le paiement effectué ou l’échéancier enclenché, vous sollicitez la remise des majorations. Vous évitez ainsi de perdre du temps à vouloir “négocier” avant d’avoir sécurisé le calendrier.
Pour faciliter la démarche, l’administration fiscale met parfois à disposition des modèles de demandes simplifiées en période de tension. Vous pouvez les joindre à un courrier ou à un message adressé à votre service des impôts des entreprises. L’important est de rester factuel et de joindre des preuves.
Si vos difficultés dépassent le simple décalage de trésorerie, vous pouvez demander une réduction gracieuse d’impôt. C’est une procédure distincte, examinée au cas par cas. Elle ne remplace pas le délai : elle se travaille en second temps, quand l’urgence est maîtrisée.
Démarche 3 : activer la médiation du crédit si la banque ferme la porte
Quand la banque refuse un découvert ou un financement de court terme, la médiation du crédit peut débloquer la situation. Ce service de la Banque de France est gratuit et confidentiel. Le dossier se dépose en ligne, sans exposer votre entreprise publiquement.
Le médiateur recontacte généralement l’entreprise sous 48 heures, puis l’établissement financier dispose de 5 jours pour réexaminer sa position. Ce tempo est précieux quand vous devez tenir quelques semaines sans chiffre d’affaires. Vous ne remplacez pas le dialogue : vous le relancez avec un cadre.
Évitez un piège : demander un financement sans chiffres ni justificatifs. Préparez un mini-plan de trésorerie et votre liste d’échéances à venir. Si, en parallèle, vous découvrez des opérations suspectes liées au chaos des premiers jours, gardez en tête ce que la loi impose à la banque dès le signalement d’un paiement frauduleux, pour ne pas laisser traîner un débit injustifié.
Si votre banque reste rigide, comparez les solutions de compte professionnel et de gestion de trésorerie. Les frais, les conditions de découvert et les délais d’ouverture varient fortement. Ce n’est pas “trahir” un partenaire, c’est protéger votre exploitation.
Les preuves qui font gagner des semaines
Votre dossier doit raconter une histoire claire, sans trous. Photographiez le magasin, les dégâts, les accès forcés, les rayons vides. Conservez le dépôt de plainte, les factures de marchandise détruite, les devis de remise en état, et vos relevés bancaires récents.
Ces pièces servent à tout le monde : assureur, impôts, Urssaf, banque. Elles évitent de reconstituer dans l’urgence, quand l’expert demande un détail précis. Un dossier complet réduit les allers-retours, donc les délais.
Négociez le loyer et les fournisseurs par écrit, avant l’échéance. Un report daté et argumenté passe mieux qu’un retard silencieux. Joignez les éléments factuels, même si vous n’avez pas encore de décision d’assurance.
À Montpellier, Sophie Martin, 39 ans, gérante d’une boutique de prêt-à-porter, a obtenu un étalement qui a ramené sa sortie de trésorerie de 2 400 € à 200 € par mois, et elle a dit avoir “respiré” pour la première fois depuis trois jours.
« J’ai arrêté de subir quand j’ai mis noir sur blanc mes échéances et mes preuves, et tout s’est débloqué plus vite. »
| Action à lancer | Délai utile et effet attendu |
|---|---|
| Demande de délai aux impôts (SIE) | Immédiat : évite l’impayé et étale la charge le temps de redémarrer |
| Échéancier Urssaf | Jusqu’à 12 mois : réponse souvent sous 48 heures via l’espace en ligne |
| Remise des majorations de retard | Après paiement ou échéancier : réduit les pénalités si le dossier est recevable |
| Médiation du crédit (Banque de France) | Contact sous 48 heures, réponse bancaire sous 5 jours : débloque un refus de financement |
| Activité partielle pour sinistre | Dépôt au plus tard 30 jours après mise en activité partielle : limite le coût salarié |
Pour garder le contrôle cette semaine, avancez avec une check-list courte et tenable :
- Créer un dossier unique avec photos, plainte, factures, devis et relevés bancaires
- Envoyer la demande de délai au SIE, avec une explication factuelle et datée
- Déposer la demande d’échéancier Urssaf depuis l’espace en ligne
- Écrire au bailleur et aux principaux fournisseurs avant les dates d’échéance
- Préparer un plan de trésorerie sur 30 jours pour la banque ou la médiation
faq
Dois-je attendre la réponse de l’assureur avant de demander des délais ?
Non. Les délais fiscaux et sociaux servent précisément à tenir pendant l’instruction du sinistre. Plus vous agissez tôt, moins vous risquez pénalités et blocages.
Quelle est la différence entre un délai de paiement et une remise de majorations ?
Le délai étale la dette, sans l’annuler. La remise vise les pénalités de retard et se demande en général après paiement ou lorsqu’un échéancier est déjà en place. Si vous avez aussi une taxe foncière qui tombe au même moment, la logique d’une demande de délai auprès de Bercy, même avec majoration, peut vous servir de repère pour structurer votre courrier.
La médiation du crédit est-elle utile si ma banque refuse juste un découvert temporaire ?
Oui, si le dialogue n’aboutit pas. La médiation encadre la discussion, avec des délais rapides, et oblige la banque à réexaminer la demande sur la base d’éléments concrets.
Sources
- IMPOTS.GOUV.FR — Délais de paiement | impots.gouv.fr

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.