

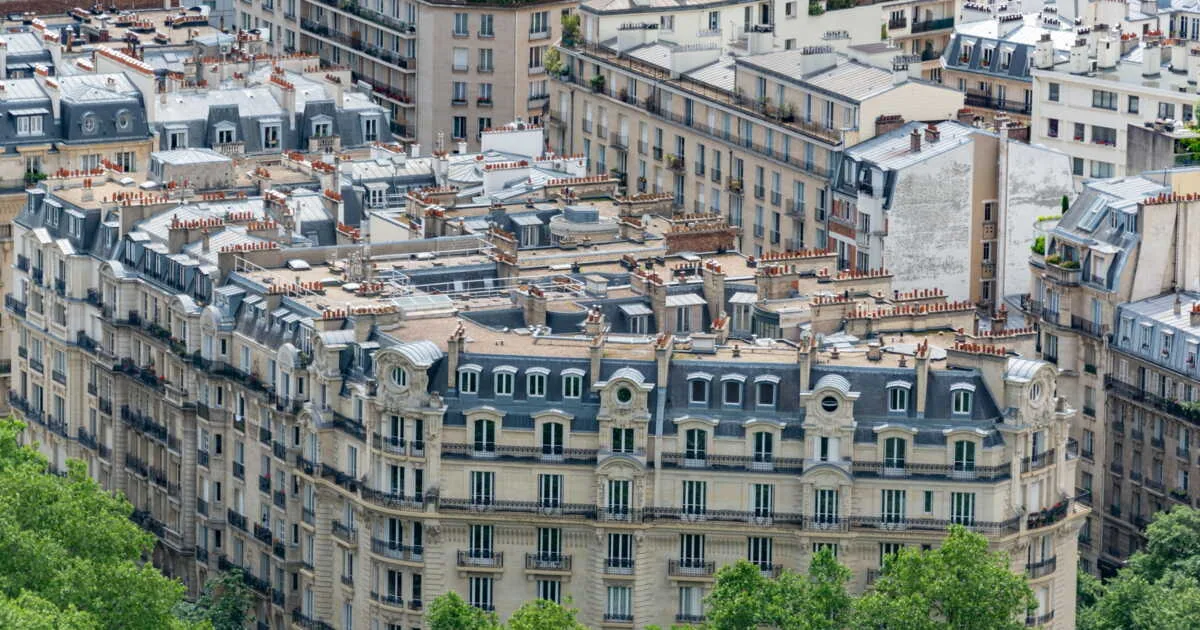
Un même budget, deux vies possibles
À Paris, ce budget ne permet plus de viser qu’environ 16,7 m². Autrement dit, une petite pièce, souvent sans marge pour un vrai coin nuit. Et cette surface peut pourtant représenter une enveloppe proche de 175 000 euros, tant le prix au mètre carré reste élevé.
À l’opposé, Saint-Étienne frôle 134,9 m² finançables pour la même mensualité. Le contraste est brutal : d’un côté, une studette au prix d’un appartement familial ailleurs. De l’autre, un espace qui change la vie, avec des pièces séparées et un vrai confort.
- Courses alimentaires – 7 astuces concrètes pour manger mieux sans dépenser plus dès ce mois-ci - 18 November 2026
- Pouvoir d’achat – 1 Français sur 3 en difficulté, les dépenses à réduire en priorité - 18 November 2026
- Prime d’activité : 50 % des foyers éligibles ne la touchent toujours pas, selon une étude - 18 November 2026
Pourquoi la surface recule dans la majorité des grandes villes
Le baromètre met en lumière un mouvement qui inquiète : dans 23 grandes villes sur 32, la surface finançable diminue. Même quand les prix n’explosent pas, le moindre glissement se traduit en mètres carrés perdus. Et ce sont des mètres carrés qui manquent au quotidien, pas des lignes dans un tableau.
Dans certaines communes, les prix affichés continuent même de grimper franchement. Metz progresse fortement, Marseille suit, Rouen et Toulon ne décrochent pas. Résultat immédiat : le budget d’emprunt achète moins, et l’acheteur doit arbitrer entre localisation, état du bien et surface.
À Metz, la surface accessible avec 1 000 euros par mois tombe autour de 61,9 m², contre 66,6 m² un an plus tôt. À Clermont-Ferrand, elle passe sous les 70 m², là où elle restait au-dessus l’année précédente. Ce recul paraît modeste sur le papier, il devient concret quand il faut supprimer une chambre ou un bureau.
Les rares villes où l’air se dégage, sans miracle
Quelques marchés respirent. Nantes et Bordeaux affichent un repli des prix, ce qui redonne un peu d’oxygène aux acheteurs. Pourtant, le gain reste limité, comme si le marché rendait des mètres carrés au compte-gouttes.
À Nantes, la surface finançable progresse d’environ 1,7 m². À Bordeaux, l’amélioration reste sous 1 m². On est loin d’un retournement spectaculaire, plutôt d’un petit rééquilibrage qui peut faire la différence entre un T2 sombre et un T2 mieux agencé.
Saint-Étienne illustre cette respiration, avec un prix au m² passé sous 1 300 euros au premier semestre. La ville demeure la moins chère de l’ensemble étudié, et c’est ce niveau de prix, plus que la variation annuelle, qui explique la surface record accessible. Pour un primo-accédant, ce type de marché change la négociation et la capacité à se projeter.
Le piège des petites surfaces : quand “plus petit” coûte plus cher
Beaucoup d’acheteurs se disent qu’un studio ou un deux-pièces constitue la marche la plus accessible vers la propriété. Le ticket d’entrée semble moins intimidant. Mais un détail renverse la logique : le prix au mètre carré y est souvent plus élevé.
Dans 27 villes sur 32, les T1 et T2 affichent un prix au m² supérieur en moyenne de 12,5% à celui des grandes surfaces comme les T4 et T5. L’écart devient vertigineux dans certaines villes : il dépasse 40% au Mans, et grimpe au-delà de 30% dans plusieurs autres. Ce n’est pas un caprice statistique, c’est le reflet d’une demande concentrée.
La pression vient de plusieurs publics qui se disputent les mêmes biens : jeunes actifs, étudiants, investisseurs. Les petites surfaces tournent vite, se louent vite, se revendent parfois vite. Cette dynamique crée une prime qui peut piéger ceux qui achètent “petit” en pensant acheter “malin”.
Une décision intime, un calcul froid : l’histoire de ceux qui renoncent
À Reims, Camille Morel, 34 ans environ, pensait pouvoir acheter un T3 proche du centre en gardant une mensualité autour de 1 000 euros. En refaisant ses calculs, elle a constaté qu’elle perdait près de 2 m² de capacité d’achat en un an, et qu’elle devait choisir : s’éloigner ou réduire d’une pièce. Sur le moment, elle a ressenti un mélange de frustration et d’urgence, comme si le marché avançait plus vite que son projet.
“J’ai eu l’impression que mon dossier n’avait pas changé, mais que l’appartement, lui, s’était éloigné.”
Ce décalage est ce que beaucoup vivent en silence. Le budget reste identique, l’effort mensuel reste identique, et pourtant la réalité du logement visé se rétrécit. Quand la surface baisse, ce n’est pas seulement une question de confort, c’est une question d’organisation de vie.
La bonne approche consiste à regarder la surface finançable comme un indicateur de tension locale. Il raconte mieux le marché que le seul prix au m², car il intègre l’accès réel à la propriété. Et il met sur la table une vérité simple : la ville choisie pèse autant que le taux ou l’apport — et les simulations de budget à mensualité fixe montrent à quel point quelques points changent la donne.
Ce que ces chiffres changent pour votre stratégie d’achat
La première étape, c’est de raisonner en “m² achetables” et non en “prix affichés”. Deux annonces au même prix total peuvent cacher des réalités très différentes en coût au mètre carré. Ce réflexe protège contre les mauvaises comparaisons.
Ensuite, il faut accepter que l’arbitrage se fait souvent entre trois variables : surface, emplacement, qualité du bâti. Quand la surface recule dans une ville, la tentation est de compenser en visant plus petit. Or, sur les T1-T2, la prime au m² peut annuler l’avantage.
Enfin, un marché qui baisse légèrement ne signifie pas opportunité automatique. Le gain peut rester marginal, et l’acheteur doit vérifier ce qu’il obtient vraiment : une pièce en plus, un extérieur, une meilleure performance énergétique, ou simplement un peu de marge de négociation. C’est là que le projet redevient concret.
| Ville | Surface finançable avec 1 000 €/mois (S1 2026) |
|---|---|
| Paris | 16,7 m² |
| Saint-Étienne | 134,9 m² |
| Metz | 61,9 m² |
| Nantes | 47,7 m² |
| Clermont-Ferrand | 69,8 m² |
Avant de signer, gardez en tête ces points de contrôle simples :
- Comparer les biens en coût au m² et en surface réellement finançable, pas seulement en prix total.
- Vérifier si le segment visé (T1/T2) porte une prime au m² qui réduit l’intérêt d’acheter “petit”.
- Tester un scénario “ville voisine” pour mesurer ce que la même mensualité change en surface.
- Évaluer l’impact d’une pièce en moins sur votre quotidien avant de céder à l’urgence.
faq
Pourquoi la surface finançable baisse alors que certains prix semblent stables ?
Parce qu’une petite hausse du prix au m² suffit à rogner des mètres carrés, surtout quand le budget mensuel est fixe. La surface finançable traduit ce que votre mensualité permet réellement d’acheter, pas seulement l’évolution moyenne des annonces.
Est-ce vrai qu’un studio revient souvent plus cher au mètre carré ?
Oui, dans la plupart des villes observées, les T1 et T2 se vendent avec une prime au m². Ils attirent plusieurs types d’acheteurs en même temps, ce qui tend les prix sur les petites surfaces.
Comment utiliser ces données pour mieux négocier ?
En arrivant avec une comparaison locale : prix au m², surface finançable, et niveau de tension du segment. Si votre ville fait partie de celles où la surface recule, vous pouvez discuter sur l’état du bien, les travaux et la cohérence du prix au m² par rapport aux grandes surfaces — et, au moment de comparer des annonces, gardez aussi en tête que un écart de surface peut avoir des conséquences très concrètes après la vente.
Sources
- PARIS.NOTAIRES.FR — Conjoncture immobilière en Ile-de-France de juin à août 2026 | Chambre des notaires de Paris
- DATA.GOUV.FR — Jeu de données – Demandes de valeurs foncières géolocalisées | data.gouv.fr
- LOBSERVATOIRE.CREDITLOGEMENT.FR — Rapports mensuels sur le crédit immobilier | L’Observatoire Crédit Logement / CSA

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.