

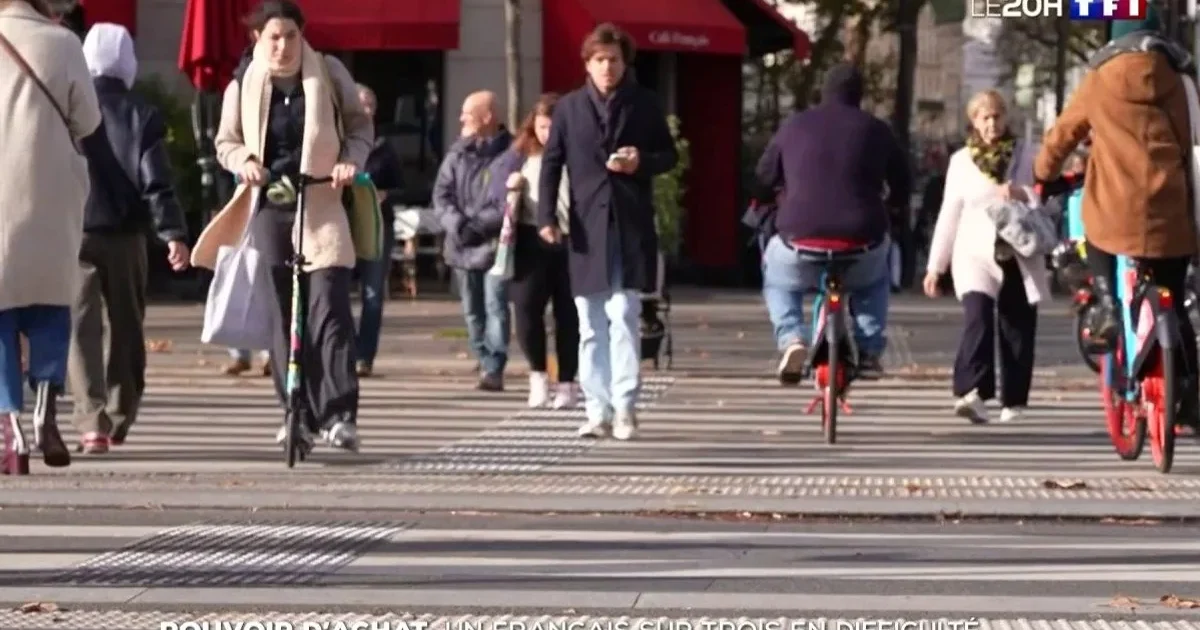
Une tension qui s’installe dans les foyers
En un an, certains postes ont flambé : + 46 % sur le gazole, 27 % sur le gaz, 2,7 % sur l’électricité, et une hausse qui dépasse 1 % sur l’alimentation. Pris séparément, chaque chiffre semble gérable. Additionnés, ils deviennent un étau.
Le problème ne se limite pas à une gêne passagère. Quand les dépenses incompressibles grignotent tout, la marge de manœuvre disparaît. Et la moindre dépense imprévue peut faire basculer le mois.
- Pouvoir d’achat : 7 Français sur 10 ont déjà changé leur alimentation, selon un baromètre - 17 November 2026
- Livret A, le taux pourrait grimper à 2,70 % en février 2027 selon les projections - 17 November 2026
- En novembre 2026, 12 fruits et légumes bio de saison à mettre au panier pour économiser - 17 November 2026
Cette pression change les habitudes, parfois sans bruit. On n’achète plus pareil, on ne se déplace plus pareil, on ne vit plus pareil. Ce glissement touche désormais des profils très variés.
Les “petits plaisirs” sacrifiés, puis la marche suivante
La première réaction, c’est de couper ce qui semble optionnel. Sorties, loisirs, vêtements, abonnements : tu fais le tri. Sur le papier, c’est logique, et beaucoup s’y tiennent.
Mais pour certains, ce tri ne suffit plus. Quand l’énergie, le carburant et l’alimentation prennent le dessus, les économies deviennent minuscules. Tu finis par réduire sans retrouver d’air.
À ce stade, la vie quotidienne se rétrécit. On repousse des achats utiles, on évite des déplacements, on renonce à des moments qui faisaient tenir. Le risque, c’est l’isolement autant que la contrainte financière.
Et il y a une marche encore plus dure : celle où l’on ne choisit plus, on subit. Le budget se pilote au jour le jour. Chaque prélèvement devient un stress.
Le découvert devient une normalité dangereuse
Quand les fins de mois n’arrivent plus à se boucler, le découvert s’installe. Au début, tu te dis que c’est temporaire, juste un mois compliqué. Puis ça se répète.
Vivre à découvert, ce n’est pas seulement “être dans le rouge”. Ce sont des frais, des arbitrages forcés, une vigilance permanente sur le compte — comme on le voit quand le découvert devient un passage quasi mensuel pour certains. Et une fatigue mentale qui s’accumule.
Le découvert a un effet domino. Il réduit la capacité à encaisser un imprévu, et il peut entraîner des retards ou des renoncements. Plus tu y restes, plus il devient difficile d’en sortir.
Beaucoup cherchent alors une solution immédiate, pas un grand plan théorique. Ce qu’ils veulent, c’est passer le cap sans se retrouver bloqués. C’est là que des pratiques changent dans certaines entreprises.
L’acompte sur salaire : soupape ou piège selon l’usage
Pour éviter l’asphyxie, des employeurs proposent à leurs salariés de demander un acompte sur salaire. L’idée est simple : toucher une partie de sa rémunération avant la date habituelle. Cela peut éviter un découvert ou un rejet de prélèvement.
Ce mécanisme répond à une réalité : certains mois, la dépense arrive avant le salaire. Réparation, facture d’énergie, plein de carburant, courses qui ont augmenté. L’acompte devient une façon de lisser le calendrier, pas forcément de dépenser plus.
Mais la solution peut se retourner si elle devient systématique. Avancer une partie du salaire, c’est réduire la paie suivante. Si rien ne change dans les charges, la tension se décale au lieu de disparaître.
À Toulouse, Camille Martin, 34 ans environ, a demandé un acompte de 300 euros après une hausse de dépenses liée au transport et aux courses. Elle raconte avoir évité 45 euros de frais bancaires, mais dit avoir ressenti “le mois d’après” comme une seconde pente à remonter, avec une vraie boule au ventre.
“J’ai eu l’impression de respirer sur le moment, puis j’ai compris que je venais d’acheter du temps, pas de la tranquillité.”
Quand l’aide alimentaire devient un indicateur social
Il y a un signal que beaucoup redoutent : devoir pousser la porte d’une association. Quand des structures comme les Restos du Cœur accueillent davantage de bénéficiaires, ce n’est pas un détail. C’est un thermomètre du pays.
Ce qui frappe, c’est la diversité des situations. On n’y trouve pas uniquement des personnes très éloignées de l’emploi. On y croise des travailleurs, des familles, des gens qui n’avaient jamais imaginé demander de l’aide.
Cette évolution raconte une chose : le pouvoir d’achat sous tension n’est plus une inquiétude abstraite. Il se traduit en repas comptés, en frigos moins remplis, en choix impossibles entre se chauffer et se nourrir — au point que certains finissent par réduire leurs repas pour tenir jusqu’à la fin du mois.
Pour beaucoup, l’aide n’est pas un confort, c’est un filet. Et quand le filet se tend, la question n’est plus “qui est concerné ?”, mais “jusqu’où cela peut aller ?”.
| Poste de dépense | Évolution sur un an (ordres de grandeur) |
|---|---|
| Gazole | + 46 % |
| Gaz | + 27 % |
| Électricité | + 2,7 % |
| Alimentation | + 1 % et au-delà |
Pour reprendre un peu de contrôle sans se raconter d’histoires, certains réflexes concrets peuvent aider à limiter la casse :
- Identifier les dépenses incompressibles et les dates de prélèvement pour éviter les effets de calendrier.
- Fixer un seuil d’alerte sur le compte avant le découvert, pour agir avant les frais.
- Comparer les postes qui flambent (carburant, énergie, courses) et choisir une action simple par mois.
- Si un acompte est demandé, calculer l’impact sur le mois suivant et prévoir une réduction équivalente.
faq
Pourquoi a-t-on l’impression de s’appauvrir même sans baisse de salaire ?
Parce que plusieurs dépenses essentielles augmentent en même temps. Quand l’énergie, le carburant et l’alimentation montent, le reste du budget se réduit mécaniquement, même si la rémunération ne bouge pas.
L’acompte sur salaire est-il une bonne solution pour éviter le découvert ?
Il peut éviter des frais bancaires et un incident de paiement si c’est ponctuel. S’il devient régulier, il décale le problème sur le mois suivant et peut installer une dépendance au “salaire avancé”.
Quels sont les signaux qui montrent que la situation devient risquée ?
Le découvert qui se répète, les prélèvements refusés, les retards de factures, l’impossibilité d’absorber un imprévu, ou le recours à l’aide alimentaire. Ce sont des alertes à prendre au sérieux avant que la spirale ne s’accélère.

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.