

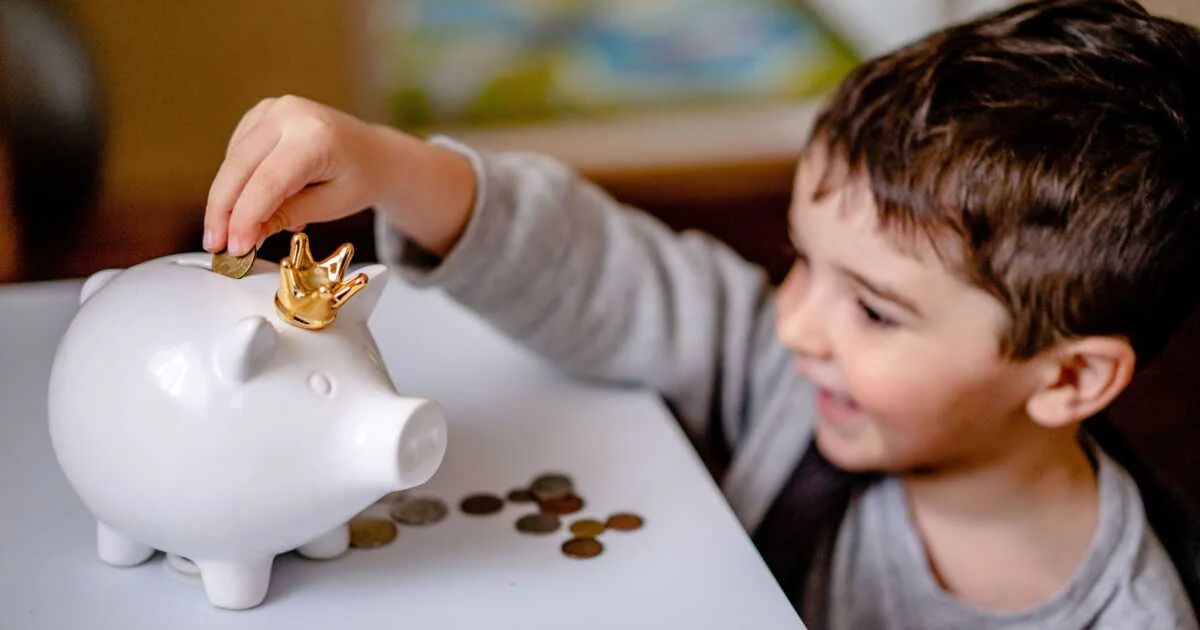
Le réflexe du livret, une fausse bonne idée
Le problème n’est pas l’intention, mais l’horizon. Quand vous épargnez pour un projet à 15 ou 18 ans, le temps devient votre principal allié. Or un support trop peu rémunérateur finit par travailler contre vous, lentement, sans bruit.
C’est là que certains spécialistes parlent de « cadeau empoisonné ». Vous pensez offrir un coup de pouce, vous risquez de transmettre une somme qui a perdu une partie de son potentiel. Et l’écart ne se voit qu’à la fin, quand il est trop tard pour rattraper.
- 10 % De crêpes en moins en dix ans : ce que ce détail dit de votre quotidien sans que vous le voyiez venir - 10 November 2026
- Électricité, la CRE annonce des prix stables jusqu’à fin mars 2027, risque de hausse au printemps - 10 November 2026
- Ehpad : 2 500 € par an non versés aux parents non imposables, un vote peut changer la donne - 10 November 2026
Le vrai coût du « petit taux » sur dix-huit ans
Un livret à rendement modeste peut sembler acceptable sur un an ou deux. Sur une décennie, l’impact devient déjà tangible. Sur dix-huit ans, il devient massif, parce que les intérêts composés jouent à plein… dans un sens ou dans l’autre.
Imaginez 100 euros versés chaque mois pendant dix-huit ans, soit 21 600 euros d’effort d’épargne. Avec un taux net autour de 1,70%, le capital final tourne autour de 25 200 euros dans une simulation théorique. Avec 2% constants, on s’approche de 26 000 euros, ce qui reste limité.
À l’inverse, un rendement annualisé de 8% ferait grimper la somme vers 48 000 euros, soit plus de 20 000 euros d’écart à effort identique. Rien ne garantit un tel rendement et les marchés peuvent baisser, mais l’ordre de grandeur rappelle une chose : le temps amplifie tout. Votre choix de support pèse autant que votre discipline d’épargne.
Sortir du face-à-face « un livret ou rien »
Entre l’épargne sans risque et le pari sur une seule action, il existe un terrain intermédiaire. Les fonds indiciels cotés, souvent appelés ETF, permettent de s’exposer à un panier très large d’entreprises. L’idée est de ne pas dépendre du destin d’une seule société.
Certains ETF répliquent des indices mondiaux composés de grandes entreprises de pays développés. Vous achetez une part d’un ensemble, pas un ticket isolé. Cette diversification réduit le risque spécifique, même si elle ne supprime pas les variations de marché.
Pour éviter d’investir au mauvais moment, une pratique revient souvent : verser la même somme chaque mois. Cette méthode, connue sous le nom de versements programmés, conduit à acheter plus de parts quand les cours baissent et moins quand ils montent. Vous remplacez l’angoisse du « bon timing » par une routine, comme quand on automatise un virement mensuel pour éviter que l’argent ne dorme.
Choisir une enveloppe adaptée, puis changer de braquet avant la retraite
Pour un actif en milieu de carrière, une enveloppe boursière dédiée peut devenir pertinente. Le plan d’épargne en actions (PEA) est souvent cité car, après cinq ans, il permet d’alléger l’impôt sur le revenu sur les gains. Les prélèvements sociaux, eux, restent dus.
Mais votre stratégie doit évoluer avec l’âge. À l’approche de la retraite, l’objectif n’est plus de maximiser la performance à tout prix. Il s’agit de protéger ce que vous avez construit, sans vous couper totalement du potentiel des actions.
Une règle indicative circule : augmenter progressivement la part de placements défensifs (obligations, fonds en euros) jusqu’à atteindre un pourcentage proche de son âge. À 60 ans, cela donnerait environ 60% en défensif et 40% en actions. Ce n’est pas une loi, seulement un repère à ajuster selon vos revenus, votre patrimoine et votre tolérance au risque.
Transmettre à son enfant : l’astuce que beaucoup ignorent
Épargner pour un enfant pose une question délicate : à quel nom détenir les investissements, et comment les transmettre proprement. Certaines enveloppes ne se donnent pas telles quelles, ce qui oblige à anticiper. L’erreur fréquente consiste à choisir un support uniquement parce qu’il est simple à ouvrir.
Une approche consiste à détenir des ETF sur un compte-titres au nom des parents, puis à envisager une donation à la majorité. Dans le cadre fiscal général, la valeur des titres au jour de la donation sert de base pour calculer la plus-value lors d’une future revente. Résultat : la hausse accumulée avant la donation peut échapper à l’imposition sur la plus-value, sans faire disparaître les règles de donation — un point à bien comprendre, car la fiscalité peut aussi se retourner contre vous selon le titulaire et la situation.
Clara Martin, 38 ans, à Reims, a mis 100 euros par mois sur un livret pour sa fille pendant environ 6 ans, puis a comparé avec une stratégie d’investissement mensuel diversifié. Elle a constaté un écart de près de 1 900 euros sur ses simulations à effort identique, et ça l’a laissée amère, parce qu’elle croyait « faire au mieux » sans se poser de questions.
« J’ai eu l’impression d’avoir choisi la facilité, pas l’intérêt de ma fille, et ça m’a vraiment secouée. »
Frais, banque en ligne, crédit : le détail qui grignote tout
On parle beaucoup de rendement, pas assez des frais. Pourtant, à long terme, quelques dixièmes de pourcent répétés peuvent rogner une partie des gains. Les plateformes en ligne affichent souvent des coûts plus bas que les banques de réseau.
Des données de marché évoquent, pour un ordre de 1 000 euros, des frais moyens autour de 0,65% en banque de réseau, contre environ 0,45% chez des courtiers en ligne classiques et près de 0,15% chez certains néocourtiers. L’écart paraît faible, mais il se répète à chaque opération. Sur des versements mensuels, l’addition devient réelle.
Cela ne veut pas dire qu’il faut tout déplacer sans réfléchir. Les banques traditionnelles restent centrales pour le crédit immobilier, mais la fidélité ne garantit pas le meilleur taux. Mettre en concurrence, comparer, négocier : ce sont des gestes simples qui peuvent libérer une capacité d’épargne durable.
| Choix d’épargne | Ce que vous gagnez… et ce que vous risquez |
|---|---|
| Livret réglementé (horizon 15–18 ans) | Sécurité et disponibilité, mais rendement souvent trop faible pour un objectif long terme |
| ETF diversifiés via versements mensuels | Potentiel de performance et diversification, mais fluctuations possibles et horizon long indispensable |
| PEA pour un actif en phase d’accumulation | Cadre fiscal intéressant après 5 ans, mais règles de sortie et transmission à anticiper |
| Compte-titres + donation à la majorité | Souplesse et transmission envisageable, mais fiscalité et droits de donation à maîtriser |
- Commencer par un matelas de sécurité sur un support disponible avant d’investir à long terme
- Mettre en place des versements mensuels fixes pour lisser les points d’entrée
- Comparer systématiquement les frais de courtage et les frais récurrents
- Prévoir la transmission dès l’ouverture : nom du titulaire, calendrier, règles de donation
- Garder les placements très spéculatifs pour la fin, avec une somme acceptable à perdre
faq
Un livret pour enfant est-il forcément une mauvaise idée ?
Non, il peut servir pour une réserve disponible et sans risque. Le piège apparaît quand on l’utilise comme unique solution pour un horizon de 15 à 18 ans, car le rendement peut ne pas suivre.
Pourquoi les versements mensuels changent-ils vraiment la donne ?
Parce qu’ils réduisent le risque d’investir tout au mauvais moment. Vous achetez à différents niveaux de marché, ce qui lisse le prix d’entrée sans tenter de prévoir les variations.
Que faut-il regarder en priorité avant d’ouvrir un compte ou un produit ?
Trois points : les frais (à l’achat et dans la durée), les règles de fiscalité et de sortie, puis la logique de transmission si l’objectif est d’aider votre enfant à sa majorité.

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.