

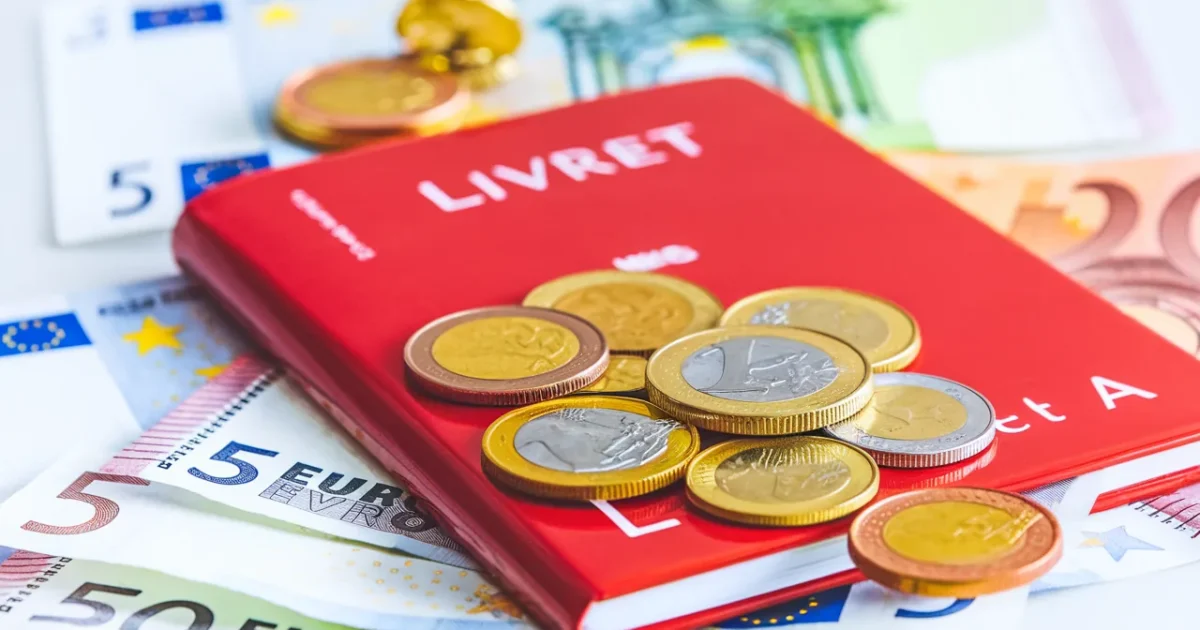
Pourquoi 2027 pourrait changer votre livret sans que vous ne l’ayez vu venir
Le gouvernement envisage de relever le plafond de dépôt, aujourd’hui fixé à 22 950 euros. La cible évoquée se situerait entre 25 000 et 30 000 euros, avec une entrée en vigueur annoncée pour le 1er février 2027. Ce détail de calendrier compte, car il conditionne la fenêtre d’action pour les versements.
Ce relèvement ne toucherait pas seulement les nouveaux épargnants. Il viserait surtout ceux qui ont déjà atteint la limite et qui, depuis, regardent leur livret comme une porte fermée. Pour eux, la réforme ressemble à une seconde chance, à condition de comprendre comment le plafond fonctionne vraiment.
- Prix en supermarché, ces hausses 2026 se dessinent après les négociations distributeurs-industriels - 5 November 2026
- Précarité alimentaire, 1 Français sur 6 réduit ses repas pour boucler son budget en 2024 - 5 November 2026
- En octobre, l’inflation passe à 3,4 % sur un an, quels postes pèsent sur votre budget - 5 November 2026
Le point clé tient en une phrase : le plafond limite les dépôts, pas l’accumulation des intérêts. Autrement dit, même “au maximum”, votre solde peut continuer à grimper. Cette nuance crée parfois des surprises au moment de vouloir verser à nouveau — notamment quand on pense pouvoir recompléter après un retrait sans tenir compte des règles de versement.
Un plafond à 30 000 euros : ce que cela change concrètement pour votre argent
La trajectoire la plus commentée mène vers un plafond à 30 000 euros. Si ce montant est retenu, des millions de détenteurs pourraient recommencer à alimenter leur Livret A. Ce n’est pas un détail technique : c’est une capacité d’épargne qui se rouvre.
Fin 2025, environ 8,7 millions de personnes détenaient un Livret A déjà au plafond. Pour ces profils, chaque euro supplémentaire devait partir ailleurs, parfois sur des supports moins lisibles ou moins rassurants. Un plafond relevé redonne une option simple, liquide, familière.
La marche potentielle est claire : entre 22 950 et 30 000 euros, l’écart atteint 7 050 euros de versements possibles. Si votre solde se situe déjà au-dessus de 22 950 grâce aux intérêts, la marge de versement se réduit mécaniquement. Vous ne récupérez pas “automatiquement” 7 050 euros de capacité, tout dépend de votre solde réel.
Le montant définitif n’est pas encore gravé dans le marbre. Il doit passer par une phase de concertation entre le ministère de l’Économie, les banques et la Caisse des dépôts. Ce flou entretient l’attente, car 25 000 et 30 000 euros ne racontent pas la même histoire pour votre stratégie d’épargne.
Le taux du Livret A : la vraie inconnue qui peut tout amplifier
Un plafond plus haut, c’est bien. Un taux plus haut, c’est ce qui change la sensation au quotidien, car les intérêts deviennent visibles. Et c’est précisément l’autre axe évoqué pour février 2027.
Depuis le 1er août 2026, le Livret A affiche un taux annuel de 1,70 %. Des projections basées sur la formule réglementaire ont évoqué un passage possible à 2,60 % en février 2027. Il faut le dire clairement : ce scénario reste hypothétique tant qu’aucune décision officielle n’est publiée.
Si le taux remontait, l’effet serait immédiat sur un capital stable. Vous ne changez rien à vos habitudes, et pourtant la rémunération progresse. C’est ce mécanisme silencieux qui donne au Livret A son pouvoir psychologique : il travaille sans vous demander d’arbitrages complexes.
Le Livret A conserve un avantage qui pèse lourd dans les comparaisons : les intérêts restent exonérés d’impôt sur le revenu et de prélèvements sociaux. Quand les taux bougent, cet avantage fiscal devient encore plus tangible. Cela ne transforme pas ce livret en outil miracle, mais cela explique son statut à part dans l’épargne des Français.
Les simulations qui font réagir : jusqu’où peuvent monter vos intérêts sur six mois
Pour comprendre l’enjeu, il faut quitter les annonces et regarder les chiffres. Des simulations sur une période de six mois permettent de visualiser l’écart, sans jargon. Elles reposent sur une hypothèse simple : un capital stable sur la durée.
Avec 22 950 euros rémunérés à 1,70 %, les intérêts sur un semestre atteindraient 195,08 euros. Si le taux montait à 2,60 % avec le même capital, le gain passerait à 298,35 euros. L’écart, lui, grimperait à 103,27 euros sur six mois, uniquement par effet de taux.
Le scénario devient plus frappant si le plafond passe à 30 000 euros et que le taux atteint 2,60 %. Sur six mois, 30 000 euros produiraient 390 euros d’intérêts. Par rapport à la situation actuelle (22 950 euros à 1,70 %), la différence atteindrait 194,92 euros, soit jusqu’à 195 € d’intérêts en plus sur un semestre.
Ces montants ne sont pas une promesse. Ils dépendent du taux réellement fixé et de votre capacité à maintenir un solde constant. Ils servent surtout à répondre à la question qui compte : l’écart vaut-il la peine d’ajuster votre épargne dès que la fenêtre s’ouvre.
Le plafond, les versements, les intérêts : le détail qui piège souvent les épargnants
Beaucoup pensent qu’un Livret A “au plafond” est bloqué à vie. En réalité, le plafond limite vos dépôts, mais les intérêts peuvent continuer à s’ajouter au solde. Résultat : vous pouvez vous retrouver au-dessus du plafond sans avoir versé un centime de plus.
Si le plafond est relevé à 30 000 euros, la somme que vous pourrez ajouter dépendra de votre solde au moment T. Un livret à 22 950 euros pourrait recevoir jusqu’à 7 050 euros supplémentaires. Un livret déjà à 25 000 euros ne pourrait accepter que 5 000 euros de versements, même si le nouveau plafond est bien de 30 000.
Et si votre solde atteint déjà 30 000 euros ou plus, aucun nouveau versement ne sera possible. Cela ne veut pas dire que votre livret devient inutile, seulement qu’il ne peut plus être alimenté. C’est précisément pour cela que la date d’application et votre solde réel comptent plus que les titres d’actualité.
Une autre donnée rassure : l’argent reste disponible à tout moment, sans frais de retrait. Cette liquidité explique pourquoi certains ménages préfèrent renforcer ce coussin plutôt que de s’engager sur des produits plus contraignants. Le bon réflexe consiste à vérifier votre niveau de trésorerie avant de viser le maximum.
Pourquoi l’État veut relever le Livret A : l’envers du décor qui compte pour vous
Un relèvement du plafond n’a pas qu’un objectif individuel. L’État cherche à capter davantage d’épargne pour financer des besoins de long terme. Cette logique explique pourquoi le sujet revient régulièrement sur la table.
Une partie des fonds du Livret A sert au financement du logement social. Dans le débat public, cet usage est souvent cité car il relie directement l’épargne des particuliers à des projets concrets. Le gouvernement a également évoqué le financement de projets liés au nouveau nucléaire et à l’adaptation au changement climatique.
Pour vous, cette dimension collective ne change pas le calcul personnel : rendement, disponibilité, sécurité perçue. Elle explique cependant pourquoi les règles peuvent évoluer, parfois vite. Un plafond relevé et un taux revalorisé répondent à une même tension : attirer des dépôts dans un contexte économique mouvant.
À ce stade, une seule certitude s’impose : tant que les textes ne sont pas actés, le plafond reste à 22 950 euros et le taux à 1,70 % par an. Entre l’annonce politique et la réalité bancaire, il existe toujours un délai. C’est dans cet intervalle que se jouent les bonnes décisions, sans précipitation — y compris en gardant en tête ce que l’inflation peut grignoter sur un Livret A même lorsqu’il est rempli.
| Scénario sur 6 mois (capital stable) | Intérêts estimés |
|---|---|
| 22 950 € à 1,70 % | 195,08 € |
| 22 950 € à 2,60 % | 298,35 € |
| 30 000 € à 2,60 % | 390,00 € |
| Écart entre “actuel” et “plafond 30 000 + 2,60 %” | +194,92 € |
- Vérifiez votre solde exact : c’est lui qui détermine votre marge de versement si le plafond remonte.
- Surveillez la date du 1er février 2027 : elle peut conditionner le moment opportun pour déposer.
- Gardez en tête que le taux à 2,60 % reste une hypothèse tant que l’annonce officielle n’est pas publiée.
- Évaluez votre besoin de liquidités avant de viser le plafond : l’argent reste accessible, mais votre équilibre compte.
faq
Le plafond du Livret A va-t-il vraiment passer à 30 000 euros en 2027 ?
Une hausse est envisagée pour le 1er février 2027, avec un plafond annoncé dans une fourchette de 25 000 à 30 000 euros. Le montant exact doit encore être arrêté après concertation.
Si mon Livret A est déjà au plafond aujourd’hui, pourrai-je verser à nouveau en 2027 ?
Oui si le plafond est relevé et si votre solde se situe sous le nouveau plafond. La marge de versement dépend de votre solde réel au moment de l’entrée en vigueur.
Les intérêts du Livret A seront-ils imposés si le taux augmente ?
Non, les intérêts du Livret A restent exonérés d’impôt sur le revenu et de prélèvements sociaux, quel que soit le niveau du taux.

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.