

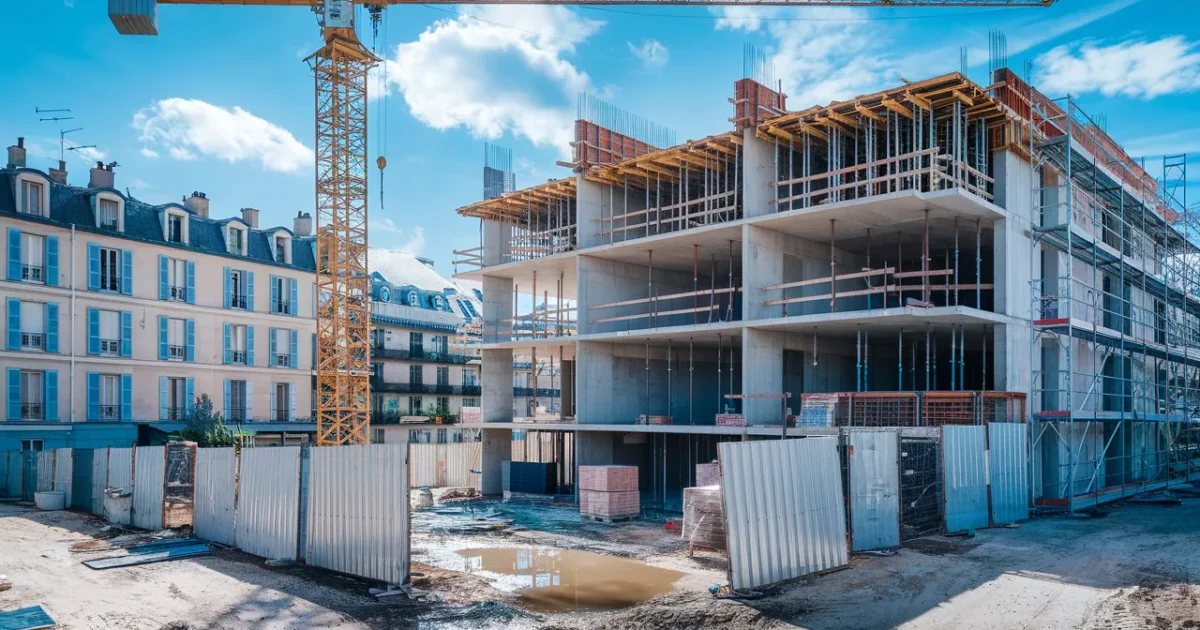
Quand une plateforme disparaît, votre argent ne s’évapore pas
Votre investissement correspond généralement à une obligation ou un titre émis pour financer un projet. Vous n’avez pas prêté à la plateforme elle-même, mais au promoteur qui porte l’opération. Autrement dit, la dette continue d’exister même si l’intermédiaire s’effondre.
Le vrai problème commence après : sans plateforme, il faut quelqu’un pour suivre les échéances, centraliser les informations et relancer en cas de retard. Ce travail administratif et juridique ne se fait pas tout seul. Et c’est précisément ce relais qui peut vous être facturé.
- Courses: en 2026, promotions et bacs anti-gaspi aident les Français à payer moins - 1 November 2026
- Banque mondiale annonce +18 % sur les produits alimentaires de base d’ici 2027, qui paiera plus cher - 31 October 2026
- Achats groupés, une méthode pour économiser jusqu’à 30 % sur ses courses dès 2026 - 31 October 2026
Le point juridique qui change tout : qui vous doit quoi
Dans ce type de financement, l’épargnant est créancier du promoteur, pas créancier de la plateforme. La plateforme met en relation, collecte, transmet, puis assure le suivi tant qu’elle existe. Sa disparition ne “nettoie” pas la dette du promoteur.
Les investisseurs d’un même projet se retrouvent souvent regroupés au sein d’une masse d’obligataires. Cette masse peut agir via un représentant chargé de défendre l’intérêt collectif. Ce représentant peut engager des démarches, demander des comptes, négocier ou déclencher des procédures.
Ce mécanisme protège sur le papier, mais il a un prix. La nomination, le périmètre d’action et les frais doivent être expliqués aux investisseurs. Dans les faits, beaucoup découvrent ces notions au moment où ils n’ont plus le luxe d’attendre.
Pourquoi on vous demande de payer pour récupérer votre propre argent
Lorsqu’une plateforme est liquidée, les dossiers en cours doivent continuer à être gérés. Un plan de continuité est censé prévoir la reprise des services essentiels liés aux investissements. L’objectif : éviter que des remboursements se perdent dans le vide.
Concrètement, le suivi bascule vers un tiers : un prestataire spécialisé, parfois un représentant de la masse, parfois une structure mandatée pour encaisser et redistribuer. S’il y a défaut, ce tiers peut piloter le recouvrement, relancer, mettre en demeure, coordonner les actions. Tout cela génère des coûts.
Et ces coûts peuvent retomber sur les épargnants, sous forme de forfait, de pourcentage sur les sommes récupérées, ou d’un mélange des deux. L’AMF a déjà alerté sur le risque de frais supplémentaires lorsque l’intermédiaire cesse son activité, notamment dans les dossiers où le capital n’est jamais garanti. Le piège, c’est que vous devez décider alors que l’information reste parfois floue.
Le dilemme des frais : payer maintenant ou risquer le silence
La question que vous vous posez est brutale : accepter de payer pour avoir une chance de récupérer, ou refuser et voir le dossier s’enliser. Ce choix est rarement confortable, car il dépend d’éléments techniques difficiles à vérifier seul. Pourtant, quelques repères peuvent clarifier la décision.
Commencez par isoler trois chiffres : le capital restant dû, le mode de calcul des frais, et la probabilité réaliste de recouvrement. Un forfait fixe écrase les petites créances. Un pourcentage peut sembler indolore, mais il devient lourd si la récupération partielle s’étire dans le temps.
Claire, 38 ans, habite à Toulouse et avait placé 3 000 € sur un programme annoncé comme “en voie de finalisation”. Quand elle reçoit une demande de 900 € de frais annuels pour le suivi, elle comprend que trois ans de procédure pourraient lui coûter 2 700 €, presque tout son capital, et elle a “la gorge nouée”.
« J’ai eu l’impression de devoir payer une rançon pour avoir le droit d’espérer récupérer mon propre argent. »
Ce que vous pouvez espérer récupérer, et ce qui fait vraiment la différence
Il n’existe aucune garantie de récupération sur ce type de placement. Un projet livré, vendu et encaissé a mécaniquement plus de chances de rembourser. À l’inverse, un terrain non acquis, un chantier bloqué ou un promoteur en difficulté laisse parfois très peu de matière à recouvrer.
La durée joue contre vous. Les procédures s’étirent, les coûts s’additionnent, l’énergie s’épuise. Même quand de l’argent finit par revenir, il peut arriver tard, et amputé par les frais de gestion, d’avocats, ou par les conditions de recouvrement.
Vérifiez un point souvent oublié : des remboursements ont parfois déjà été versés par le promoteur mais n’ont pas encore été reversés aux investisseurs. Si un solde apparaît sur votre espace investisseur, demandez au prestataire désigné, par écrit, la marche à suivre pour le transfert vers votre compte bancaire. Cette simple démarche peut éviter des mois d’attente inutile.
| Élément à vérifier | Pourquoi c’est décisif pour votre récupération |
|---|---|
| Capital restant dû sur votre projet | Permet d’évaluer si des frais fixes risquent de “manger” l’essentiel de la créance |
| Type de frais (forfait, pourcentage, mixte) | Un forfait pèse lourd sur de petits montants ; un pourcentage dépend du niveau réellement recouvré |
| État réel du projet (livré, en chantier, bloqué) | Un actif finalisé se monétise ; un projet à l’arrêt peut ne rien produire pendant longtemps |
| Garanties et sûretés prévues au contrat | Conditionne la capacité à faire pression ou à récupérer via des actifs identifiables |
| Organisation des investisseurs (masse, représentant) | Regrouper les décisions évite l’isolement et renforce le poids face au promoteur |
- Relisez le courrier reçu : cherchez le mode de calcul, la durée estimée et les prestations incluses.
- Demandez une projection chiffrée : coût total probable si le dossier dure 12, 24, 36 mois.
- Récupérez les documents du projet : contrat, échéancier, garanties, dernières informations d’avancement.
- Contactez les autres investisseurs du même projet pour agir de manière coordonnée.
faq
Si la plateforme est liquidée, le promoteur doit-il toujours rembourser ?
Oui, la dette du promoteur ne disparaît pas avec la plateforme. La difficulté vient du suivi et du recouvrement, qui doivent être repris par un tiers.
Pourquoi dois-je payer des frais alors que j’ai déjà investi ?
Parce que la gestion des remboursements et les démarches de recouvrement ont un coût. Selon les dossiers, une partie de ce coût peut être répercutée sur les investisseurs via un forfait ou un pourcentage.
Que faire si je ne comprends pas les frais ou si je soupçonne un manque de transparence ?
Demandez des explications écrites et détaillées au prestataire désigné. En cas de litige avec une plateforme agréée ou sur la gestion du dossier, vous pouvez envisager un recours auprès du médiateur de l’AMF — et, si des relances se transforment en pression, gardez aussi en tête les frais qu’une société de recouvrement ne peut pas vous imposer en phase amiable.
Sources
- FACEBOOK.COM — 🔴 Vancelian placée en liquidation judiciaire Automata …
- CLUBDESMEDIATEURS.FR — QUI EST LE
- AMF-FRANCE.ORG — Société en liquidation judiciaire : que faire de titres sans valeur dans son portefeuille ? | AMF
Réagir à cet article
Soyez le premier à réagir. Modération avant publication.