

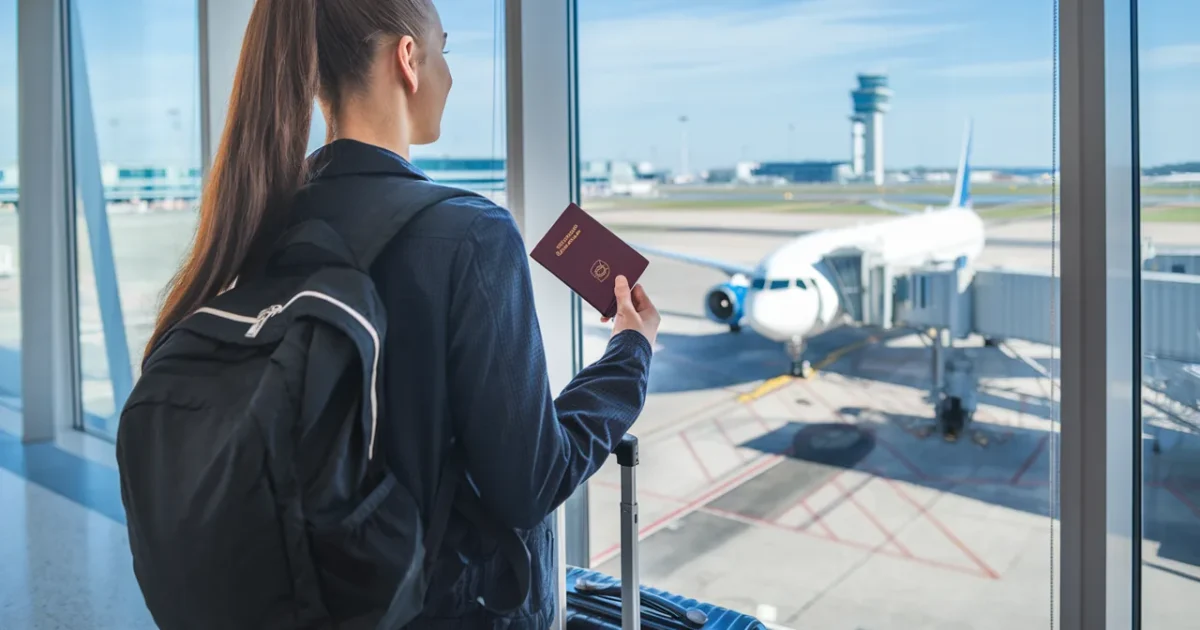
Ce qui ne disparaît jamais : vos droits déjà acquis en France
Le vrai basculement se produit après la date de départ. Tant que vous exercez à l’étranger, vous ne validez généralement plus de nouveaux trimestres en France. Sauf si votre situation vous permet de continuer à cotiser au régime français.
Une nuance déstabilise beaucoup de monde : votre relevé de carrière en ligne n’affiche pas forcément les périodes étrangères. Ce silence visuel ne signifie pas qu’elles seront perdues. Il indique souvent qu’elles seront prises en compte plus tard, au moment du calcul, selon les règles applicables.
- Avec une étagère au-dessus du radiateur, un expert énergie promet jusqu’à 10% de gain cet hiver - 21 October 2026
- Froid : 5 solutions à petit prix pour isoler vos fenêtres cet hiver sans les changer - 21 October 2026
- Impôt payé à tort : Bercy doit des intérêts de retard, la méthode pour les réclamer vite - 21 October 2026
La question à se poser n’est donc pas « ai-je perdu mes trimestres ? ». C’est plutôt : mes années à l’étranger compteront-elles pour éviter une décote ou atteindre le bon taux. Et la réponse dépend du pays et du type de contrat.
Contrat local ou détachement : le détail qui change tout
Deux scénarios dominent. Avec un contrat local, vous cotisez au système du pays d’accueil, et la France appliquera les accords existants, s’il y en a. C’est souvent là que naissent les « trous » quand aucun mécanisme ne relie les deux systèmes.
En détachement, la logique s’inverse. Vous restez rattaché au régime français parce que votre employeur continue de cotiser en France. Votre retraite est alors calculée comme si vous n’aviez pas quitté le territoire, sur la période concernée.
Beaucoup confondent détachement et expatriation. Le premier est un statut encadré, limité dans le temps, avec maintien de l’affiliation française. Le second renvoie en pratique à un basculement vers le régime local, avec des conséquences variables selon le pays.
Avant de signer, exigez une réponse claire et écrite sur votre statut. Ce point pèse davantage que le niveau de salaire sur votre future pension. Un bon contrat protège votre carrière, un flou administratif la fragilise.
Selon le pays : totalisation, conventions, ou zéro passerelle
Le sort de vos périodes hors de France dépend d’abord du « lien » entre États. Dans l’Union européenne, l’Espace économique européen et en Suisse, les périodes peuvent être totalisées. Chaque pays verse ensuite sa part, proportionnelle au temps travaillé chez lui.
Avec une convention bilatérale, les règles varient selon l’accord. Certains textes permettent d’utiliser les périodes étrangères pour atteindre le bon taux, d’autres prévoient des calculs comparatifs. Le résultat final peut donc être très différent d’un pays à l’autre.
Sans accord, la France ne retient que vos périodes françaises. Le pays d’accueil calculera sa retraite de son côté. C’est la situation la plus risquée si vous passez plusieurs années hors de France, car vous pouvez revenir avec une carrière « trouée » côté français.
Point important : totaliser n’est pas additionner des pensions. La totalisation sert à ouvrir des droits (durée, taux), pas à faire payer à la France des années travaillées ailleurs. La pension française reste liée à vos trimestres français.
Le piège psychologique : croire que “tout se cumule automatiquement”
En pratique, beaucoup de Français partent en pensant que « l’Europe s’occupe de tout » ou qu’un accord suffit à régler la question. Or, les administrations communiquent mal entre elles, et certains éléments n’apparaissent qu’au moment de liquider les droits. Ce décalage crée de mauvaises surprises.
Les carrières multi-pays demandent une vigilance documentaire. Contrats, attestations, bulletins de salaire, périodes exactes : ces preuves deviennent votre bouclier. Sans elles, reconstituer une carrière internationale peut tourner au parcours d’endurance.
Une subtilité peut compter si vous avez bougé entre plusieurs zones proches. Selon votre trajectoire, toutes les périodes ne se combinent pas forcément « en bloc » dans un seul calcul. Dans certains cas, l’administration retient l’option la plus favorable, mais il faut pouvoir justifier chaque étape.
À ce stade, l’objectif n’est pas de devenir expert. L’objectif est d’éviter l’erreur la plus coûteuse : laisser le doute s’installer pendant dix ans, puis essayer de réparer au dernier moment. Une retraite se prépare tôt, surtout quand la carrière traverse des frontières.
Les deux leviers concrets pour éviter le trou : détachement ou cotisation volontaire
Pour sécuriser votre retraite française pendant un séjour à l’étranger, deux leviers reviennent sans cesse. Le premier : le détachement, quand il est possible, car il maintient vos cotisations en France. Le second : l’assurance volontaire via la Caisse des Français de l’étranger, qui permet de continuer à cotiser pour la retraite de base.
Cette assurance n’est pas automatique et elle obéit à des conditions. Elle doit être demandée dans un délai, sans effet rétroactif : si vous vous réveillez trop tard, les années passées ne se rattrapent pas. Et elle ne remplace pas les cotisations exigées dans le pays de résidence.
Le coût peut être significatif selon les ressources, ce qui impose un arbitrage lucide. Pour certains, payer pour préserver des trimestres est un investissement rationnel. Pour d’autres, la stratégie consistera à accepter une pension française plus faible et à miser sur les droits acquis à l’étranger.
À Nantes, Marion Leclerc, 34 ans environ, pensait que ses deux années en contrat local hors accord « compteraient forcément quelque part ». En préparant son retour, elle a compris qu’elle risquait 8 trimestres non pris en compte en France, et la perspective l’a réellement angoissée.
« J’ai eu un vrai coup de froid : je croyais être couverte, et j’ai découvert que je m’étais créé un trou toute seule. »
Les démarches à faire avant le départ : trois questions qui évitent dix ans de regrets
Avant de partir, vous avez besoin de réponses, pas de suppositions. Première étape : demander un entretien d’information retraite orienté expatriation auprès de vos caisses. C’est gratuit, personnalisé, et cela clarifie votre situation bien mieux qu’un échange informel.
Deuxième étape : vérifier le statut proposé par l’employeur. Détachement ou contrat local, durée, pays de cotisation, couverture : tout doit être lisible. Une ligne floue dans un contrat se transforme souvent en complication administrative plus tard.
Troisième étape : identifier si le pays est dans l’Union européenne, l’EEE, la Suisse, lié par une convention, ou sans accord. Cette simple classification détermine si vos périodes seront reconnues, comment, et avec quel impact sur le taux.
Gardez en tête une règle de prudence : si vous ne pouvez pas expliquer votre situation en deux phrases, c’est qu’elle n’est pas assez sécurisée. À ce moment-là, il faut demander des précisions, ou envisager une cotisation volontaire pour verrouiller votre carrière française.
| Situation à l’étranger | Impact le plus probable sur votre retraite en France |
|---|---|
| Détachement par un employeur français | Vous continuez à valider comme si vous étiez resté en France |
| Emploi dans l’UE / EEE / Suisse | Périodes totalisées pour les droits, chaque pays paie sa part |
| Emploi dans un pays avec convention bilatérale | Règles variables : totalisation, taux, ou calculs comparés selon l’accord |
| Emploi dans un pays sans accord | Seuls vos trimestres français comptent côté France |
- Demandez un entretien retraite « départ à l’étranger » avant de signer votre contrat.
- Obtenez une confirmation écrite de votre statut : détachement ou contrat local.
- Classez le pays : UE/EEE/Suisse, convention bilatérale, ou aucun accord.
- Conservez vos preuves : contrats, attestations, bulletins, dates exactes.
- Évaluez l’option d’assurance volontaire si vous partez dans un pays sans accord.
faq
Mes trimestres français déjà acquis sont-ils perdus si je pars travailler à l’étranger ?
Non, ils restent inscrits à votre carrière. Ce qui change, c’est l’acquisition de nouveaux trimestres pendant votre séjour, sauf si vous continuez à cotiser en France via un dispositif adapté — et il vaut aussi la peine de savoir à partir de quel niveau de salaire un trimestre est réellement validé quand vous revenez travailler en France.
Pourquoi mes années à l’étranger n’apparaissent-elles pas sur mon relevé de carrière français ?
Parce que ces périodes sont souvent intégrées lors de la liquidation des droits, selon les accords entre pays. L’absence d’affichage immédiat ne signifie pas forcément qu’elles seront ignorées — et, plus largement, un relevé ou une pension peuvent contenir des erreurs qu’il vaut mieux repérer tôt.
Que faire si je pars dans un pays sans accord avec la France pour éviter un trou ?
Vérifiez d’abord si un détachement est possible. Sinon, étudiez l’option de l’assurance volontaire pour continuer à cotiser à la retraite de base française, en respectant les délais d’adhésion.
Sources
- FAQ.LASSURANCERETRAITE.FR — Les périodes à l’étranger (FAQ L’Assurance retraite)
- LASSURANCERETRAITE.FR — Mes droits retraite en cas d’expatriation (L’Assurance retraite)
- EMPLOYMENT-SOCIAL-AFFAIRS.EC.EUROPA.EU — Pensions – Vos droits (Commission européenne, coordination des régimes)
Réagir à cet article
Soyez le premier à réagir. Modération avant publication.