

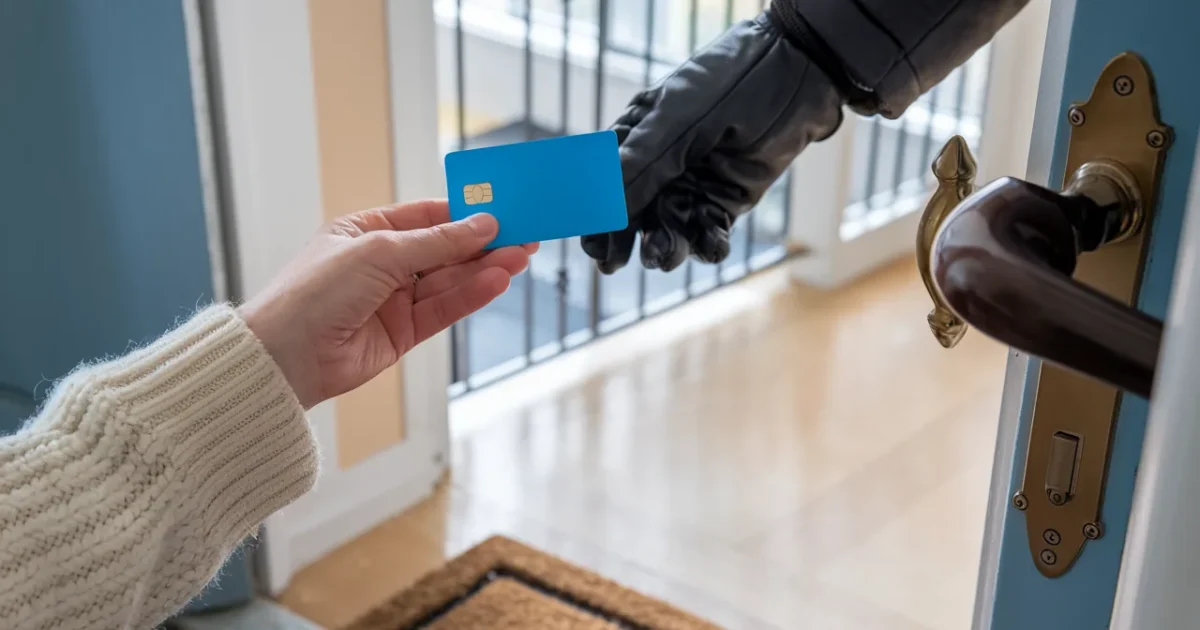
Une arnaque qui mise sur la panique
Quelques minutes plus tard, un coursier est annoncé. Il viendrait « sécuriser » votre carte, soi-disant pour la mettre hors d’atteinte des fraudeurs. En réalité, c’est la fraude qui frappe à votre porte.
Ces faits ont été signalés dans plusieurs zones, avec des vagues d’appels rapprochées. Les victimes sont souvent ciblées parce qu’elles sont isolées ou moins familières des procédures bancaires. Une fois la carte partie, le compte peut être vidé en un éclair.
- Retraite – Annie, 70 ans, explique ses courses à 251 euros par mois et sa méthode budget - 16 October 2026
- Salaire, votre employeur peut-il refuser un acompte dès le 15 du mois, ce que dit la loi - 16 October 2026
- Déménagement, votre ancien fournisseur doit stopper les prélèvements sous 4 semaines - 15 October 2026
Le mécanisme du faux coursier, étape par étape
Tout commence par un appel : l’escroc affirme que votre carte a servi à des paiements suspects. Il vous pousse à « confirmer » des informations, puis à agir immédiatement. Il peut même vous orienter vers un numéro présenté comme celui de votre banque.
Le piège se referme quand il annonce l’arrivée d’un coursier. Dans certains cas, la visite est très rapide, parfois en moins d’une demi-heure. Le jeune homme repart avec la carte et, si vous avez cédé, avec le code confidentiel.
La différence entre une fraude limitée et un désastre tient souvent à un détail : le code. Sans code, les possibilités de retrait diminuent, même si des paiements restent possibles. Avec le code, les opérations s’enchaînent et la contestation devient plus tendue.
Ce que la banque doit faire, et la date limite qui compte vraiment
Dès que vous signalez un paiement que vous n’avez pas autorisé, la règle est claire : la banque doit vous rembourser immédiatement. Dans les faits, elle a une limite stricte : au plus tard à la fin du premier jour ouvrable suivant votre signalement.
Ce point change tout. Beaucoup de victimes pensent qu’il faut attendre une enquête, une réponse du service fraude ou la fin d’une procédure interne. Non : si vous contestez une opération non autorisée, le principe du remboursement sous 24 heures s’applique, avec deux réflexes qui peuvent faire la différence.
Si la banque traîne, les sommes dues produisent des intérêts au taux légal majoré. La majoration peut grimper avec le retard, ce qui rend l’attentisme coûteux pour l’établissement. Ce levier existe, mais il faut un signalement daté et traçable.
Quand la banque peut refuser : la notion de négligence grave
Le nœud du conflit, c’est la négligence grave. La banque peut tenter de dire que vous n’avez pas protégé vos données de sécurité, ou que vous avez tardé à l’alerter. Chaque dossier se joue sur les faits, pas sur des suppositions.
La remise volontaire de la carte est l’argument le plus souvent opposé. Et si le code a été communiqué, la banque y voit un geste difficile à défendre. Pourtant, la loi n’accorde pas un refus automatique : l’établissement doit apporter des éléments concrets.
Point important : l’enregistrement technique d’un paiement (puce, sans contact, code) ne suffit pas toujours à prouver votre faute. La banque doit démontrer que votre comportement dépasse l’erreur de bonne foi. C’est là que le contexte, la pression et la crédibilité de la mise en scène comptent.
Code donné, opposition rapide : les détails qui changent le dossier
Deux questions reviennent dans chaque contestation : avez-vous communiqué le code, et avez-vous agi vite ? Aucune de ces réponses ne décide seule, mais elles orientent fortement l’analyse. Et elles influencent la façon dont la banque va argumenter.
Si vous n’avez pas donné le code, vous pouvez insister sur la tromperie et sur le fait que vous avez cherché à sécuriser la situation. Si vous l’avez donné, il faut expliquer la manipulation subie, l’urgence imposée, l’usurpation de qualité, et documenter chaque étape.
Micro-histoire : à Lyon, Julien Martin, environ 59 ans, a remis sa carte à un « coursier » après un appel se présentant comme la cellule fraude. Il a fait opposition dès qu’il a vu 980 € de retraits apparaître et a transmis le récit complet à sa banque, ce qui l’a empêché de dormir pendant deux nuits.
« J’ai eu honte d’y croire, mais ils connaissaient des détails et j’ai paniqué quand on m’a parlé de policiers. »
Que faire tout de suite après avoir remis la carte
La priorité est d’empêcher la suite : faites opposition immédiatement. Utilisez uniquement le numéro officiel de votre banque (site officiel, application, relevé), jamais celui donné par l’appelant. Notez l’heure, le canal, le nom du conseiller si vous en obtenez un.
Ensuite, contestez les opérations non autorisées par écrit. Un mail ou un courrier daté, avec une liste des paiements litigieux, crée une preuve simple. Ajoutez un récit précis : appel, numéro affiché, propos tenus, arrivée du coursier, description.
Déposez plainte et conservez tous les justificatifs. Ce dossier n’est pas « décoratif » : il sert si la banque tente de vous imputer une faute. Dans un litige, ce sont souvent les détails factuels qui font basculer la décision.
| Moment clé | Ce que cela change pour votre remboursement |
|---|---|
| Signalement à la banque (date/heure) | Déclenche le délai : restitution au plus tard le 1er jour ouvrable suivant |
| Code confidentiel communiqué | Renforce l’argument de la banque sur la négligence grave, sans la prouver automatiquement |
| Opposition faite rapidement | Réduit le montant des pertes et limite l’accusation d’inaction |
| Plainte + contestation écrite | Solidifie le dossier si la banque refuse ou temporise |
Pour gagner du temps et éviter les oublis, gardez sous la main cette checklist :
- faire opposition via un contact officiel et noter l’heure exacte
- lister les opérations contestées et conserver captures d’écran/relevés
- envoyer une contestation écrite datée, avec un récit précis des faits
- déposer plainte et joindre le récépissé à votre dossier bancaire
faq
Si j’ai remis ma carte de moi-même, la banque doit-elle rembourser ?
En principe oui, car vous contestez des paiements non autorisés. La banque peut refuser seulement si elle prouve une fraude de votre part ou une négligence grave, ce qui s’apprécie au cas par cas.
Quel est le délai maximal pour que la banque me rende l’argent après mon signalement ?
La restitution doit intervenir immédiatement, et au plus tard à la fin du premier jour ouvrable suivant votre signalement des opérations non autorisées.
J’ai prévenu tardivement : ai-je perdu mon droit de contestation ?
Vous devez informer la banque sans tarder, car cela compte dans l’analyse. Vous disposez toutefois d’un délai pouvant aller jusqu’à 13 mois après le débit pour contester une opération, comme le rappelle notre point sur la contestation possible jusqu’à 13 mois selon les cas.

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.