

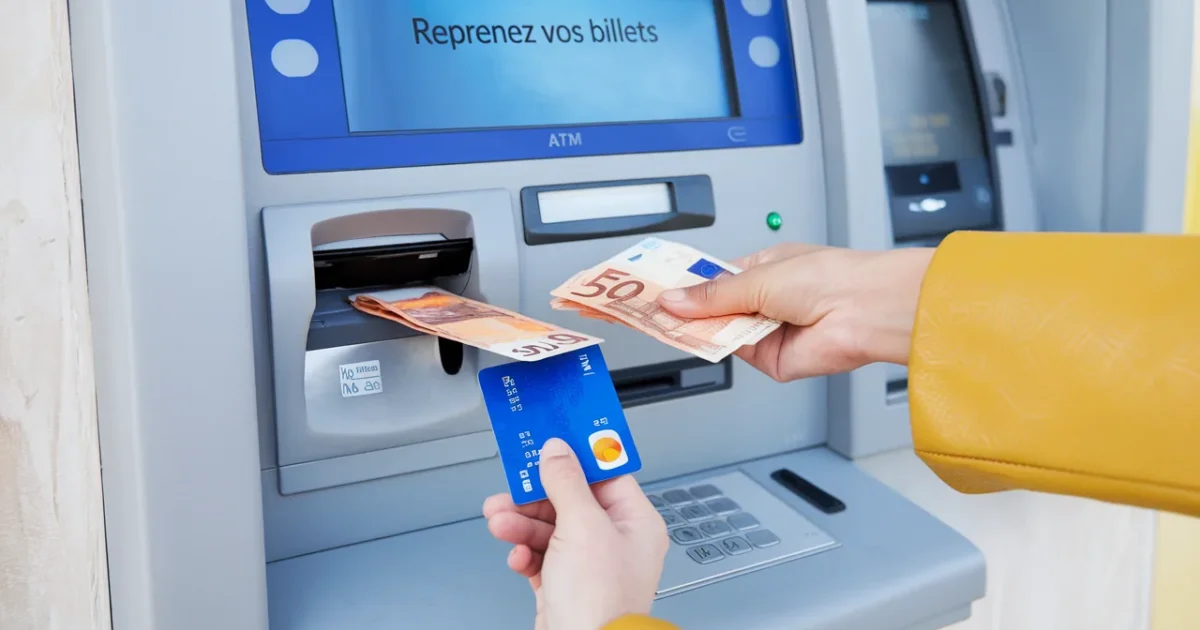
Ce que la procuration change vraiment dans une famille
Dans les faits, la procuration vous place dans un rôle précis : vous agissez pour le compte de votre parent, pas pour le vôtre. Cela signifie une chose très concrète : chaque euro retiré doit pouvoir s’expliquer. Et cette exigence ne disparaît pas avec le temps.
Le risque arrive souvent au pire moment, quand la succession s’ouvre et que les tensions familiales montent. Les relevés bancaires deviennent alors une pièce du puzzle. Si vous ne pouvez pas relier un retrait à une dépense claire, la question tombe : « Cet argent, il est passé où ? »
- Réflecteur de chaleur, jusqu’à 10 % d’économies dans un logement ancien, ce que dit l’Ademe - 13 October 2026
- Service militaire absent du relevé Agirc-Arrco, ce formulaire récupère vos trimestres retraite - 13 October 2026
- BrixHub explique comment bloquer un prélèvement suspect et récupérer votre argent en 10 minutes - 13 October 2026
L’obligation méconnue : rendre compte, même après le décès
Détenir une procuration, c’est être mandataire. La loi impose au mandataire de rendre compte de sa gestion. Tant que votre parent est vivant, vous lui devez des explications ; après son décès, ce devoir se transmet aux héritiers.
Autre point qui surprend : la procuration s’arrête au jour du décès. Dès que la banque est informée, le compte est bloqué. En revanche, tout ce qui a été fait avant reste examinable lors du règlement de la succession, même longtemps après.
Concrètement, vos frères et sœurs peuvent demander des comptes sur les retraits, virements ou paiements. Le notaire peut recouper ce que chacun déclare avec les relevés. Sans traces, vous vous retrouvez à vous justifier dans un climat où chaque imprécision est suspecte.
Retraits : ce qui passe sans heurt… et ce qui déclenche les soupçons
Les dépenses engagées pour votre parent ne posent pas de difficulté lorsqu’elles sont cohérentes et documentées. Aide à domicile, pharmacie, charges, maison de retraite : tout cela s’explique naturellement. Le problème n’est pas de retirer, c’est de ne plus pouvoir raconter l’histoire de l’argent.
Une somme retirée sans justificatif n’est pas automatiquement un délit. Dans un premier temps, elle peut être traitée comme une somme à réintégrer dans la succession, ou comme une avance à rapporter si elle s’analyse comme un cadeau — un point qui rejoint souvent les situations où l’on vous demandera de prouver l’origine et la nature des fonds. Sans précision écrite, la discussion peut vite tourner à l’affrontement.
Pour éviter de vous retrouver seul face au doute, construisez un dossier simple et lisible. L’objectif n’est pas de tout “bétonner”, mais d’être capable de répondre sans trembler si quelqu’un conteste.
Quand cela bascule : le recel et la sanction qui fait mal
Le vrai point de rupture, c’est l’intention de dissimuler. Le recel de succession ne repose pas uniquement sur un retrait non expliqué, mais sur le fait de cacher la somme, de nier, ou de tenter de fausser le partage. C’est ce comportement qui transforme une zone grise en faute lourde.
Si le recel est retenu, la sanction est brutale : l’héritier fautif perd toute part sur les sommes dissimulées. Autrement dit, si 10 000 € ont été cachés, vous pouvez perdre ces 10 000 € en totalité au profit des autres héritiers, comme si vous n’aviez aucun droit dessus.
Et ce n’est pas tout : selon la situation, vous pouvez devoir restituer les gains produits par l’argent, être exposé à des demandes de réparation, et vous retrouver coincé par des conséquences successorales difficiles à rattraper. Ce qui semblait “arrangeant” devient un boomerang juridique et familial.
Une histoire ordinaire qui finit au notaire
À Bordeaux, Julien, la cinquantaine, aidait son père au quotidien et gérait son compte avec une procuration. Sur deux ans, il a retiré environ 10 000 € en petites sommes, persuadé que personne ne lui demanderait jamais de détails. Le jour de la succession, sa sœur a demandé les relevés, et Julien a senti la panique monter.
« J’ai compris trop tard que sans factures, j’avais l’air coupable, même si je ne l’étais pas. »
Le notaire lui a demandé de reconstituer l’usage des retraits. Faute de preuves suffisantes, une partie a dû être réintégrée dans la masse successorale. Le plus dur n’a pas été la somme, mais la confiance brisée pendant des mois.
Cette situation arrive sans scénario “criminel”. Elle naît d’un mélange de fatigue, de gestion au jour le jour et d’habitudes prises dans l’urgence. C’est précisément pour cela qu’elle touche autant de familles.
Les gestes qui vous protègent avant et après l’ouverture de la succession
Le réflexe le plus sûr consiste à tout déclarer chez le notaire dès l’ouverture de la succession, y compris les retraits que vous ne savez pas expliquer parfaitement. Une somme annoncée spontanément se traite comme un élément à intégrer au partage, pas comme une dissimulation. Le silence, lui, crée le soupçon.
Autre levier : agir vite si vous réalisez qu’un retrait n’a pas été tracé. Une restitution ou une déclaration faite avant que le conflit n’éclate peut parfois désamorcer la mécanique du recel. Attendre que quelqu’un “tombe dessus” vous ferme cette porte.
Enfin, séparez strictement les finances : pas de mélanges, pas d’arrangements, pas de “je rembourserai plus tard”. Gardez un fil clair entre le compte du parent, les dépenses effectuées pour lui, et vos propres avances. Et si vous cherchez une solution plus cadrée que la simple procuration, le mandat de protection future peut sécuriser l’aide apportée quand l’âge ou la fragilité s’installent. C’est cette lisibilité qui évite la tempête.
| Situation sur les retraits | Conséquence la plus fréquente |
|---|---|
| Retraits liés à des dépenses prouvables (factures, échéanciers, relevés) | Pas de difficulté au partage, explications rapides |
| Retraits non justifiés mais déclarés spontanément au notaire | Sommes réintégrées ou rapportées, sans sanction de recel |
| Retraits non justifiés, non déclarés, puis découverts par un héritier | Risque de procédure et de qualification en recel de succession |
| Sommes dissimulées avec volonté de fausser le partage | Perte de la part sur les montants cachés, pouvant aller jusqu’à 0 € sur la somme |
Pour garder une gestion simple et défendable, voici une méthode qui évite la plupart des pièges :
- Créer un classeur (papier ou numérique) avec factures et justificatifs, rangés par année
- Noter sur chaque relevé à quoi correspond un retrait (date, dépense, bénéficiaire)
- Conserver la trace des avances faites avec vos propres fonds (virements, tickets, reçus)
- Si un don est évoqué, demander un écrit daté et signé tant que le parent est vivant
faq
Une procuration me donne-t-elle le droit de garder de l’argent si je m’occupe de mon parent ?
Non. La procuration permet d’agir pour votre parent. Si une somme vous revient (don, remboursement, compensation), il faut pouvoir le prouver et, au décès, l’exposer clairement au notaire.
Si je ne peux pas justifier un retrait, est-ce automatiquement du recel ?
Non. Un retrait non justifié est d’abord une somme à expliquer ou à réintégrer dans la succession. Le recel suppose une volonté de dissimuler pour fausser le partage entre héritiers.
Que faire si je réalise après le décès qu’il manque des justificatifs sur 10 000 € ?
Contactez le notaire rapidement par écrit, transmettez les relevés, indiquez la somme concernée et ce que vous savez. La transparence immédiate réduit fortement le risque de conflit et de qualification en recel.
Sources
- SERVICE-PUBLIC.GOUV.FR — Service-Public.fr — Que devient un compte bancaire en cas de décès ?
- JUSTICE.GOUV.FR — Ministère de la Justice — Bulletin officiel (commentaire sur l’article 778 du Code civil, recel successoral)

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.