

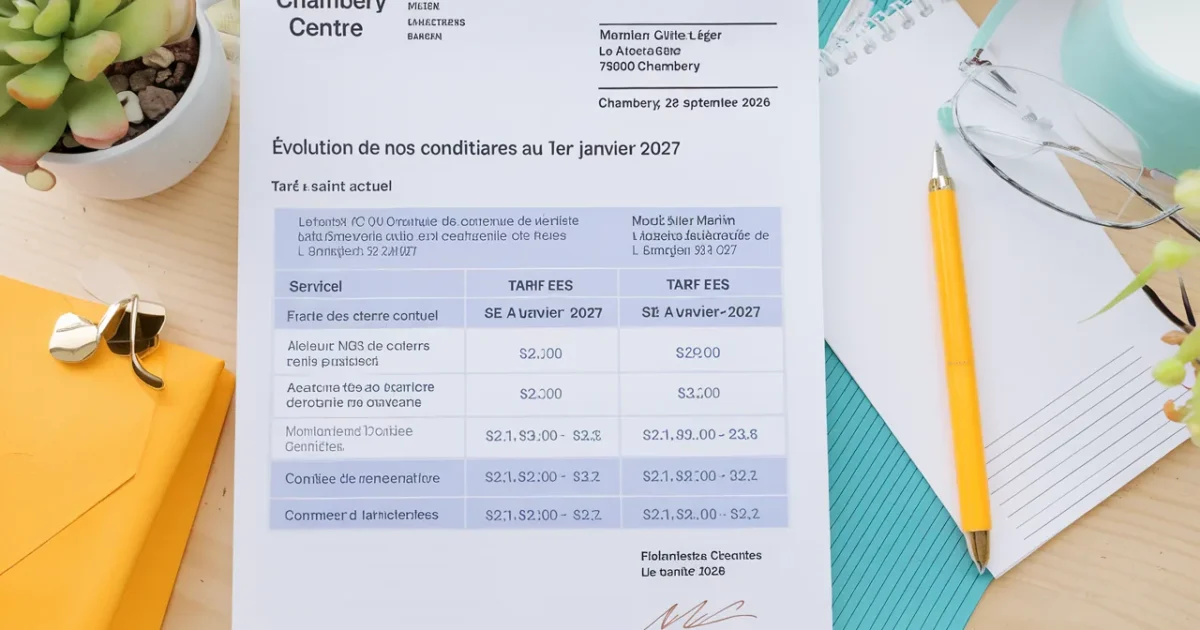
Janvier approche, et la hausse peut tomber sans bruit
Le détail qui fâche : la hausse vise surtout les personnes sans offre groupée et sans exonération. Autrement dit, ceux qui pensent être sur un compte « simple » paient parfois le prix fort. La facture peut monter jusqu’à 44 % selon les caisses observées.
Le plus frustrant, c’est que beaucoup découvrent l’augmentation trop tard. Non pas parce que l’information est cachée, mais parce qu’elle se glisse dans des documents que peu de gens lisent. Pourtant, vous avez des leviers concrets pour éviter de subir.
- Pension alimentaire fixée à 300 € depuis 2020, comment récupérer 5 ans de revalorisation - 9 October 2026
- Décès d’un retraité en cours de mois, la Cnav verse la pension entière aux héritiers sous délai - 9 October 2026
- Néobanques ados : Pixpay et Kard annoncent des comptes dès 10 ans, que vérifier avant d’ouvrir - 9 October 2026
Ce qui change, caisse par caisse, sur la tenue de compte
Chaque automne, les établissements mettent à jour leurs tarifs pour l’année suivante. La ligne « tenue de compte » figure dans l’extrait standard, ce format commun censé faciliter la comparaison. Et cette année, plusieurs caisses régionales touchent précisément ce poste.
La hausse la plus marquante concerne le Crédit Agricole des Savoie, où l’annuel passe de 18 € à 26 €. La Caisse d’Épargne Rhône Alpes augmente de 18 € à 24 €. D’autres mouvements existent, parfois en mensuel, ce qui brouille la lecture.
Ce qui compte pour vous : savoir si votre caisse vous facture déjà, et si vous êtes dans la catégorie ciblée. Un compte sans package peut devenir un compte « pénalisé » du jour au lendemain. Dans ce cas, l’écart annuel n’a rien d’anodin.
Pourquoi ces hausses dépassent la tendance nationale
À l’échelle du pays, les évolutions récentes sur la tenue de compte ont été bien plus limitées. Sur un large panel d’établissements, la progression moyenne observée entre 2025 et 2026 tournait autour de 0,80 € par an, soit environ 3,71 %. Ici, on est sur une autre dynamique.
En euros, certaines hausses restent dans une fourchette déjà vue, allant de 1 € à 8 € selon les cas. Mais en pourcentage, l’écart devient saisissant. Une augmentation de 8 € sur une base de 18 € n’a pas le même goût qu’une hausse de 1 € sur 24 €.
Ce décalage crée un risque simple : vous pensez être dans « la moyenne », vous ne l’êtes pas. Et quand l’augmentation arrive, elle s’ajoute aux autres frais du quotidien — un mécanisme qu’on retrouve aussi quand certaines opérations font grimper la facture plus vite que l’inflation. C’est précisément ce cumul qui finit par peser sur le budget.
Le délai légal qui piège le plus de clients
La loi impose aux banques d’informer leurs clients en amont lors d’un changement tarifaire. L’annonce doit arriver au moins deux mois avant l’entrée en vigueur, sur papier ou sur un support durable. Sur le plan formel, la règle protège le client.
Dans la pratique, un point est redoutable : le silence vaut acceptation. Si vous ne réagissez pas dans le délai, la nouvelle tarification s’applique automatiquement. Et refuser ne permet pas de garder l’ancien prix : la seule porte de sortie est la résiliation.
C’est là que la vigilance paie. Si vous contestez, vous devez le notifier avant la date d’application, typiquement avant le 1er janvier 2027. Attendre « après les fêtes » revient souvent à valider sans le vouloir.
Qui paie vraiment, et qui peut être exonéré sans le savoir
Tout le monde n’est pas concerné de la même façon. Selon les caisses, l’exonération peut dépendre d’une offre groupée, de l’âge, d’un statut de fragilité financière, ou même de l’usage du compte. Deux clients au profil proche peuvent donc payer différemment selon leur région.
Certains établissements exonèrent les détenteurs d’un package, d’autres ciblent seulement les comptes dotés d’une carte ou d’un chéquier, avec des conditions d’activité. Dans une caisse, les jeunes jusqu’à 24 ans restent protégés ; ailleurs, le seuil ou les modalités changent. Le résultat : une règle qui paraît « logique » ne s’applique pas partout.
Un changement subtil peut faire basculer une tranche d’âge dans le payant. Dans une des caisses observées, une mention d’exonération liée à la gestion en ligne pour les 25-30 ans disparaît d’une année sur l’autre. Dès lors, gérer depuis son appli ne suffit plus à éviter la ligne de frais.
L’astuce concrète pour échapper à la hausse sans forcément changer de banque
La première manœuvre consiste à comparer le coût réel de votre fonctionnement bancaire avec le prix d’une offre groupée. Si vous utilisez déjà plusieurs services facturés à l’unité, le package peut neutraliser la tenue de compte. Mais si vous n’utilisez presque rien, il peut devenir un faux bon plan.
Camille Durand, 32 ans, à Montpellier, a ouvert sa plaquette tarifaire un soir en triant ses papiers et a repéré que sa tenue de compte allait passer de 18 € à 26 €. Elle a demandé un point rapide en agence, a vérifié son éligibilité à une exonération, puis a ajusté son contrat : résultat, 8 € évités sur l’année et un vrai soulagement.
« Je pensais que c’était un détail, puis j’ai compris que ça s’additionne vite quand on ne regarde pas les lignes une par une. »
| Établissement (caisse régionale) | Tenue de compte 2026 → 2027 |
|---|---|
| Crédit Agricole des Savoie | 18 € → 26 € (+44 %) |
| Caisse d’Épargne Rhône Alpes | 18 € → 24 € (+33 %) |
| Crédit Agricole Sud Rhône Alpes | 18 € → 21 € (+17 %) |
| Crédit Agricole Nord Est | 2,00 € → 2,20 € par mois (+10 %) |
| Crédit Agricole Centre-Est | 24 € → 25 € (+4 %) |
- Ouvrez votre plaquette tarifaire 2027 et repérez la ligne « tenue de compte » ainsi que ses conditions.
- Vérifiez si une exonération s’applique déjà (âge, fragilité financière, offre groupée, conditions d’usage).
- Comparez le coût d’un package avec vos services réellement utilisés, sans vous fier au « tout compris ».
- Si la hausse s’applique, arbitrez avant la date d’entrée en vigueur pour éviter l’acceptation tacite.
faq
Comment savoir si je vais subir la hausse des frais de tenue de compte ?
Consultez la plaquette tarifaire 2027 de votre caisse et l’extrait standard des tarifs. Cherchez la ligne « tenue de compte » et lisez les conditions : elle vise souvent les clients sans offre groupée et sans exonération. Pour aller plus vite, un simple contrôle de trois lignes sur votre relevé peut déjà révéler les frais qui se cachent.
Si je refuse l’augmentation, est-ce que je garde l’ancien tarif ?
Non. En pratique, refuser signifie notifier votre désaccord puis résilier la convention de compte avant l’entrée en vigueur. Sans action, la banque applique le nouveau tarif automatiquement.
Quelle est la solution la plus rapide pour éviter ces frais ?
Commencez par vérifier les exonérations et le coût d’une offre groupée par rapport à vos usages. Si cela ne suffit pas, l’ouverture d’un second compte sans tenue de compte et l’utilisation de la mobilité bancaire peuvent réduire la facture, à condition d’agir avant la date d’application.
Sources
- FRANCETRANSACTIONS.COM — Hausses des frais bancaires au 1er janvier 2026 : les frais de tenue de compte se généralisent – FranceTransactions.com
- CLUBPATRIMOINE.COM — Frais bancaires de succession : les exonérations supprimées en 2026
- BUDGET.CANADA.CA — Mise à jour économique 2026 – Un Canada fort pour tous

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.