

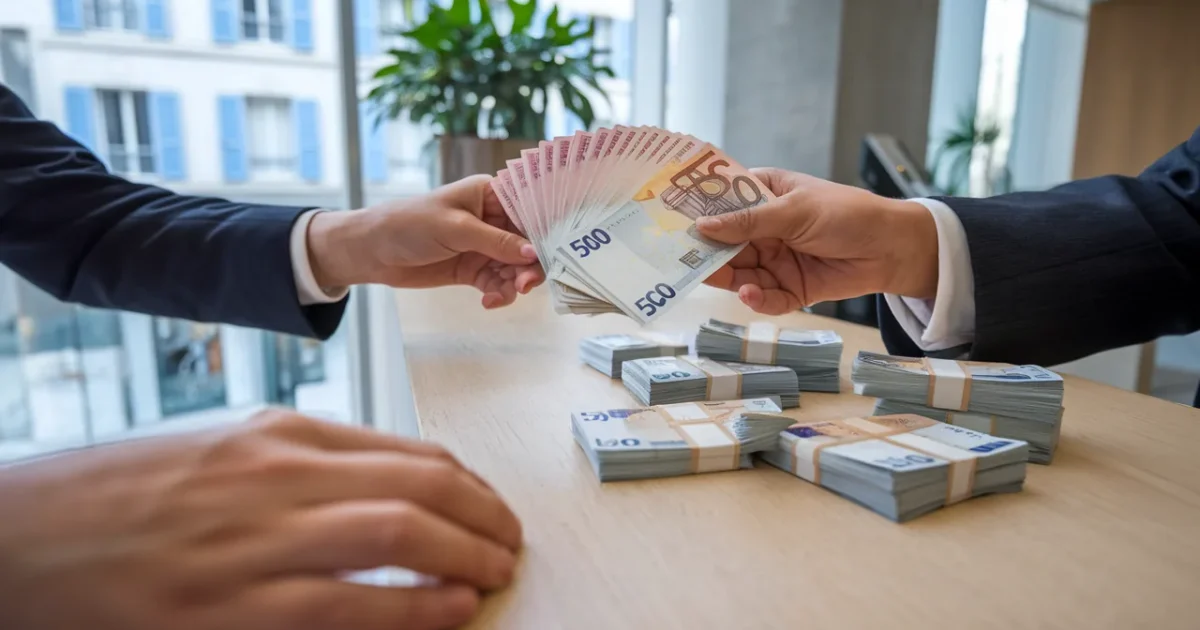
Retirer beaucoup d’espèces : ce que la loi ne fixe pas, et ce que la banque organise
Le droit bancaire rappelle surtout une idée : les fonds déposés sur votre compte restent remboursables. En pratique, cela signifie que la banque doit vous les restituer. En revanche, le texte ne détaille pas la logistique, ni la vitesse, ni la façon dont les billets seront mis à disposition.
Ce flou apparent laisse la place à l’organisation interne des agences. Entre la baisse des stocks d’espèces et la fermeture progressive de certains points de distribution, le guichet devient un service qui se prépare. Résultat : vous pouvez avoir le droit… sans avoir les billets immédiatement.
- Électricité, 520 heures à prix négatif en 2026 mais les factures des ménages ne baissent pas - 30 September 2026
- Taxe sur les logements vacants, elle double dès la 2e année après 12 mois d’inoccupation - 30 September 2026
- Billets de train et locations, 7 astuces pour réserver au meilleur prix dès maintenant - 30 September 2026
Le point décisif, c’est que l’absence de plafond ne garantit pas l’instantanéité. Votre banque peut vous demander d’anticiper, parfois sur plusieurs jours. Et ce délai, lui, dépend souvent de votre agence et de son fonctionnement quotidien.
Le vrai “plafond” : la convention de compte et les délais de préparation
Ce qui encadre concrètement un retrait important, c’est votre convention de compte. Ce contrat précise les conditions de fonctionnement, les éventuels frais au guichet et les règles pratiques. C’est là que se nichent les détails qui font perdre du temps quand on s’y prend au dernier moment.
Si la banque modifie ces conditions, elle doit vous prévenir à l’avance, selon des règles d’information du client. Cela ne change pas votre droit de retirer, mais cela peut changer le coût ou la manière de demander l’opération. Certains établissements facturent le service au guichet, d’autres non, selon l’offre et la brochure tarifaire.
Sur le terrain, beaucoup d’agences conservent peu de liquide. On vous demandera souvent d’appeler avant, avec un délai allant d’un à deux jours. Dans certains cas, on parle même de 48 heures de préavis pour préparer la somme.
Ce délai n’est pas une punition. C’est une contrainte de sécurité et d’approvisionnement : transporter et stocker des billets coûte cher et attire les risques. Pour vous, l’enjeu est simple : prévenir tôt pour éviter le blocage de calendrier.
Au guichet, la banque peut vous questionner : identité, contexte et cohérence
Un gros retrait n’est pas qu’un geste technique : c’est une opération surveillée. Au guichet, on vous demandera presque toujours une pièce d’identité et une signature. Sans identification, l’établissement peut refuser d’exécuter l’opération, même si l’argent est bien sur votre compte.
Si le montant sort de vos habitudes, la banque passe en vigilance renforcée. Elle peut vous demander d’expliquer l’origine des fonds et la destination de l’argent. L’objectif n’est pas de vous suspecter, mais de vérifier que l’opération ne ressemble pas à un schéma de fraude ou de blanchiment.
Il n’existe pas de seuil universel gravé dans le marbre. Beaucoup de banques considèrent qu’un retrait devient “significatif” dans une zone qui tourne souvent autour de quelques milliers d’euros. Ce qui compte, c’est votre profil : vos mouvements habituels, la fréquence, le contexte.
Répondre à une question n’équivaut pas forcément à fournir un dossier. Vous pouvez expliquer avec des mots simples : achat d’un véhicule, aide à un proche, travaux, voyage. Un document peut aider, mais la demande porte d’abord sur la cohérence de votre explication.
Le seuil qui déclenche un signalement automatique : 10 000 € sur un mois civil
Il existe un point de vigilance qui surprend beaucoup de clients : au-delà d’un cumul de 10 000 € de retraits d’espèces sur un mois civil, une information part automatiquement. Ce mécanisme n’est pas un blocage, ni une interdiction, ni une accusation. Il s’agit d’une transmission prévue par les règles de lutte contre les circuits financiers opaques.
Attention à la notion de mois civil : on compte du 1er au dernier jour du mois. Ce n’est pas une période glissante de 30 jours. Et il faut dépasser le seuil : atteindre exactement 10 000 € ne déclenche pas la transmission automatique.
Le cumul prend en compte les retraits au distributeur et au guichet, en euros ou en devises. Beaucoup de personnes pensent qu’il suffit de fractionner, mais le compteur additionne. La stratégie du “petit retrait répété” ne change donc pas le résultat.
Les versements d’espèces, eux, suivent un compteur distinct. Retirer et déposer ne s’annulent pas. Autrement dit, vous pouvez déclencher un signalement sur les retraits sans que cela ait un lien avec vos dépôts, et inversement.
Quand la banque peut différer un retrait, et pourquoi elle peut rester vague
Dans la plupart des situations, l’attente vient de la logistique : commandes de billets, sécurité, calendrier d’agence. Dans certains cas, l’attente peut devenir un report imposé par la procédure. Et c’est là que le client se sent démuni, parce que les explications deviennent minimales.
Si la banque estime qu’un doute sérieux existe, elle peut temporairement s’abstenir d’exécuter l’opération le temps de réaliser les démarches prévues. Une autorité peut même s’opposer à l’exécution pendant une période limitée, ce qui entraîne un décalage. Ce report n’a pas vocation à durer indéfiniment, mais il peut casser un projet urgent.
Le plus déroutant, c’est le silence possible du conseiller. Certaines étapes sont couvertes par une stricte confidentialité. La banque peut être légalement empêchée de vous dire ce qui se passe précisément, même si vous insistez au guichet.
Mathieu Delaunay, 34 ans, à Strasbourg, pensait repartir le jour même avec 6 500 € pour acheter une moto à un particulier. Son agence lui a demandé de revenir deux jours plus tard, puis de préciser le contexte et le bénéficiaire. Il a finalement récupéré la somme en 72 heures, avec un stress réel à l’idée de perdre la vente.
« J’ai cru qu’on me bloquait sans raison, alors qu’en fait je n’avais juste pas anticipé le délai et les questions au guichet. »
| Situation | Ce que vous pouvez anticiper |
|---|---|
| Retrait important au guichet | Appeler l’agence 1 à 2 jours avant, vérifier les frais et l’horaire de remise |
| Montant inhabituel par rapport à vos habitudes | Préparer une explication simple (achat, cadeau, travaux) et une pièce d’identité |
| Cumul mensuel de retraits supérieur à 10 000 € | Savoir qu’une transmission automatique peut se faire, sans blocage automatique |
| Retrait reporté sans motif clair | Comprendre que la confidentialité peut limiter les explications, demander un nouveau rendez-vous |
Pour réduire l’attente et garder la main sur votre calendrier, gardez ces réflexes simples :
- prévenez l’agence avant de vous déplacer, surtout si la somme dépasse vos habitudes
- venez avec une pièce d’identité et le minimum d’éléments de contexte
- évitez de tout concentrer sur la dernière semaine du mois si vous approchez un cumul élevé
- demandez si le retrait au guichet est facturé par votre offre
- si l’opération est urgente, proposez un rendez-vous précis de remise des billets
faq
Y a-t-il un plafond légal pour retirer une grosse somme en espèces au guichet ?
Non, aucun plafond légal général ne fixe un maximum pour retirer sur votre propre compte au guichet. En pratique, la banque organise la remise selon ses procédures et ses stocks.
Pourquoi la banque me demande l’origine et la destination de l’argent ?
Parce qu’elle doit appliquer des règles de vigilance contre le blanchiment et la fraude, surtout si le montant est inhabituel. Et si, au passage, vous découvrez un mouvement qui ne vient pas de vous, voici quoi faire quand un débit inconnu apparaît et que la banque doit réagir vite. Vous pouvez souvent répondre oralement, sans forcément fournir un justificatif écrit.
Que se passe-t-il si je retire plus de 10 000 € en espèces sur un mois ?
Au-delà de 10 000 € cumulés sur un mois civil, une communication automatique peut être transmise. Ce n’est pas un blocage automatique du retrait, ni une preuve de soupçon. Et si votre inquiétude vient plutôt d’une ligne de prélèvement que vous ne reconnaissez pas, notre guide sur le remboursement d’un prélèvement non autorisé (jusqu’à 13 mois) peut vous aider à cadrer vos démarches.
Sources
- SERVICE-PUBLIC.GOUV.FR — Retrait d’espèces – Service-Public.fr

Réagir à cet article
Soyez le premier à réagir. Modération avant publication.